


伯恩斯坦研报解读:半导体盈利上修 113%,AI 需求未放缓
伯恩斯坦研报指出半导体板块盈利大幅上修113%,估值下修18%,基本面持续改善;AI需求未放缓,计算芯片(GPU/CPU)和半导体设备是核心驱动力,英伟达、博通、AMD、应用材料等获看好;存储芯片成主要增长引擎,非AI领域如模拟芯片需求亦回暖,但PC和智能手机出货承压。
 摘要由 Mars AI 生成
撰文:Rita
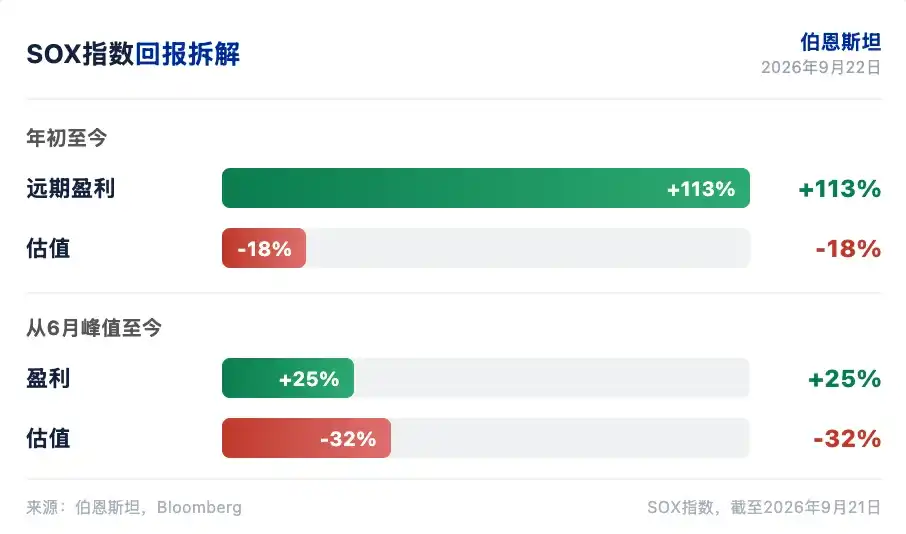
市场只看到股价从 6 月峰值回调 15%,伯恩斯坦却强调基本面仍在改善。伯恩斯坦在 2026 年 9 月 22 日发布的半导体周期数据表报告中指出,SOX 指数年内远期盈利上修 113%,估值下修约 18%。从 6 月峰值回调 15%的过程中,盈利仍上修约 25%。该行认为,市场情绪和叙事驱动短期股价波动,基本面持续改善。AI 需求没有放缓迹象,供需紧张覆盖几乎所有关键组件。
伯恩斯坦分析师 Stacy Rasgon 在报告中指出,半导体今年的特征是两个极端同时存在,回报极强,波动极高。支出前景能见度提升,融资和可持续性担忧并存。该行维持对 AI 需求的看涨判断,尤其是计算芯片(GPU、CPU)和半导体设备。前者因指引持续支持 2027、2028 年甚至更长期的强劲增长,变得越来越有吸引力。
盈利上修估值下修
SOX 指数年初至今远期盈利上修 113%,估值下修约 18%。从 6 月峰值回调 15%的过程中,估值下修 32%,盈利上修 25%。伯恩斯坦指出,这一拆解表明市场情绪和叙事驱动短期股价波动,基本面持续改善。半导体板块相对标普 500 的估值溢价从上一季度的约 62%降至约 17%,拥挤度大幅下降,目前仅略高于历史平均水平。
半导体销售额 6 月同比增长 144%,7 月同比增长 131%。存储销售额 7 月同比增长 452%,非存储销售额同比增长 35%。伯恩斯坦指出,存储是主要驱动力,非存储也在稳健增长。AI 需求持续,大多数公司为增长做好准备,本季度收入上修广泛出现。模拟芯片公司也普遍恢复同比增长,部分公司实现两位数增长,表明非 AI 领域的需求也在改善。
AI 需求没有放缓
AI 需求继续显示没有放缓迹象。所有信号指向多年的能见度,以及几乎所有所需组件的供应和产能紧张。许多非 AI 公司也能构建 AI 叙事。伯恩斯坦对 AI 需求保持看涨,尤其是计算芯片和半导体设备。英伟达指引 2027 年增长 70%以上,博通暗示 2027 年收入可能翻倍,2028 年再次翻倍甚至更多。
伯恩斯坦认为,英伟达和博通都值得持有。两家公司在受限环境中仍有强劲增长能见度,估值极具吸引力。如果 AI 情绪逆转,低估值可能提供缓冲。但该行怀疑支出会继续。英伟达和博通均给予跑赢大盘评级。
AMD 与英特尔获看好
AMD 在 CPU 和 AI 两个方向都值得买入。伯恩斯坦看好 AMD 的 CPU 业务,受益于代理用例推动,以及 AI 业务,与 OpenAI、Meta 和 Anthropic 达成交易,如果 Helios 机架按时放量,有上行空间。英特尔的基本面仍具挑战,但市场对 CPU 和代工的叙事越来越支持,伯恩斯坦对英特尔的看法比过去一段时间更积极。AMD 给予跑赢大盘评级,英特尔给予市场表现评级。
半导体设备仍然有吸引力。如果数据中心建设继续,即使晶圆制造设备(WFE)预期上升,该行预计 2028 年 WFE 超过 2500 亿美元,到 2030 年达到 3000 亿美元以上。伯恩斯坦偏好应用材料,基于 DRAM 敞口和估值。PDF Solutions(PDFS)是参与复杂度和投资增加的标的。应用材料、科磊、泛林研究和 PDF Solutions 均给予跑赢大盘评级。
高通与模拟芯片保持谨慎
伯恩斯坦对高通看法矛盾。该行喜欢数据中心故事,但认为智能手机业务面临需求破坏和利润率逆风,苹果 QTL(即高通技术许可协议)续约与否也是悬而未决的因素。高通给予市场表现评级。模拟芯片方面,伯恩斯坦偏好亚德诺,工业业务更具长期结构性贡献,数据中心故事稳健,估值已回落。德州仪器可能有更多毛利率上行空间,但工业周期性强,PE 敞口更多,估值贵约 5 倍。恩智浦更便宜,但汽车敞口过多。亚德诺给予跑赢大盘评级,德州仪器和恩智浦给予市场表现评级。
伯恩斯坦指出,内存价格飙升正在影响 PC 和智能手机需求。第二季度 PC 出货量同比下降 4%到 5%,较上季度减速 8 到 10 个百分点。台湾 ODM 笔记本出货 7 月同比下降 24%,环比下降 31%。全球智能手机出货第二季度同比下降 7%,环比下降 6%,低于疫情前季节性。该行对下半年及以后的 PC 和智能手机销售保持担忧。
半导体板块相对标普 500 的估值溢价降至约 17%,拥挤度回落至历史均值附近。盈利上修还在继续,估值下修已经发生,这轮周期能否延续,取决于 AI 需求能否在 2027 年继续跑在供应前面。
免责声明
本文系潮向研究对第三方券商研究报告(伯恩斯坦,2026 年 9 月 22 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.