


BigTime|加密做市行业地图:GSR 和它的对手们
加密做市行业正经历结构性转型:成交额回落但机构交易占比升至72%,行业集中度提升;传统金融机构通过入股(如渣打投资GSR)获取加密能力;头部做市商加速向加密资本市场平台演进,拓展ETF、代币化资产等机构服务。
 摘要由 Mars AI 生成
作者:BigTime
研究范围:加密做市行业格局与主要参与者|数据截至 2026-09-13,来自公开报道|BigTime 立足做市、流动性与交易技术实务出品。做市行业无公开收入统计,文中数字注意口径与时效
核心观点
- 成交额自 2025 年 9 月高点持续回落,机构交易占比 72% 创新高,做市商的客群与收入结构同步转向机构化。
- 行业三条主线:周期出清推高集中度;传统金融机构以入股换取加密能力(渣打入股 GSR 为代表);头部公司共同扩展为「加密资本市场平台」。
- FalconX 已递交 IPO 申报;对照 Circle、Bullish、Gemini 上市后的两极表现,给这类公司估值,区间比点值更有意义。
研究一家做市商之前,先把它放回行业里。加密做市是一个收入不公开、格局变化很快的行业,公开资料只能拼出轮廓。但把主要玩家放在同一张图上,已经能看出几件事:成交量降温之后谁还在扩张,机构资本从哪里进来,以及这个行业的公司正在变成什么样。
一、行业现状:五组数据看环境
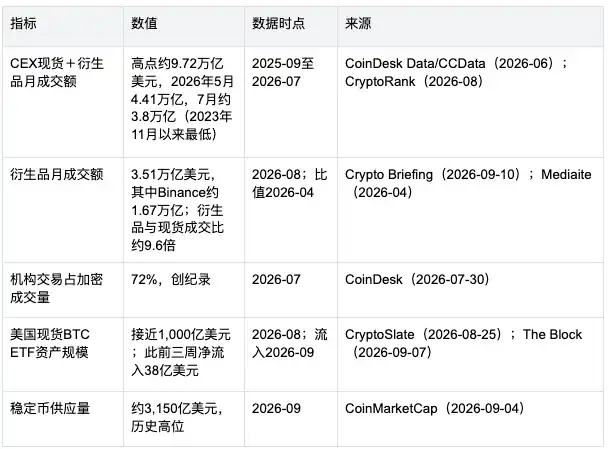
五组公开数据勾勒出做市商当前的生意环境:
表 1|加密市场环境:五组数据
资料来源:见表内来源栏,均为公开报道
五个数字放在一起读。成交额从 2025 年 9 月的高点持续回落,行情收缩是事实。但结构在往两个方向走:一是衍生品,9.6 倍的成交比说明交易重心、也因此是做市商的库存与对冲主战场,都在衍生品一侧;二是机构资金,ETF 资产接近千亿美元、稳定币供应创高、机构交易占比 72%,这个市场的参与结构已经不是散户主导。
量在收缩,客群在机构化。做市商的客户结构、服务方式和收入来源,都在跟着这个背景变。
二、主要玩家对照
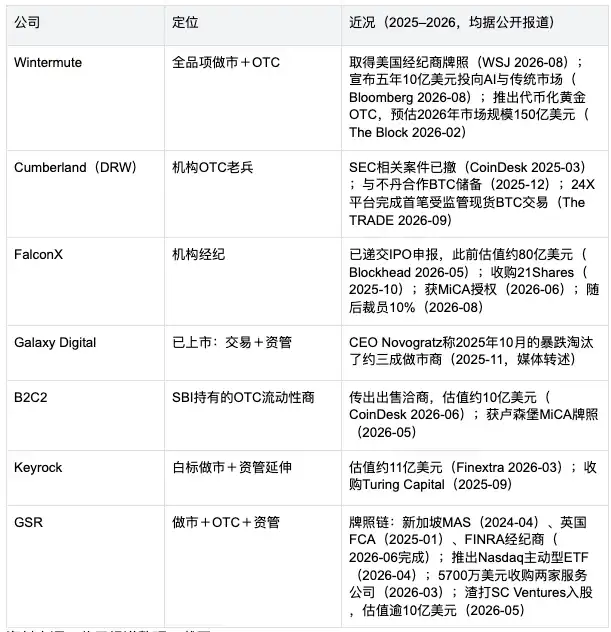
表 2|主要做市商定位与近况
资料来源:公开报道整理,截至 2026-09-13
各家披露口径不同,估值数字多为媒体转述的私募或传闻口径,不能直接比较。
三、格局怎么读:四条线
周期在淘汰参与者。2025 年 10 月的市场暴跌带来单日约 190 亿美元的平仓(Decrypt 2025-10-17),随后有了「三成做市商出局」的说法(Galaxy CEO,2025-11,媒体转述)。无论具体比例如何,方向可确认:熊量和波动收缩的阶段,报价义务和库存风险都在侵蚀小型参与者,行业集中度上升。
传统金融机构在用入股换能力。渣打的 SC Ventures 入股 GSR,是 GSR 的首位外部战略股东;同一家银行体系也与 B2C2、FalconX 存在合作。日本的 SBI 持有 B2C2。银行不自己做加密做市,而是买股份、结盟,这是 2026 年最清晰的一条行业主线。
上市窗口开了,但结果两极。FalconX 已递交 IPO 申报(2026-05)。对照 2025 年上市的同业:Circle 首日上涨 168%,Bullish 首日上涨 90%,而 Gemini 到 2026 年 7 月较首日下跌约 89%,CoinShares 在 2026 年 4 月挂牌首日下跌 21.7%。做市和经纪公司上市,不等于上市就稳赚,这个话题值得单独展开。
我们认为,扩张方向正在趋同。Wintermute 拿美国经纪商牌照,GSR 收购 FINRA 经纪商并推出 ETF,各家先后进入代币化资产。这个方向的市场有多大,几组数字可以参照:代币化 RWA 市值约 510 亿美元、同比增长 40%(Bernstein 口径,The Block 2026-06-22);另一口径统计约 600 亿美元,其中约半数缺乏实质链上活动(Forbes 2026-07-02);代币化美债规模超过 100 亿美元(Yellow 2026-09-13)。做市商已经在接这类资产:Wintermute 推出代币化黄金 OTC,并预估 2026 年该市场达 150 亿美元(The Block 2026-02-16);GSR 市场主管 Spencer Hallarn 在播客中提到,RWA 永续合约已占 Hyperliquid 成交量的 63%(The Desk 播客,2026-09)。从单一做市扩展为「加密资本市场平台」,是头部公司共同的动作。判断这类扩张的成色,还是要回到客户采用和经营结果,而不是公告数量。
四、研究一家做市公司,看什么
研究这类公司时,值得固定核对四件事:
- 报价与风控能力:波动放大时报价能否维持,库存和对冲成本如何管理。这部分外部最难观察,只能通过长期行为推断。
- 牌照对应的法人与业务:牌照属于具体法人,覆盖具体业务范围,不能看到牌照名就推及全公司。
- 资本关系:谁入股、谁控股,决定公司的资源与利益结构。GSR 与渣打的资本关系就是一例。
- 客户结构与服务纵深:一次性交易客户,还是发行、交易、财资的连续需求。
GSR 在这张地图上的位置:老牌做市商,补齐了跨司法辖区牌照,引入银行系股东,再把业务推向 ETF 与顾问服务。它是观察这个行业从做市走向机构资本市场服务的样本之一。关于这家公司本身的完整拆解,见《GSR 深度研究:一家做市商,为什么开始搭建加密资本市场?》。
风险提示
行业数据来自第三方统计与媒体报道,口径与统计时点存在差异;成交量、机构占比等指标随市场环境变化较快,部分事件信息可能存在后续修正;个别公司近况以媒体报道为准,未经审计证实。
数据来源
文中数据与事件出处,均为公开报道,检索截至 2026-09-13:
- 成交额与衍生品:CoinDesk Data / CCData Exchange Reviews(2026-05/06)、CryptoRank(2026-08-12)、Crypto Briefing(2026-09-10)、Mediaite(2026-04-30)
- 机构占比:CoinDesk(2026-07-30)
- ETF 与稳定币:CryptoSlate(2026-08-25)、The Block(2026-09-07)、CoinMarketCap(2026-09-04)
- RWA 规模:The Block(2026-06-22,Bernstein 口径)、Forbes(2026-07-02)、Yellow(2026-09-13)、The Block(2026-02-16,Wintermute 预估)
- Hyperliquid RWA 永续占比:GSR 市场主管 Spencer Hallarn,《The Desk》播客(2026-09)
- 公司事件:见正文括注;渣打 SC Ventures 入股 GSR 见 CoinDesk(2026-05-05) 与 Ledger Insights(2026-05-05)
- 说明:部分条目为新闻标题层级引用,原文直链待回填;标注「媒体转述」的数字以原始报道为准,未经审计证实。
资料说明:行业与公司事实来自文中标注的公开报道,部分为媒体转述口径;行业格局归纳为 BigTime 研究分析,不构成投资建议。
免责声明:本报告由 BigTime 行业研究出品,基于公开资料整理,不构成投资建议、要约或收益承诺;历史表现不代表未来。未经书面许可,不得转载或摘编。
BigTime 行业研究持续覆盖做市、流动性与机构资产市场,系列报告陆续发布。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.