


扫地机器人激光雷达"一哥"通过聆讯,欢创科技如何讲好故事?
欢创科技作为全球扫地机器人激光雷达市场占有率超50%的头部供应商,已通过港交所上市聆讯。公司收入三年复合增速35.9%,但净利率仅0.4%,面临价格持续下跌、毛利率承压、经营性现金流连续三年为负等结构性挑战,高度依赖扫地机器人单一场景,正寻求向人形机器人、具身智能等新领域拓展以构建第二增长曲线。
 摘要由 Mars AI 生成
近日,深圳市欢创科技股份有限公司(下称"欢创科技")更新聆讯后资料集,正式通过港交所主板上市聆讯,中金公司与国信证券(香港)担任联席保荐人。这家国家级专精特新"小巨人"距离挂牌只剩一步之遥。
先看一组核心数据。2023年至2025年,欢创科技营业收入分别为3.32亿元、4.33亿元和6.14亿元,三年复合增速35.9%,2025年单年增速达41.6%。但利润表是另一番景象:同期净利润分别为亏损88.3万元、亏损0.31亿元、盈利220.1万元。6亿多元的年收入,最终只落下220万元净利润,净利率仅0.4%。
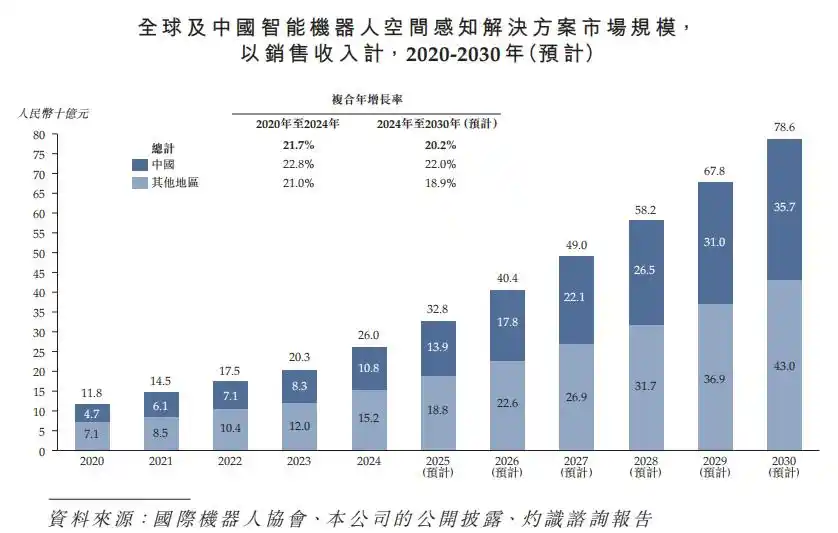
欢创科技切入的是一个仍在扩张的市场。据灼识咨询数据,全球智能机器人空间感知解决方案市场规模由2020年的118亿元增至2024年的260亿元,预计2030年达786亿元。
扫地机器人是其中最主要的落地场景,2024年全球生产的扫地机器人中约70%配备激光雷达。行业景气度目前仍在高位,IDC数据显示,2026年第二季度全球扫地机器人出货约788.5万台,同比增长21.5%。
但景气不等于好赚钱。大疆在2025年8月携DJI ROMO跨界杀入扫地机器人赛道,头部整机厂之间的价格战持续向供应链传导,行业均价不断下探。对上游零部件商欢创科技而言,这是典型的"量在涨、价在跌"的市场环境。
由此也引出几个值得追问的问题:按收入计已是全球扫地机器人空间感知解决方案第一名的欢创科技,为何赚钱如此艰难?超过50%的出货量市占率,为什么换不来定价权?连续三年的经营性现金流净流出,又暴露出这门生意怎样的结构性软肋?答案要从招股书里找。
一、靠给扫地机器人装"眼睛"赚钱,客户和股东名单都不简单
欢创科技的生意模式并不复杂:自研AI空间感知算法、专用ASIC芯片和精密光学硬件,把三者集成为激光雷达及传感器产品,卖给扫地机器人整机厂,赚硬件的钱。
公司2013年底成立,2017年进军消费级激光雷达,2018年推出首款自研芯片C1 ASIC,是行业内少数具备自研芯片能力的空间感知方案商。截至最后实际可行日期,欢创科技拥有156项已授权专利,其中发明专利47项。
产品线上,公司有三张牌。三角测距激光雷达是基本盘,2025年贡献收入4.03亿元,占总收入的65.7%;dTOF激光雷达和线激光传感器是2024年才开始放量的新品,2025年收入分别达0.65亿元和1.34亿元,占比升至10.6%和21.8%,这两张新牌合计已撑起三成收入。
同时,这也是欢创科技收入结构近两年发生的最明显的变化,要知道,在2023年之时,其三角测距激光雷达一项就占了总收入的98.3%,如今dTOF激光雷达和线激光传感器陆续补位。
市场地位是欢创科技招股书里最有分量的部分。按2024年收入计,公司在全球扫地机器人空间感知解决方案市场排名第一;扫地机器人激光雷达出货量约800万台,按出货量计的市占率超过50%。
另外,扫地机器人行业前五大厂商全部是欢创科技客户,这些客户合计占据全球扫地机器人市场六成以上份额。
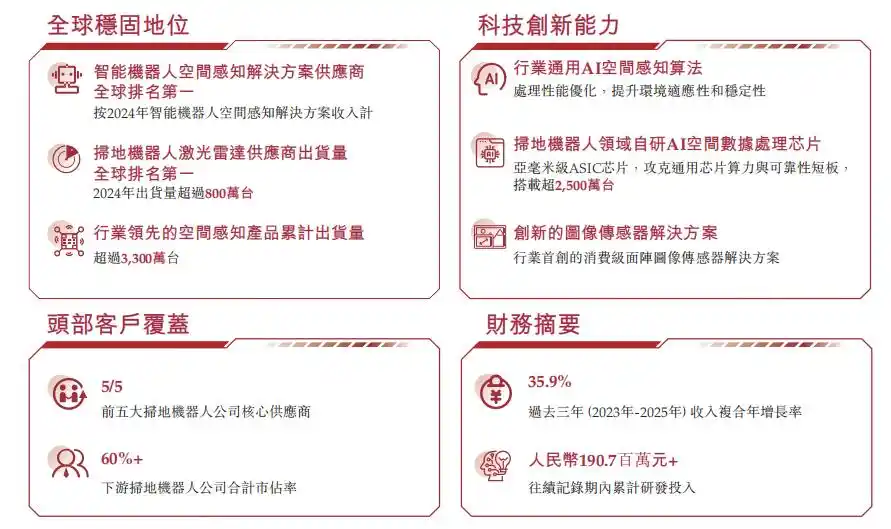
不过,收入结构的高度集中是另一回事。2025年,欢创科技应用于扫地机器人的产品贡献了99.5%的收入,公司早年布局的智能设备业务(XR手柄等)收入却从2023年的429.5万元一路萎缩至2025年的82.4万元,占比仅0.1%。所谓多元化,目前还停留在招股书的规划里。
股东名单里也有不少信息。创始人王健与周琨2013年联合创办欢创科技,前者出身西安交大机械制造专业,做过芯片公司Zoran上海办事处总经理;后者是清华大学精密仪器学士、自动化硕士,早年在朗讯旗下贝尔实验室做研发。
两人连同刘屹及三个员工持股平台结成一致行动人,合计控制公司31.19%的投票权——这是单一最大股东组别,但不构成控股股东,公司股权结构高度分散。
两个细节颇能说明欢创科技的"出身"与"圈子"。
其一,欢创科技成立时的三位发起股东,是王健(持股47.4%)、周琨(40.1%)和深圳市快播科技有限公司(12.5%),创始团队带有鲜明的视频芯片与播放器技术圈的印记。
其二,机构股东中,东方富海以13.59%持股居首,前海系基金合计持有7.73%,希扬资本、凯晟资本、领瑞基石等分列其后;歌尔股份通过持有青岛同歌约45.52%的合伙权益间接入局。
更微妙的是北京石头创新科技有限公司——它是科创板上市公司石头科技的全资子公司,持有欢创科技1.83%股份,而石头科技恰恰也是欢创科技的第一大客户。客户与股东身份重叠,既是订单的"压舱石",也让外界对其交易独立性多一分审视。
此外,联席保荐人之一国信证券的全资子公司国信资本亦持股1.81%,保荐人就此在招股书中作了独立性专项说明。
二、利润表的三重压力:价格、费用与现金流
如果只看收入曲线,欢创科技是一家标准的高成长公司;但把利润表、现金流量表和资产负债表放在一起看,压力清晰可见。
第一重压力在价格。
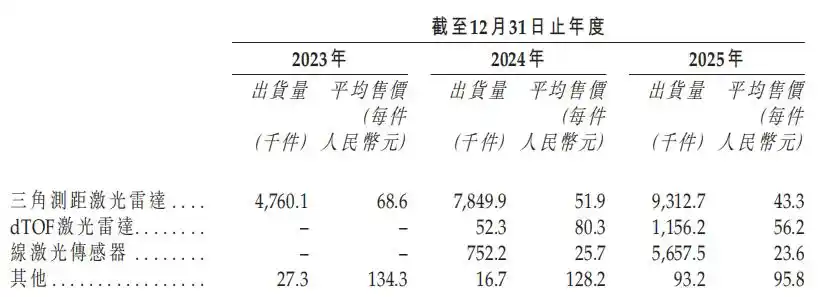
公司主力产品三角测距激光雷达的平均售价从2023年的68.6元/台降至2024年的51.9元,2025年进一步降到43.3元,三年累计跌去近37%。
降价换来了销量,公司出货量从476.01万台增至931.27万台,但换来的收入却越来越少,2025年该产品出货量同比增长18.6%,收入却不增反降,从4.08亿元微降至4.03亿元,量增利薄的拐点已经出现。
新品的价格走势同样如此。dTOF激光雷达平均售价从2024年的80.3元降至2025年的56.2元,线激光传感器从25.7元降至23.6元。以价换量是全行业共同的处境,欢创科技只是其中最典型的样本。
这带来的直接后果是,价格下行直接压低了盈利空间。公司整体毛利率从2023年的21.5%下了一个台阶,2024年、2025年分别只有16.3%和16.5%。
拆开看,三角测距激光雷达毛利率从21.0%降至18.6%;两款新品在放量初期是"赔本赚吆喝",dTOF激光雷达2024年毛利率为-32.8%,线激光传感器为-6.1%,2025年才分别转正至7.0%和13.6%,但仍低于主力产品,对整体毛利率形成稀释。
第二重压力在费用结构,这里藏着2025年扭亏的真正秘密。
2024年公司之所以亏损0.31亿元,直接原因是研发投入激进,当年研发成本0.77亿元,占收入的17.7%。
2025年公司能把利润表翻正,靠的不是毛利率改善——毛利率只回升了0.2个百分点——而是研发开支大幅收缩:研发成本绝对额减少0.17亿元至0.59亿元,研发费用率骤降8个百分点至9.7%。换言之,2025年那220万元净利润,很大程度上是"省"出来的。
把视线再放宽一点:2025年公司获得的政府补助为476.5万元,是净利润的两倍多。若剔除这类非经营性收益,欢创科技主业实际仍处于盈亏线以下。
对一家以"技术领先"为核心叙事、且计划把IPO募资大头投向下一代CMOS图像传感器芯片和dTOF芯片的公司来说,研发投入强度的大幅回落与战略表述之间存在明显张力——这究竟是研发进入收获期的自然回落,还是为上市报表所作的阶段性调节,需要后续财报验证。
第三重压力在现金流,这也是最值得警惕的一项。
2023年至2025年,公司经营活动现金流净额连续三年为负,分别为净流出0.35亿元、0.4亿元和903.8万元。截至2025年末,其账面现金及现金等价物仅0.12亿元,另有1.24亿元理财产品。
一家年出货超千万台设备的公司,账上活钱只有一千多万元,资金链的紧绷程度可见一斑。
那么,欢创科技现金流为何持续失血?症结藏在营运资金的占用结构上。
对下游,欢创科技面对的是石头科技、科沃斯这类强势整机厂,贸易应收款项及应收票据从2023年末的0.74亿元膨胀至2025年末的1.86亿元,周转天数从75天拉长到95天,部分大客户信用期已给到90天;到2026年2月28日,2025年末的应收款只收回了49.9%。
对上游,公司议价能力同样有限,贸易应付款项周转天数为66天,比应收端少了近30天。一收一付之间,每做一年生意,公司就要往产业链里垫更多的自有资金。
存货也在同步堆高。欢创科技存货余额从2023年末的0.27亿元增至2025年末的0.59亿元,翻了一倍有余,存货周转天数从33天增至39天,减值拨备从33.4万元累积到157.2万元。公司解释为"策略性备货以支持业务扩展",但备货占用的同样是现金。
另外,成本端还有一个隐性约束:公司销售成本中,原材料占比常年在74%至78%之间,人工成本占比则从15.3%升至18.0%。
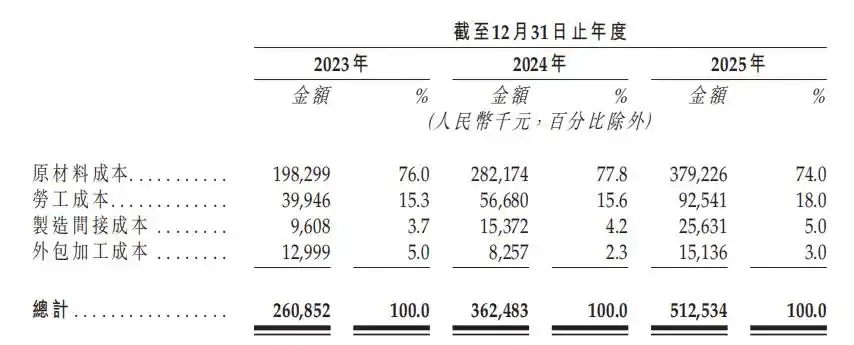
在售价年降、原材料占比刚性的双重挤压下,制造环节的利润空间只会越来越薄,这也解释了为什么公司把降本厚望押在自研芯片和惠州、坪山两大基地的规模化生产上。
采购端则相对主动。公司供应商以光学零部件、结构件及电子元器件厂商为主,往绩期间前五大供应商采购占比分别为29.7%、32.3%和25.7%,最大供应商占比不足一成,集中度明显低于客户端,断供风险相对可控。
但需要留意的是,部分核心器件仍要以预付款方式拿货,例如公司第二大供应商是一家上海的CMOS图像传感器设计公司,信用条款为预付。上游要预付、下游给长账期,两头挤压之下,欢创科技营运资金的紧张就不难理解了。
这也正是当下公司向上游延伸自研芯片的现实动机:芯片自主既是技术壁垒,也是控制供应链和成本的筹码。
把三重压力串起来,逻辑链条是完整的:下游扫地机器人行业高度集中(前五大厂商占六成以上份额),整机厂把价格战压力沿供应链上传;欢创科技80.4%的收入来自前五大客户,头部客户既是股东又是买家,议价时天然处于弱势;为守住份额只能接受年降,为摊薄成本又必须扩产备货,应收、存货双高挤压现金流;最终呈现出"收入高增、利润微薄、现金流持续为负"的组合。
客观来说,这并不是欢创科技某一个环节的管理失误,而是中游零部件厂商们在强势上下游夹缝中结构性处境的一个缩影。
按招股书披露,欢创科技IPO募资将主要用于下一代芯片与核心算法研发、新一代激光雷达和线激光产品开发、割草机器人和泳池清洁机器人等新场景方案,以及新制造设施建设。
此外,2025年公司第五大客户换成了一家总部在北京、业务横跨智能手机、智能电动汽车与具身机器人的科技公司,这些特征与小米高度吻合,或意味着欢创科技开始切入具身智能的增量市场。
产能上,惠州基地2024年9月投产,2025年利用率已达92.3%,坪山基地利用率为85.0%,为承接新品放量留出了空间。
由上可以想见,接下来欢创科技或将在人形机器人、具身智能业务上着重投入,寻找新的护城河和增长点,以此来摆脱对扫地机器人单一场景的依赖,这种顺应市场的战略调整,值得肯定。
结语
欢创科技手里握着一副不差的牌:扫地机器人激光雷达出货量全球第一、市占率过半,自研芯片能力稀缺,新品放量曲线漂亮,收入三年翻了近一倍。
但这副牌的短板同样清晰:超过50%的市占率没能转化为定价权,主力产品均价三年跌去近四成;净利润在盈亏线上反复,2025年的扭亏主要靠收缩研发实现;经营现金流连续三年净流出,账面现金只有1200余万元,应收与存货占用不断加重。
通过聆讯只是拿到了入场券。上市之后,欢创科技需要向市场证明两件事:募资加码的研发能否在人形机器人、智能设备等新场景里长出第二增长曲线,以及在头部整机厂的夹缝中,毛利率和现金流何时能真正回到健康区间。这两个问题的答案,才是对欢创科技成色的最终检验。
本文来自微信公众号“Hension”,作者:天空很蓝很广
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.