


Coinbase 突袭美股腹地:永续合约盯上苹果与英伟达,估值逻辑或迎来重写
Coinbase旗下持牌期货交易所向CFTC申请上线以苹果、英伟达等美股为标的的现金结算永续合约,旨在将加密原生杠杆工具合规引入美国本土散户市场;Kalshi同步跟进,推动预测市场与金融衍生品边界融合;此举有望使Coinbase摆脱加密周期依赖,重构估值逻辑,迈向兼具清算能力与散户分发能力的新型金融基础设施。
 摘要由 Mars AI 生成
撰文:杰米尼,深潮 TechFlow
美股散户沉迷于 0DTE 末日期权以小博大的游戏,可能很快就要被一种加密原生工具在合规框架内正面收编。
9 月 18 日,据 Forbes 报道,Coinbase 旗下持牌期货交易所 Coinbase Derivatives 正式向美国商品期货交易委员会(CFTC)提交自证申请,寻求在合规框架内上市以现金结算的单只美股永续合约(Single-Stock Perpetual Futures)。首批申请挂牌的代表标的直指两大科技龙头:苹果(AAPL)与英伟达(NVDA),整体产品线规划覆盖 50 至 60 只权重股与 ETF。
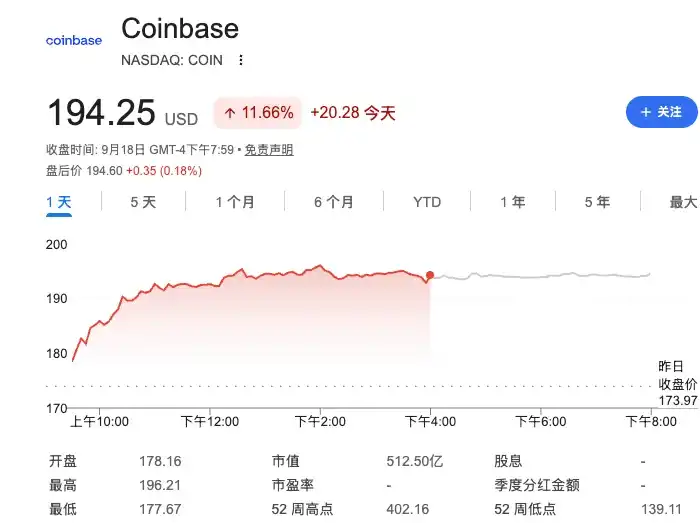
受此消息催化,Coinbase(COIN)股价当日大幅跳涨 12%。
紧随其后,合规事件预测市场平台 Kalshi 亦步亦趋跟进。据 Cointelegraph 报道,Kalshi 已向 SEC 提交规则变更并向 CFTC 报备,计划通过其清算所 Kalshi Klear 同步推出苹果、特斯拉、英伟达等大市值个股的永续衍生品。
长期浸淫链上的加密玩家对「美股永续合约」并不陌生。从 Hyperliquid、dYdX 等离岸 DEX 上的美股盘口,到 Robinhood Chain、Arc 等新兴链上借由 RWA 映射甚至「币股配对」搞出的各类合成资产,美股代币化早就是各路 Degen 玩烂了的套路。
但 Coinbase 和 Kalshi 这次引爆市场的核心增量并不在于「链上代币化」,而在于合规出海转内销:
这是第一次有受监管的美国持牌交易所,试图将纯正的加密原生杠杆工具,正式端上美国数千万本土散户的合法餐桌。
告别土狗合成:加密原生杠杆的「正规军突围」
把美股搬上链或者做成合约,加密圈其实经历了三个阶段:
第一阶段是 Synthetix、Mirror 时代的算法合成资产,死于糟糕的深度与极端脱锚;第二阶段是当下链上随处可见的 RWA 代币化美股与离岸 DEX 合约,但它们受制于美国长臂管辖,对全美最大的本土零售资金池竖起了高高的地理围栏;即便今年各类基于 RWA 配对的 Meme 盘口火热,本质上依然是存量圈内热钱的互割。
Coinbase 正在做的事情,是直接打通传统金融管道的「正规军突围」。
其提交的申请具有极高的操作精度:合约以美元及 USDC 现金结算,不涉及底层实体股票交割;采用 24/5 连续交易机制(美东时间周日晚 8 点至周五下午 5 点);多空资金费率每小时结算一次,以 Underlying 指数每 3 分钟取样为基准,资金费率上限控制在每小时 ±0.10%;底层清算则直接接入受监管的清算机构 Nodal Clear。
这也彻底击中了传统美股散户交易的结构性痛点:
在 Robinhood 等传统券商体系下,美股散户博取日内杠杆几乎全靠末日期权(0DTE)。但这是一种极其苛刻的非线性工具:复杂的希腊字母、隐含波动率暴跌与严酷的时间价值衰减等等,经常让看对方向的散户因时间耗尽而血本无归。而传统股票期货又面临固定的季度交割与繁琐的移仓换月摩擦。
相比之下,永续合约的线性盈亏结构完全贴合散户直觉,涨 5% 配合 10 倍杠杆就是 50% 收益,且无须承担到期清零风险。
更关键的是,苹果、英伟达等巨头的财报与突发利好往往发生在美股盘后,传统券商的盘后交易流动性奇差、点差极大。24/5 连续运转的永续合约,恰好填补了盘后流动性真空。
Coinbase 在这套业务架构中的分工非常清晰:
- 清算与架构:持牌实体 Coinbase Derivatives 制定规则,联动合规清算所建立隔离保证金头寸;
- 资金通道:以美元与 USDC 作为抵押品,通过 Coinbase Custody 托管,将稳定币接入合规期货抵押生态;
- 分销网络:直接激活 Coinbase 逾亿注册用户与近百万 Coinbase One 订阅用户,无缝将加密交易者与科技股投机需求合流。
Kalshi 火速跟进:事件定价与金融衍生品的边界彻底崩塌
Coinbase 并非孤军作战,第二个跳上牌桌的不是芝商所(CME)或嘉信理财,而是靠大选押注出圈的合规预测市场平台 Kalshi。
据披露,Kalshi 提交的方案同样针对特斯拉、苹果、英伟达等市值超 1000 亿美元、日均成交超 4.5 亿美元的大市值标的,每手合约为 100 股,要求 15% 最低保证金比例(约 6.7 倍名义杠杆),并清算至自有的合规清算所 Kalshi Klear。
这一现象折射出一个正在加速落地的行业现实:预测市场与金融衍生品的技术界限正在彻底消失。
传统预测市场做的是离散的二元期权(Binary Options),交易「美联储是否降息」或「某人是否胜选」等是与否的概率(Yes/No)。但连续金融资产的本质,不过是一连串高频发生的微观事件。
Kalshi 此前获批比特币、原油等大宗商品永续合约后,尝到了全天候高频交易的甜头。当它把「英伟达今日收盘是否突破 150 美元」这类按天结算的二元盘口,平滑演进为带资金费率的永续衍生品时,预测市场平台在功能上就已经进化为了永续交易所。
反过来,Coinbase 也在平台内大力铺设宏观预测与事件合约板块。两者在英伟达和苹果上的狭路相逢证明:不管原本贴的是「加密所」还是「预测市场」的标签,只要手握清算牌照,所有平台的终极目标都是争夺散户钱包里的那笔投机保证金。
估值重写,Coinbase 万能交易所的商业闭环
单日 12% 的股价拉升,反映出华尔街投资者对 Coinbase 商业模式质变的高度敏感。
长期以来,Coinbase 的估值中枢被死死按在「加密高贝塔券商」的逻辑里:加密牛市成交火热,手续费爆表;一旦行情走熊、散户离场,交易量与营收便断崖式下滑。即便订阅与服务收入中的 USDC 储备金利息分润已经提供了部分现金流对冲,但依旧摆脱不了强周期属性。
CEO Brian Armstrong 多次强调的「万能交易所(Everything Exchange)」战略,正是破局的关键:
- 交易量抗周期脱敏:苹果和英伟达是全球流动性最充沛、博弈最密集的底层标的。即便加密市场深陷冰冷熊市,美股科技巨头的财报季与 AI 叙事仍会制造天量换手。Coinbase 可以借此彻底摆脱单一依赖币圈周期的尴尬。
- 保证金沉淀利息反哺:在 Coinbase 上交易永续合约需要充抵大量保证金(主要是 USDC)。美股永续盘子越大,留在平台内的 USDC 沉淀池就越深,直接转化为公司与 Circle 共享底层无风险美债利息的现金牛业务。
- 估值乘数重构:从依赖牛熊波动的加密中介,跃升为兼具芝商所(CME)的合规衍生品清算属性、与 Robinhood 级别散户分销能力的新型金融中枢,享受传统金融基建的估值溢价。
监管防线与华尔街阻击
预期固然已被二级市场提前抢跑,但美股永续合约要在美国本土落地,仍需跨越艰难的监管博弈。
在现行制度下,单只股票期货属于「证券期货产品(Security Futures Products)」,受 SEC 与 CFTC 的双重管辖。过去二十年间,由于两家监管机构在跨品种穿透、做市商规范以及保证金比例上的冗长拉扯,传统单股期货几乎萎缩至名存实亡。Coinbase 与 Kalshi 试图以永续合约将其复活,必须直面针对散户爆仓风险与杠杆限制的严密审查。
与此同时,传统金融势力的阻击绝不会缺席。以 CME 集团为代表的传统衍生品巨头此前已公开对永续合约引入传统资产提出质疑,而严重依赖末日期权订单流的 Robinhood 与做市商巨头们,更不会坐视核心现金流被加密原生工具分流。
但战线已经被拉开。在离岸市场和去中心化链上完成充分压力测试之后,加密原生打磨出的流动性利刃,正式在监管阳光下插向了美股核心资产。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.