


BIT交易时刻:加息难压BTC,SEC新政助攻行情逆势走高,科技股与AI继续逼空
比特币在法案失利和美联储加息压力下保持韧性,价格围绕75,000–78,500美元区间震荡;SEC对代币化股票交易提供五年豁免,提振加密相关美股及矿企;AI与半导体板块成为全球股市反弹核心,英伟达、英特尔、三星、SK海力士等领涨,叠加三巫日、期权交割与华为/苹果新品催化,科技与算力主线持续强化。
 摘要由 Mars AI 生成
本文由PANews与BIT美股联合出品,BIT美股提供10,000+只美股主板股票和ETF,支持稳定币出入金及传统美元电汇,享受完整股东权益与分红投票权。
法案和加息双利空冲击有限,BTC下一考验转向7.85万与9月25日
比特币本周先被立法消息打压,再被利率决议冲击,却始终没有跌破周二低点。价格从周一开盘附近的79,600美元一路回落,CLARITY法案程序性投票失败后一度跌破75,000美元,FOMC决议当天波动加剧,真正下探出现在沃什讲话之后,在77,500美元附近盘整。
多数交易员把周二75,000美元附近的低点视为本轮回调的参考底部。75,500美元一线买盘压力明显,多个声音提到该位置暂时守住,显示买盘活跃。上方77,300至78,500美元区间由支撑转为反压,78,200至78,600美元被反复强调为需要重新夺回的关键区域,若无法有效站上,可能回踩当前低点甚至进一步下探。部分交易员看到73,500至74,500美元的支撑带,以及短期持有者成本基础附近的70,000至71,300美元,认为触及这些位置仍属健康回调。更下方的68,000至70,000美元则被视为结构可能进一步走弱的警戒线。
接下来的重头戏是9月25日的季度期权交割,据统计,该日承载着约43%的比特币未平仓合约,规模是8月底的两倍多。最大痛点落在72,000美元附近,上方85,000美元存在明显的看涨期权墙。随着交割日临近,做市商的对冲操作可能会让价格在关键点位附近反复波动,而交割完成后,市场可能会迎来真正的方向性选择。资金面尚未完全转向:CryptoQuant多头评分从80降至60,仍处中性偏上,恐慌与贪婪指数停在69的“贪婪”区间,显示筹码清理并不彻底。Glassnode指出,过去三个月上市公司财库仅增持约5,900枚比特币,远低于去年同期,企业平均成本约80,500美元,现价仍略低于该水平,新需求整体偏弱。
BIT资产管理负责人Daniel Yu认为,本次会议的核心不是“加息”本身,而是“久期冲击”——点阵图把2027年利率中位数从3.6%抬至4.1%,等于把高利率环境延长了一年。这与此前比特币被当作抗贬值资产的叙事发生碰撞。油价若继续回落至100美元以下,点阵图中“再加一次”的确定性可能下降;反之,10年期美债收益率若重新站上5%,比特币支撑位或需下移。下周宏观日程相对空白,9月25日的期权交割将成为主导波动的关键变量,pin效应与对冲解除的量级远超8月末。
今日要点:
-
币安将于9月18日下架BREV、COOKIE、LA、QNT四个USDC现货交易对
-
LayeZero(ZRO)解锁约2572万枚代币,价值约2751万美元
-
Lista DAO(LISTA)解锁约3344万枚代币,价值约260万美元
-
Bedrock(BR)解锁约4063万枚代币,价值约1040万美元
-
Upbit 24 小时交易量排行:XRP、BTC、ETH、FOLD、NEAR
-
比特币现货 ETF:+1.59 亿美元
-
以太坊现货 ETF:-3924.45 万美元,持续 3 日净流出
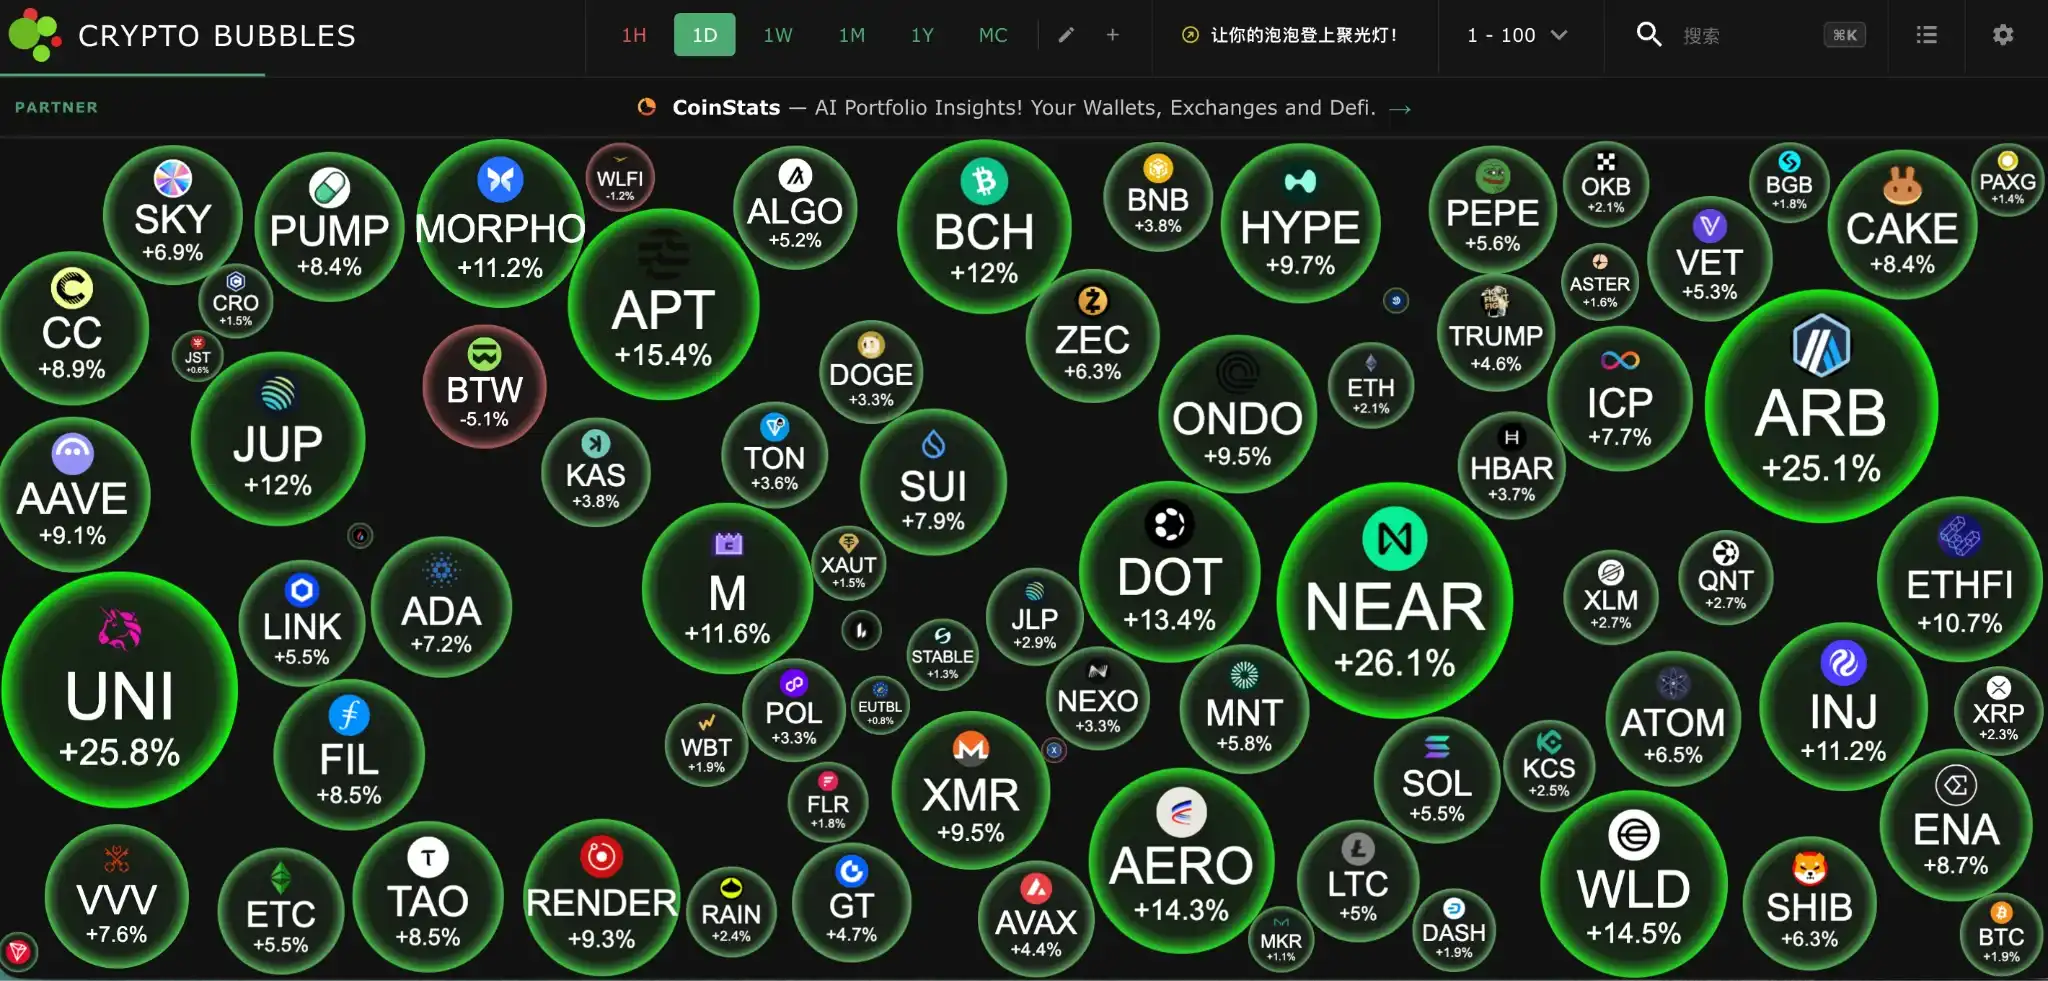
今日市值前100币种最大涨幅:NEAR涨26.1%、UNI涨25.8%、ARB涨25.1%、APT涨15.4%、WLD涨14.5%。
夜盘继续偏多,“三巫日”让追涨变得危险
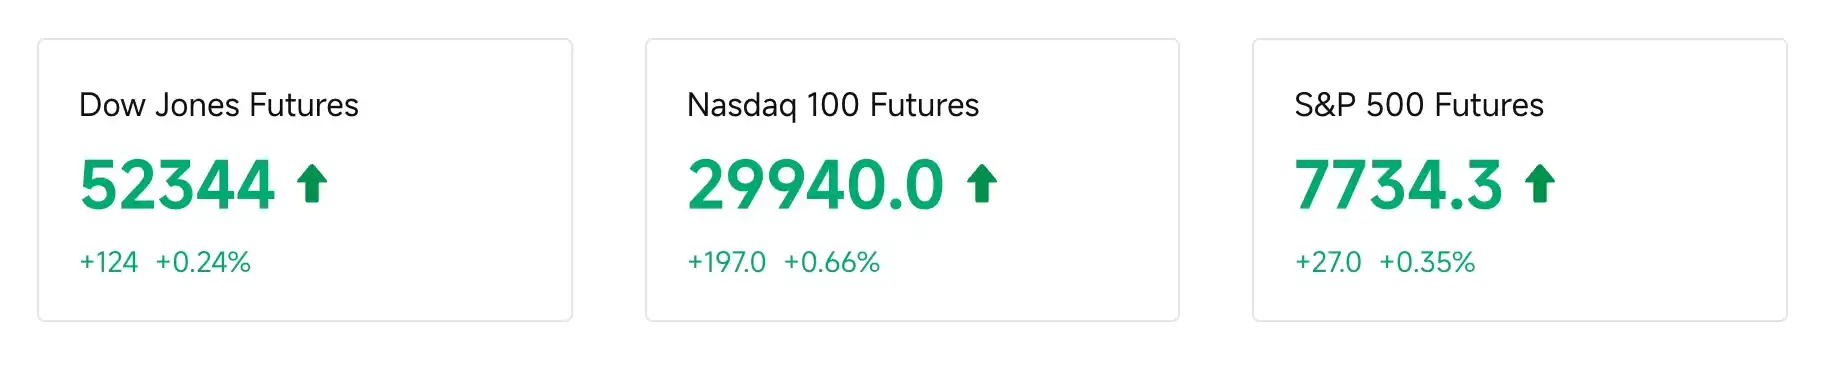
美股三大股指期货隔夜整体偏强,市场情绪从加息后的谨慎继续转向修复,道指期货上涨0.24%,纳斯达克100期货上涨0.66%,标普500期货上涨0.35%。
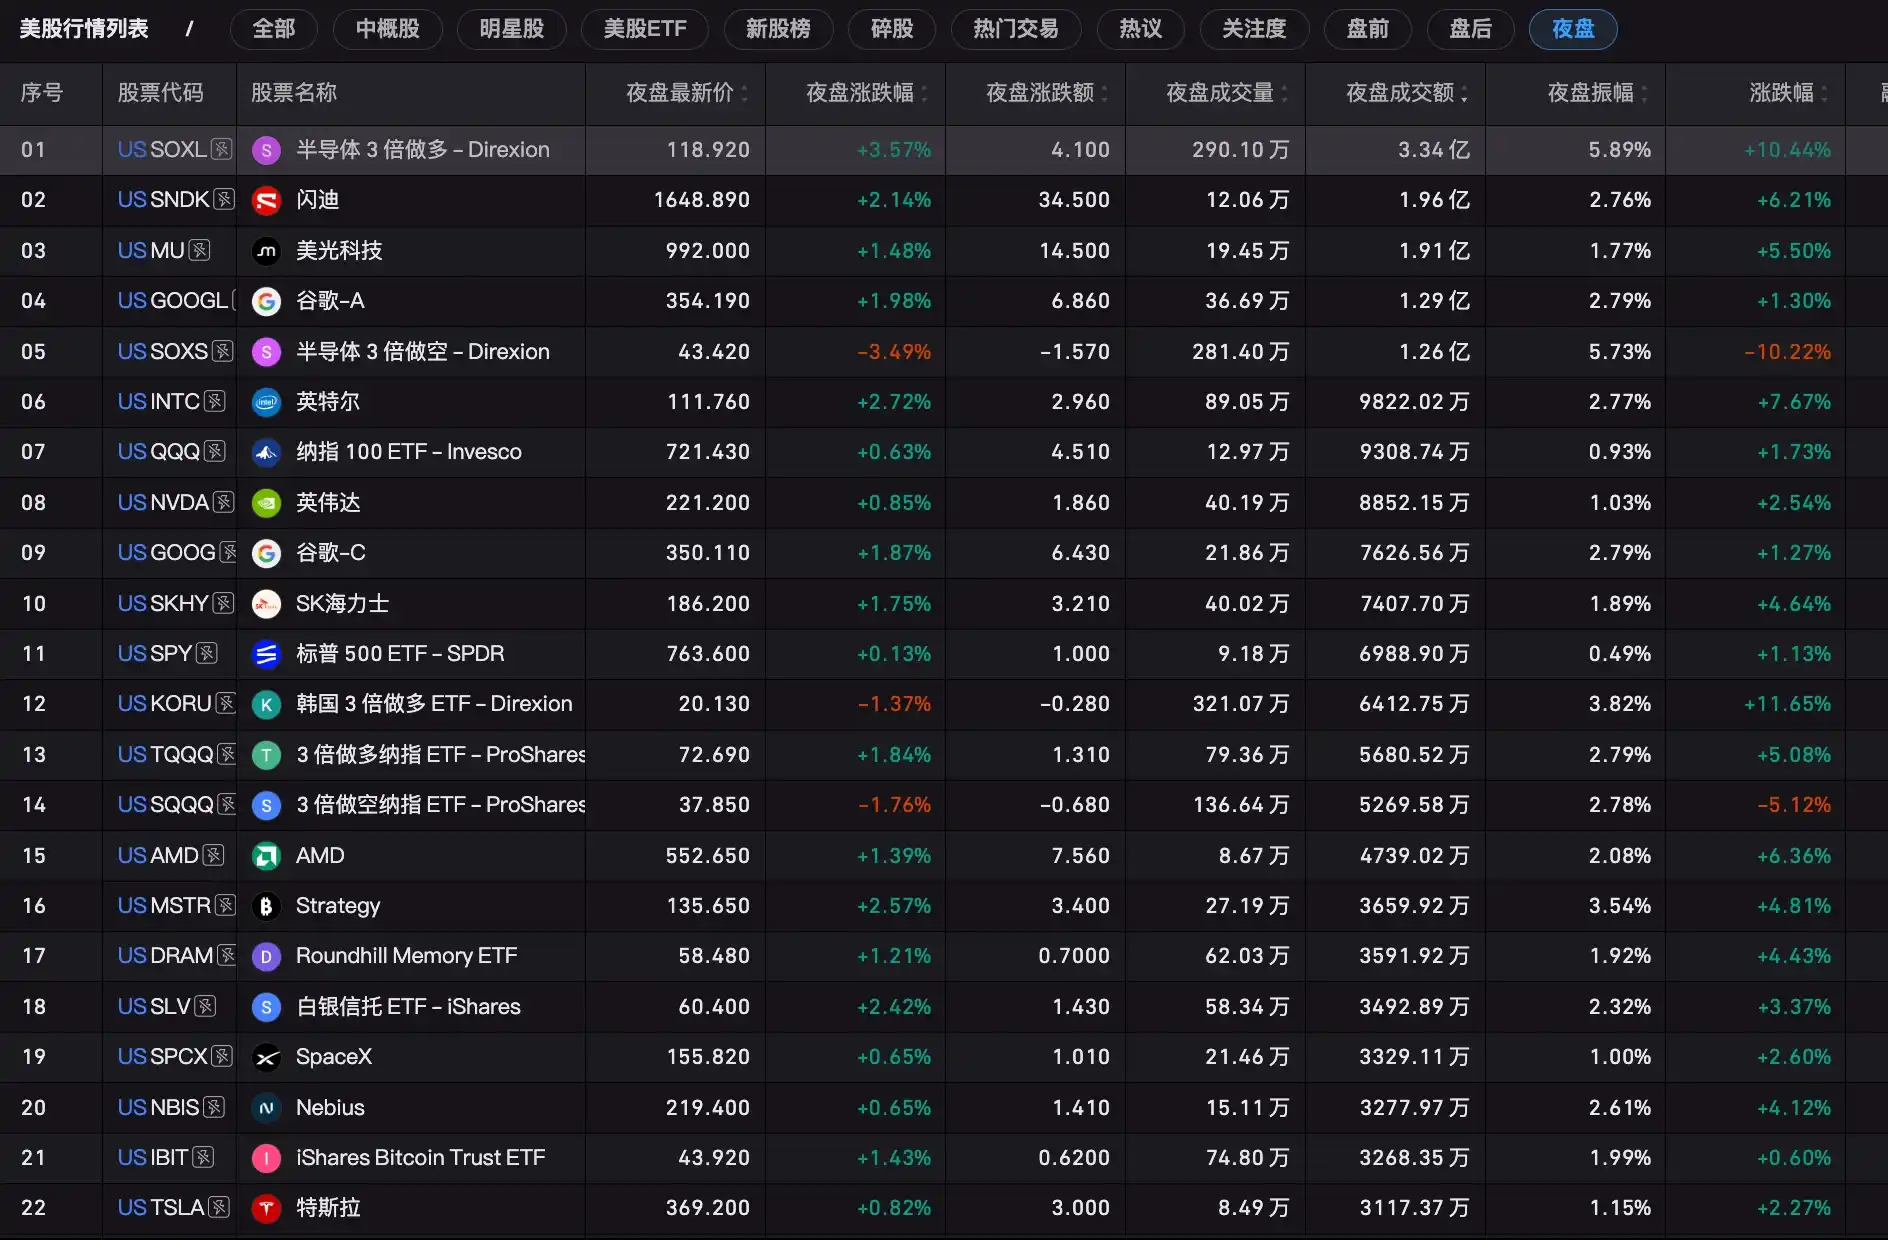
BIT夜盘数据显示,科技与半导体板块夜盘延续涨势,SOXL涨3.57%,英特尔涨2.72%,美光涨1.48%,AMD涨1.39%,英伟达涨0.85%。加密相关标的同步活跃,Strategy涨2.57%,iShares比特币信托ETF涨1.43%。白银信托ETF涨2.42%,特斯拉、谷歌也录得不同程度上涨。
不过,投资者需警惕今晚的“三巫日”效应。这是股指期货、股指期权和个股期权同时到期的日子,涉及超过2万亿美元的巨额资金结算。历史数据显示,自2012年以来14次类似“三巫日”中,标普500有12次收跌。虽然目前市场基本面不错,但由于期权到期会导致盘中波动加剧,如果标普500指数跌破关键支撑位,可能会引发投资者恐慌性抛售。
油价退潮、AI逼空,SEC新政“点燃”加密行情,矿企同步修复
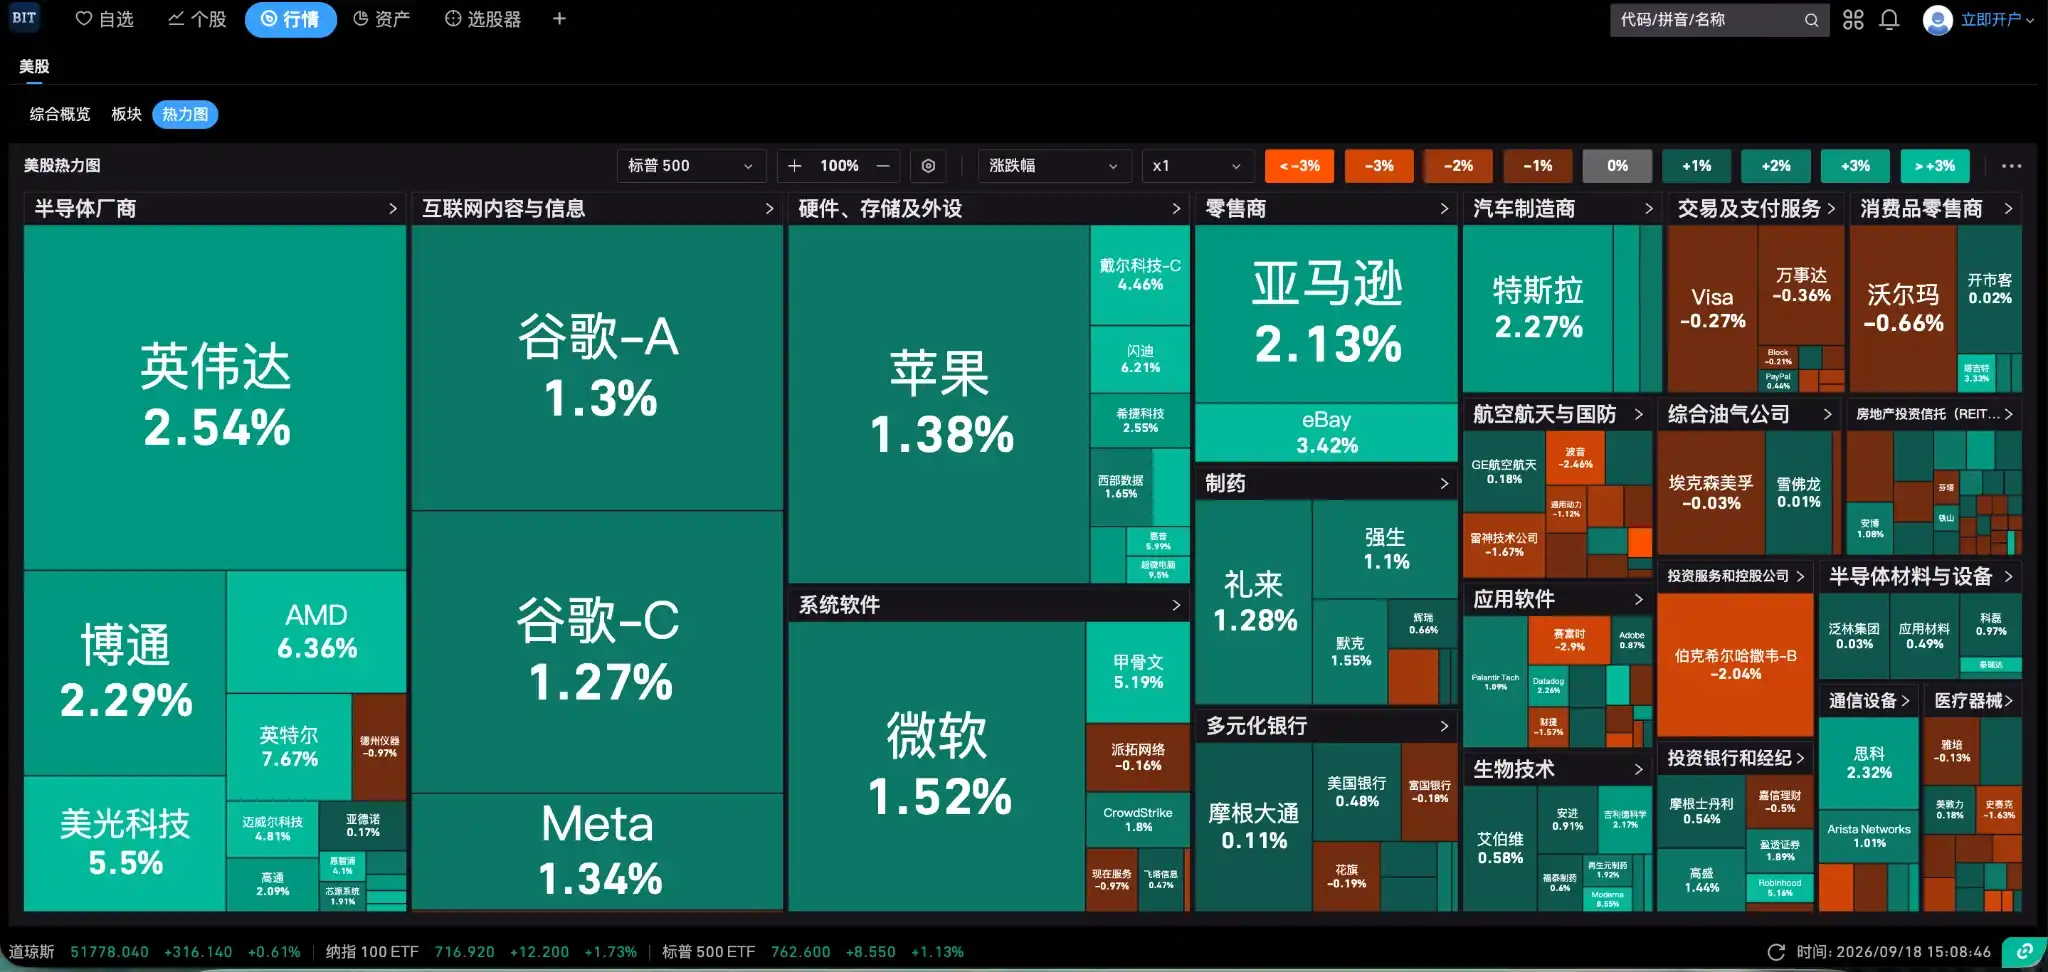
昨夜美股终结三连跌,市场从对美联储加息的恐慌中调整心态。道指涨0.62%,标普500涨1.14%报7,637点,纳指涨1.69%。核心推动力来自油价连续两日回落与美债收益率从5%上方退回约4.93%,终结连续9日的上行。
AI与芯片板块成为反弹核心,黄仁勋在苏格兰活动上表示,英伟达明年芯片销量有望达到今年两倍,供应而非需求才是瓶颈,直接点燃硬件叙事。费城半导体指数大涨超3%,英伟达涨2.54%,英特尔涨7.67%,AMD涨6.36%,美光涨5.50%。电力设备与算力云同步走强,Generac因与亚马逊签署最高80亿美元备用发电机协议暴涨18%以上。高盛交易台活跃度评分仅4/10,城堡证券策略师Scott Rubner认为,这更多是空头回补与仓位修复,9月仍可能颠簸,但AI板块有望在10月率先企稳。
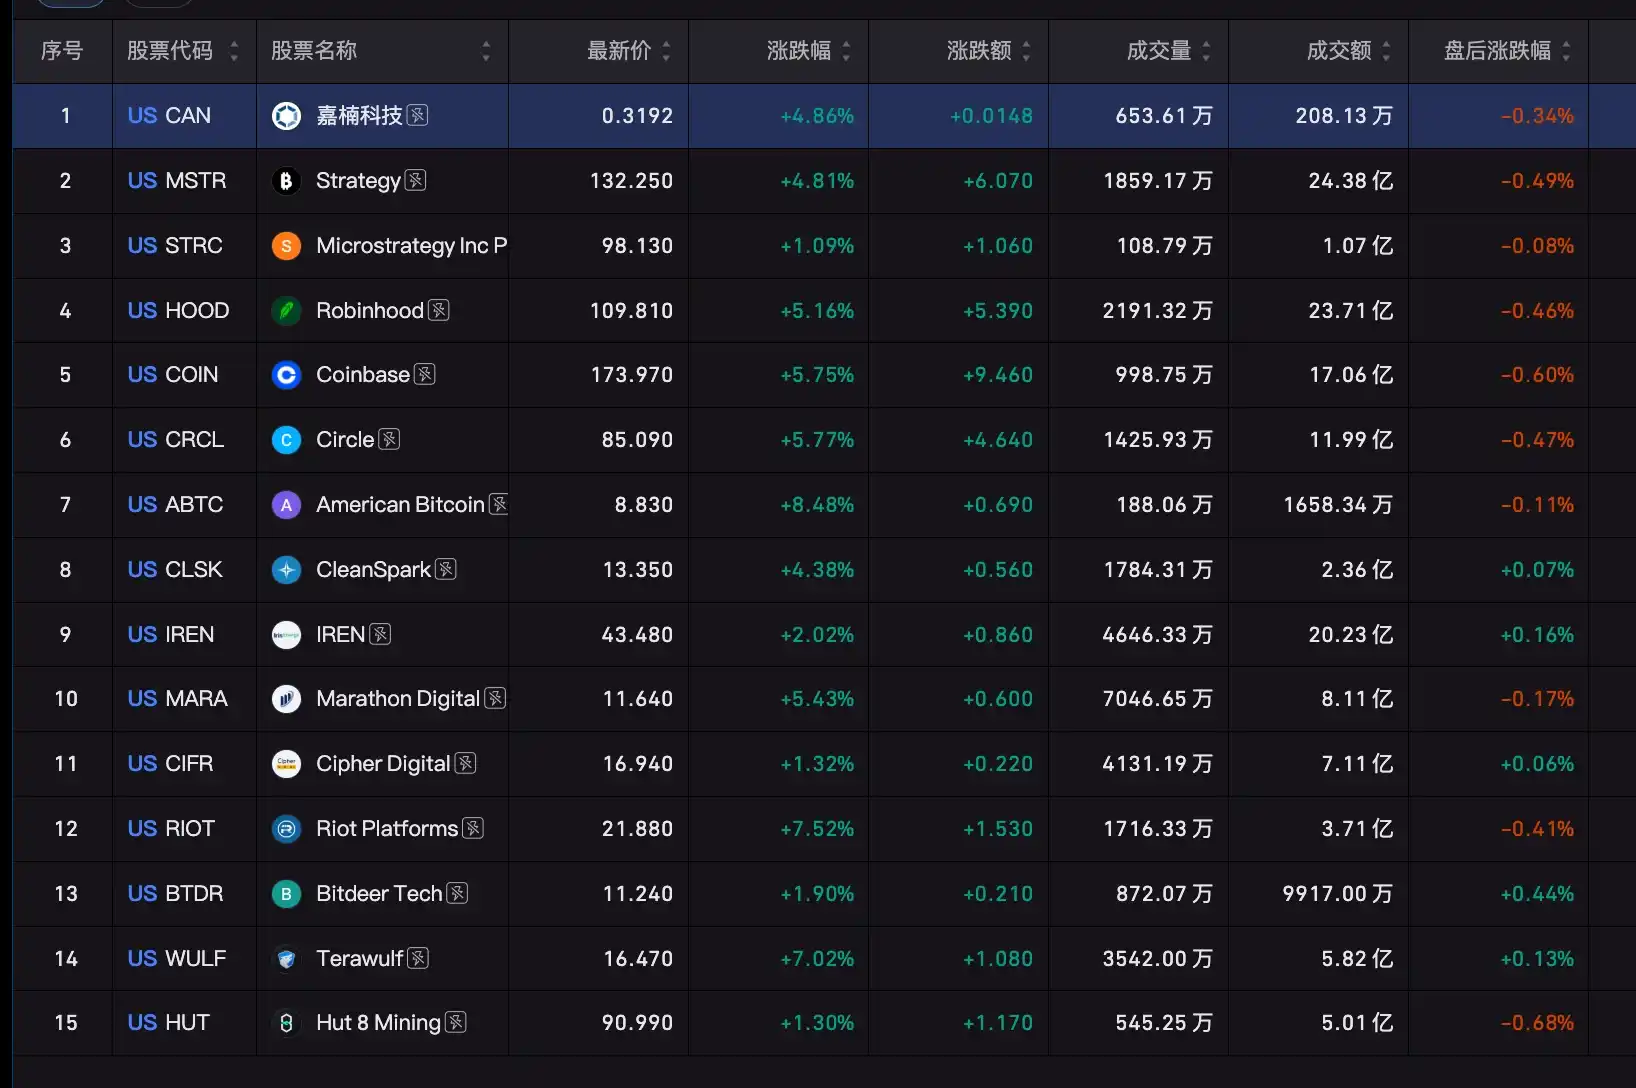
隔夜加密概念股几乎全面上涨,据BIT美股数据显示,Robinhood上涨5.16%,Coinbase上涨5.75%,Circle上涨5.77%,Strategy上涨4.81%。 矿企表现更为强劲,Riot Platforms涨7.52%,Terawulf涨7.02%,Marathon Digital涨5.43%,CleanSpark涨4.38%,American Bitcoin涨8.48%。
监管层面,SEC为代币化股票交易提供五年豁免,直接利好交易平台与链上金融基础设施。市场将此视为传统证券上链的试验窗口,叠加比特币企稳,资金重新回流加密相关资产。
日本加息不鹰,韩国半导体冲在最前
日本央行如期加息25个基点至1.25%,创1995年以来最高水平,也是2024年3月退出负利率后的第六次加息。决议以7比2通过,两位委员反对,声明未释放明显更鹰派信号,行长植田和男强调没有预设具体加息步伐,将根据经济和物价情况逐次决定。市场因此把两张反对票以及缺乏明确加速加息指引,理解为日本央行仍会谨慎推进正常化。
日元短线走弱,美元/日元上涨1.15%至约157.8,日经225指数收涨1.38%。半导体及科技板块表现最为亮眼:存储芯片巨头铠侠股价大涨9.40%;半导体设备巨头Tokyo Electron上涨4.20%;软银涨超1%,并把以Arm股份为担保的保证金贷款增至250亿美元,继续加码AI。
韩国KOSPI指数收涨2.68%,表现更为强劲。半导体板块领涨,SK海力士涨6.41%,三星电子涨3.36%。韩媒报道显示,半导体设备关键零部件交货周期普遍延长一倍以上,部分日本零部件等待时间达40个月,供应链瓶颈可能推迟三星平泽与SK海力士龙仁等扩产项目。尽管如此,AI需求热潮仍支撑芯片股情绪,市场将其解读为短期供给紧张与长期资本开支叙事并存。
今日港股三大指数集体收涨,恒生科技指数表现最为强势,大涨2.2%,恒生指数与国企指数分别上涨0.6%和0.61%。半导体与AI概念股成为市场核心引擎:AI大模型公司MiniMax-W暴涨近19%,爱芯元智大涨16.6%,天数智芯涨11.95%,智谱涨5.4%;半导体板块中宏光半导体、兆易创新、澜起科技及中芯国际均表现强势。此外,AI硬件龙头联想集团大涨9.5%,创阶段新高。
A股同样全面修复,上证指数上涨0.94%,深证成指上涨1.72%,创业板指上涨2.25%,科创综指涨超3%,超过4,200只股票上涨。半导体、GPU、存储芯片、通信设备和电脑硬件领涨,房地产午后同步走强;煤炭、汽车、油气和银行则相对落后。
接下来需要关注:
9月18日(周五)
-
美股三巫日:股指期货、股指期权和个股期权同时到期,成交量和尾盘波动通常放大。这次紧跟美联储和日本央行决议,波动风险更高。
-
恒生科技指数扩容与改组咨询截止:扩容至50只并引入高增长因子,可能影响港股科技股被动资金预期,AI、软件和高成长科技标的最受关注。
-
iPhone 18 Pro发售:将检验苹果新品需求,对苹果产业链、消费电子、存储、光学和半导体情绪有影响。
-
华为全联接大会9月17日至19日举行:市场关注昇腾950超节点、AI算力新品和产业伙伴计划。国产算力、服务器、光模块、液冷和数据中心链条可能获得催化。
-
Semicon India 9月17日至19日:全球半导体和政策领导人参会,市场关注印度半导体制造、封测和供应链政策,可能影响全球芯片产业链布局预期。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.