


大摩研报解读:互联网股估值折价,AI 不确定性再起
摩根士丹利研报指出,互联网龙头股估值普遍低于历史均值,其中亚马逊、谷歌、META存在显著折价;AI不确定性引发板块分化,旅游和共享经济因AI替代风险领跌,数字广告则因AI增效而相对抗跌;SBC调整后估值差异扩大,反映不同公司现金支出结构差异。
 摘要由 Mars AI 生成
撰文:Rita
旅游和共享经济板块上周下跌,数字广告却上涨,互联网股内部出现明显分化。摩根士丹利在 2026 年 9 月 16 日发布的报告中指出,AI 不确定性重新浮现,但互联网龙头估值相对历史仍有折价。亚马逊、谷歌、META 的 2026 年预期市盈率分别为 19 倍、17 倍、20 倍,较各自过去 12 个月均值折价 34%、35%、9%。
大摩分析师 Brian Nowak 在报告中指出,市场对 AI 的持续性重新评估,旅游和共享经济板块上周表现最差,ABNB 下跌 6.5%,BKNG 下跌 10%。数字广告板块相对抗跌,META 领涨。该行认为,估值折价和盈利增长将支撑互联网龙头,但 AI 不确定性可能压制短期情绪。
龙头估值仍低于历史
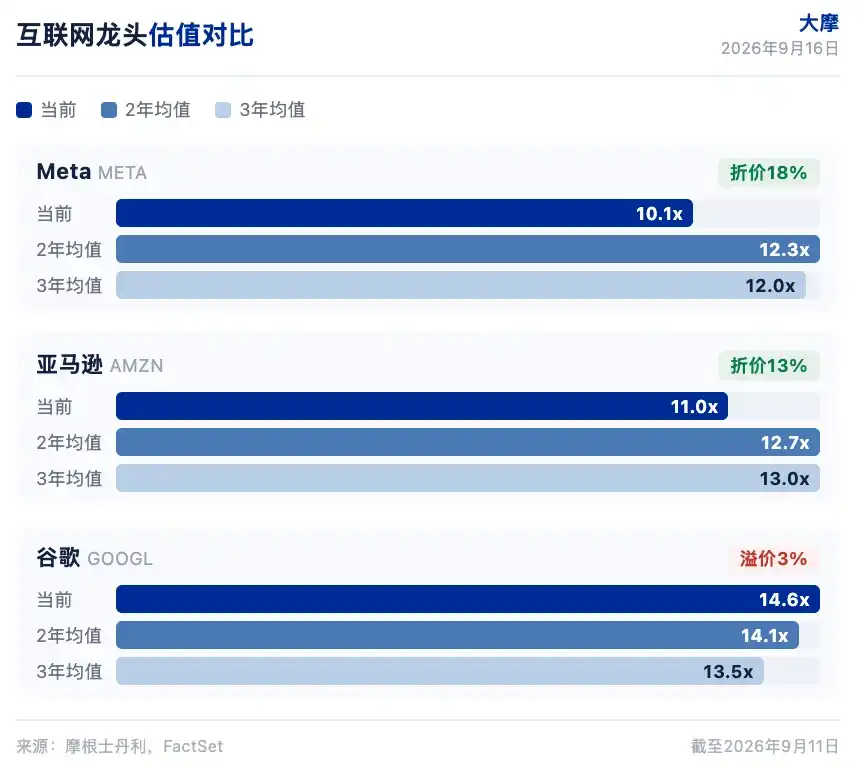
亚马逊、谷歌、META 的 NTM EV/EBITDA 倍数(远期价值倍数)分别为 11.0 倍、14.6 倍、10.1 倍,较两年均值折价 13%、溢价 3%、折价 18%,较三年均值折价 15%、溢价 8%、折价 16%。大摩指出,META 和亚马逊的估值折价最为明显,反映了市场对 AI 投资回报和监管风险的担忧。
大摩覆盖的互联网板块中,数字广告市场加权平均上周上涨 1.4%,电子商务下跌 0.6%,旅游下跌 8.1%,共享经济下跌 5.2%。旅游板块跌幅最大,主要受 AI 搜索改变用户预订习惯的担忧影响。大摩认为,旅游平台的 AI 不确定性最高,因为 AI 代理可能直接完成预订,绕过传统平台。
SBC 调整后差距扩大
大摩在报告中特别指出,如果将股票薪酬视为现金支出,互联网公司的 EV/EBITDA 倍数将平均上升 36%。数字媒体板块中,PINS 调整后倍数从 9.0 倍升至 27.5 倍,DUOL 从 18.5 倍升至 38.7 倍,RDDT 从 19.6 倍升至 29.0 倍。电子商务板块中,EBAY 从 24.6 倍升至 29.7 倍,FIGS 从 23.8 倍升至 33.0 倍。
大摩认为,SBC 调整后的估值更能反映公司的真实现金支出。对于 SBC 占比较高的公司,调整后的估值倍数显著高于报告值。投资者在比较互联网公司估值时,需要考虑 SBC 的影响。META 和 GOOGL 的 SBC 调整幅度相对较小,分别为 13%和 19%,而 PINS 和 DUOL 的调整幅度超过 100%。这一差异说明,SBC 对估值的扭曲在不同公司之间差别很大,不能一概而论。
旅游板块 AI 风险最高
旅游板块上周下跌 8.1%,ABNB 和 BKNG 领跌。市场担忧 AI 代理可能改变旅游预订流程,用户通过 AI 直接完成预订,绕过传统平台。大摩认为,旅游平台的 AI 风险最高,因为预订流程标准化程度高,AI 代理容易介入。
共享经济板块上周下跌 5.2%,UBER、DASH、LYFT 均下跌。大摩认为,共享经济的 AI 风险相对较低,因为涉及线下服务和实时调度,AI 代理难以完全替代。但市场情绪偏谨慎,板块跟随旅游下跌。旅游和共享经济的跌幅差异,反映市场对不同商业模式的 AI 替代风险评估不同。
数字广告相对抗跌
数字广告板块上周上涨 1.4%,META 上涨 5.1%,SNAP 上涨 3.8%,RDDT 上涨 2.1%。大摩认为,数字广告的 AI 风险最低,因为广告投放和效果衡量已经高度自动化,AI 更多是效率工具,难以构成替代威胁。META 的 AI 推荐和广告定向能力持续提升,是板块领涨的主要原因。
大摩覆盖的互联网板块中,META 的 2026 年预期市盈率 20 倍,较 12 个月均值折价 9%。GOOGL 的 2026 年预期市盈率 17 倍,较均值折价 35%。AMZN 的 2026 年预期市盈率 19 倍,较均值折价 34%。大摩认为,谷歌和亚马逊的估值折价反映了市场对 AI 资本支出和利润率压力的担忧,而 META 的折价幅度较小,说明市场对其 AI 变现能力的信心相对更强。
估值信号多空并存
大摩指出,互联网板块的 NTM EV/EBITDA 倍数为 12.4 倍,较 5 年均值折价 9%,较 10 年均值折价 17%。NTM EV/Sales 倍数为 4.9 倍,较 5 年均值溢价 17%,较 10 年均值溢价 18%。EV/EBITDA 折价与 EV/Sales 溢价的组合,反映互联网公司的利润率结构正在变化,收入增长快于利润释放。
从个股看,META 的 EV/EBITDA 折价幅度最大,达到 18%,而 GOOGL 仍有 3%溢价。这一分化说明市场对不同公司的 AI 投资回报预期存在差异。大摩认为,META 的广告业务 AI 变现路径更清晰,而谷歌和亚马逊的 AI 资本支出规模更大,利润率压力更明显。
大摩列出的下行风险包括 AI 不确定性持续压制估值、旅游板块 AI 替代加速、SBC 调整后估值偏高、宏观经济疲软影响广告支出。上行风险包括 AI 代理提升广告效率、旅游平台成功整合 AI、估值折价吸引资金流入。
如果 AI 代理真的改变旅游预订流程,旅游平台的估值折价会继续扩大,还是成为新的买点?
免责声明
本文系潮向研究对第三方券商研究报告(摩根士丹利,2026 年 9 月 16 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.