


Altimeter创始人谈AI交易:AI公司ARR是市场最重要边际变量,利率是三大风险之一
Altimeter创始人Gerstner在All-In Summit 2026指出,AI仍是科技史上最大超级周期,但2026年投资难度上升,市场已从估值驱动转向盈利驱动;AI实验室的ARR(年化经常性收入)成为最关键边际变量,而利率、监管和电力是三大核心风险;投资者需聚焦收入增长、资本开支匹配度及宏观变量,保持仓位灵活。
 摘要由 Mars AI 生成
9月15日,在All-In Summit 2026上,对冲基金Altimeter创始人兼CEO Brad Gerstner发表了题为《市场现状》的演讲。在演讲中,Gerstner解释了几个问题,比如“为什么当前美股并非2000年互联网泡沫”“为什么半导体贡献了纳斯达克约70%的回报”以及“AI公司的ARR为什么是市场最重要的边际变量”。
美东时间9月16日14时,联储宣布加息25基点,美东时间9月17日起生效。在演讲中,Brad Gerstner也认为,利率、监管和电力是AI交易和市场未来面临的三大风险之一。
Gerstner的核心判断是,AI仍是科技史上规模最大的超级周期,但2026年的投资难度已明显提高。2023年至2025年,只要判断AI方向正确并集中押注,就有机会获得回报;到了2026年,AI已成为共识,估值也已充分反映预期,投资者必须紧盯收入、电力、利率、监管和IPO进程等具体事实,保持仓位和判断的灵活性。
在演讲后,美国天使投资人Phil Trubey认为这一分享有两点最值得关注:
一、Gerstner预测明年只会有“仅”25 GW的新数据中心容量上线,其中一半被Anthropic和OpenAI使用,而Dylan Patel的预测是43GW。
二、如果10年期政府债券收益率升至 5.5%,将对大规模资本投资构成问题(债务融资将枯竭)。
Phil Trubey还援引Gerstner的话表示,“正如我们都知道的,AI 交易现在已经充分被定价”。这意味着作,二级市场的机构投资者,你现在必须非常灵活敏捷。
“像Altimeter 和Atreides这样的活跃科技对冲基金经理或许是值得关注的投资去处。”
在演讲的最后,Gerstner判断:“我们现在应该保持中等仓位,同时保持思维灵活。如果未来几个月这些AI实验室的收入大幅增长,油价也开始回落,我们会投入更多筹码;如果没有,我们保留进一步降低仓位的权利。”
以下为「明亮公司」编译整理的演讲全文:
Altimeter“市场现状”演讲封面(来源:All-In Summit 2026、Altimeter,下同)
这轮上涨由盈利驱动,AI不是泡沫
今年市场上涨了15%,从去年1月算起上涨了39%。这一切发生在市场持续担忧关税、地缘政治和AI监管的背景下。
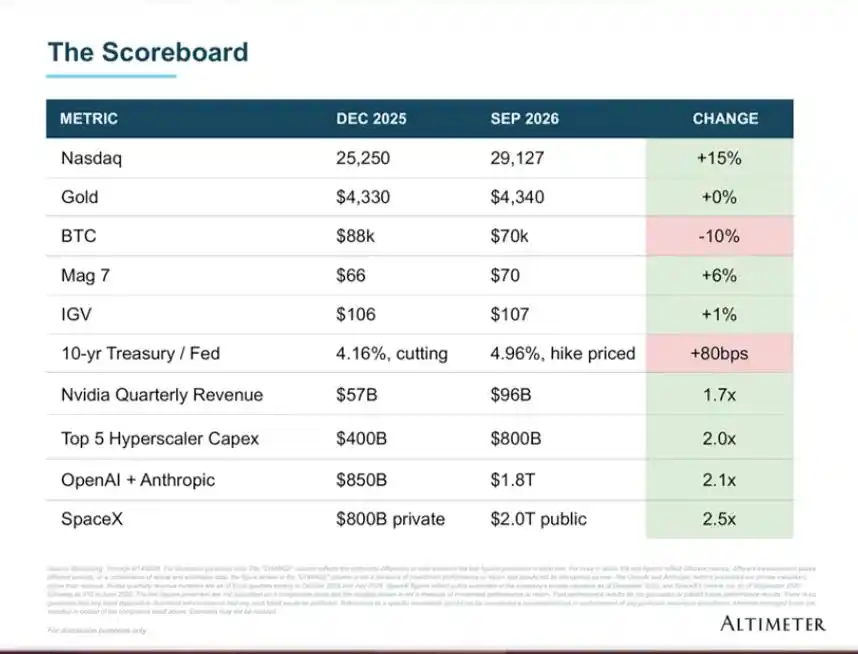
2025年末至2026年9月主要资产与AI产业指标对比
先看记分牌。Besties群里很多人年初认为黄金今年会大涨,但黄金基本持平;比特币下跌了10%。与此同时,英伟达季度收入增长到约两倍,超大规模云厂商的资本开支增长到约两倍,OpenAI和Anthropic的估值增长到约两倍,SpaceX的估值达到约2.5倍。要知道,这些增长发生在相当不友好的宏观环境中。
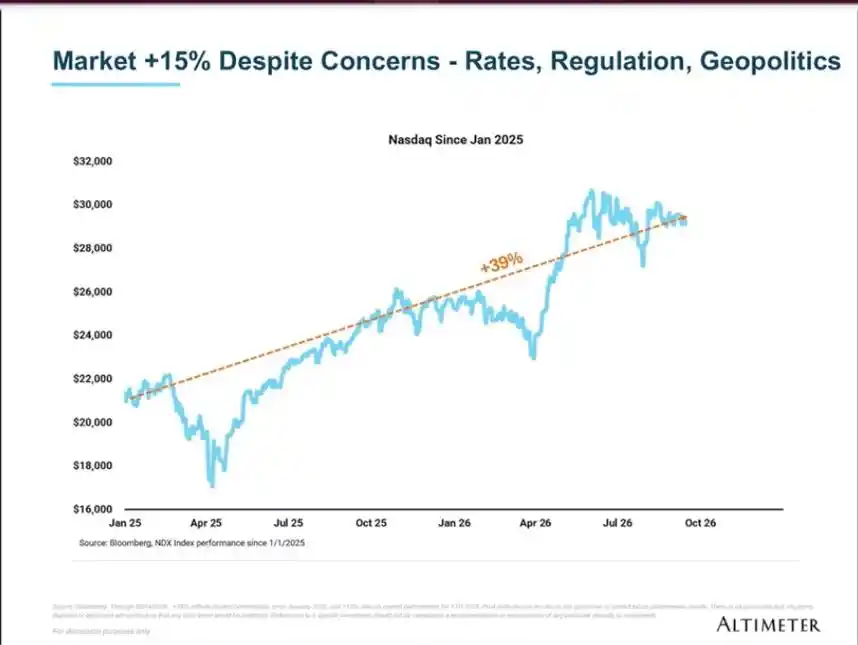
尽管利率、监管与地缘政治风险上升,纳斯达克仍较2026年初上涨15%
这不是由估值倍数扩张推动的市场,而是由盈利推动的市场。今年我们看到的是估值收缩,盈利却增长了26%。当然,其中很大一部分来自AI基础设施,但纳斯达克和标普500的估值倍数实际上都在下降。
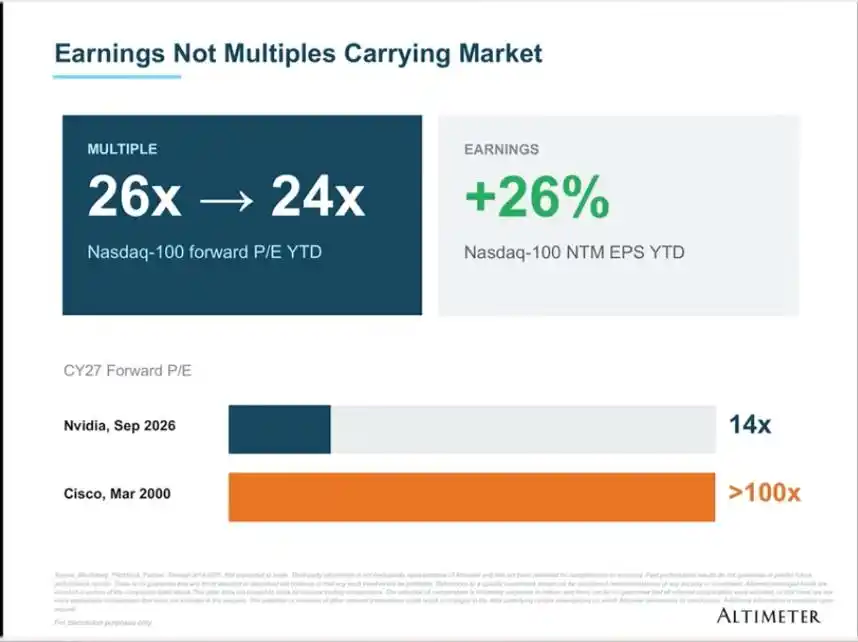
纳斯达克100指数盈利增长26%,远期市盈率由26倍降至24倍
英伟达目前按照2027年完税后GAAP盈利计算,远期市盈率只有14倍。这与2000年的泡沫完全不同。当时思科的相应估值超过100倍。纳斯达克、标普500、费城半导体指数和英伟达目前的估值都明显低于各自历史平均水平。
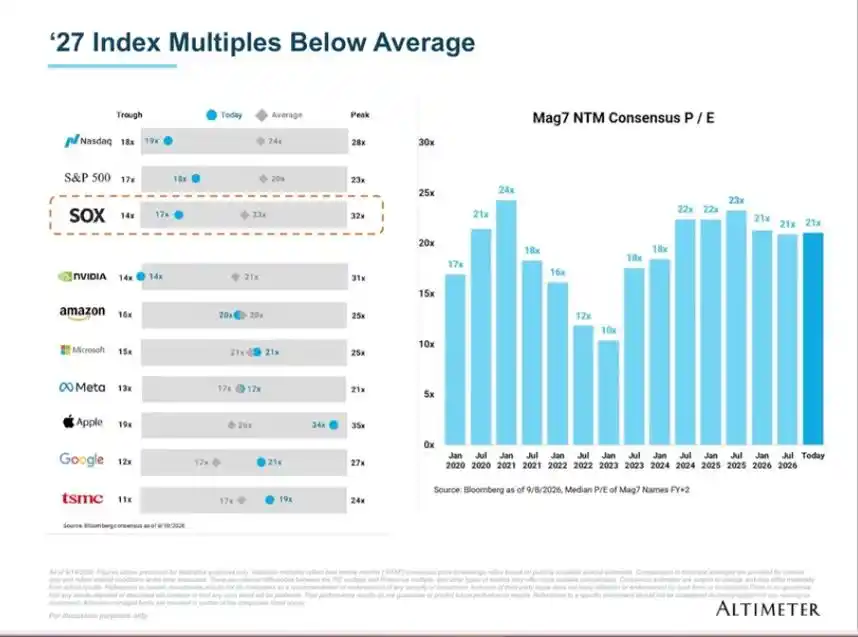
主要指数和科技龙头2027年远期估值大多低于历史均值
“科技七巨头”的整体估值大致处在历史平均附近,但并不是所有人都在赢。可选消费、软件、金融等大板块几乎没有上涨。当前市场是由科技史上规模最大的资本开支建设、也是最大的一轮超级周期所驱动的。
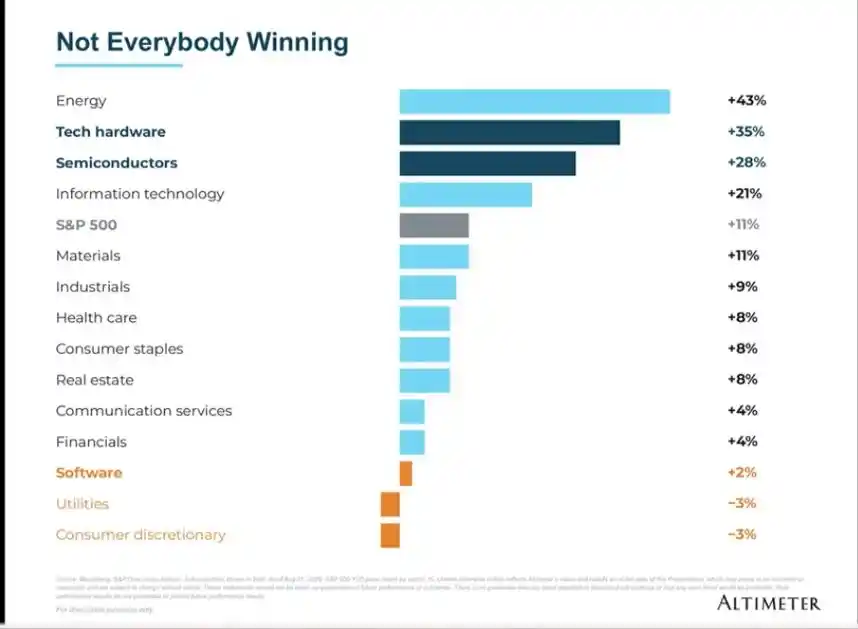
2026年美股行业表现明显分化,能源、科技硬件和半导体领涨
半导体贡献了纳斯达克约70%的回报。70%既是好消息,也是风险所在。
那么,谁真正赚到了钱?“制造Token”的企业正在赚钱,而“购买Token”的企业更多只是跟随市场上涨。由于AI基础设施供给极其紧张,一些大型上市公司的股价表现出了类似风险投资的回报:戴尔在18个月内上涨约5倍,SK海力士上涨约9倍。
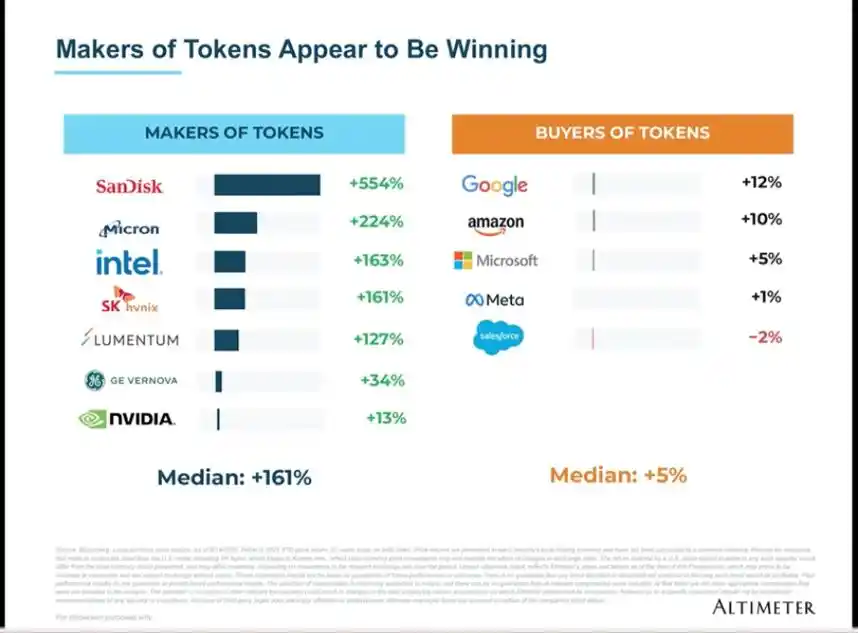
“Token制造者”的股价表现显著领先“Token购买者”
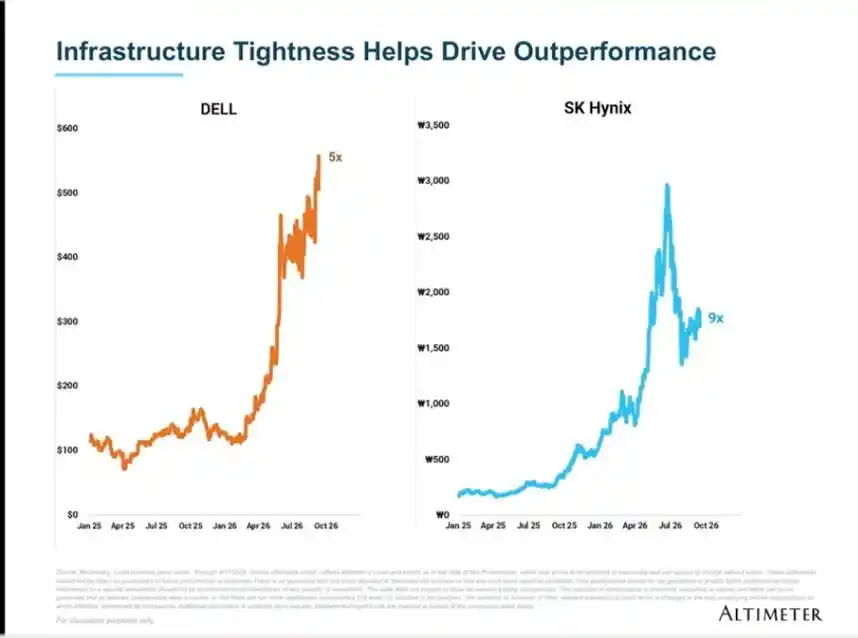
基础设施供给紧张推动戴尔和SK海力士大幅跑赢市场
我非常喜欢下一张图。蓝色柱体是超大规模云厂商的资本开支,橙色柱体是半导体公司的自由现金流。你会发现,云厂商每投入一美元资本开支,几乎就对应着基础设施公司一美元的自由现金流。
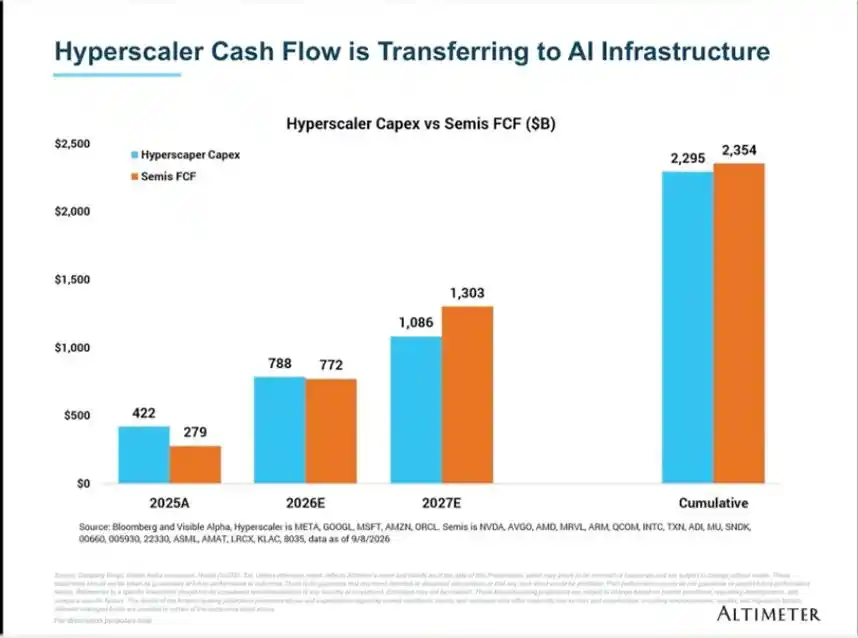
超大规模云厂商的资本开支正在转化为半导体公司的自由现金流
AI实验室的收入必须追上资本开支
年初时我们在哪里?这是一个非常重要的分析框架。大家可能还记得,去年10月我和Sam Altman、Satya Nadella做过一期播客。我问了Sam一个所有人都想知道的基本问题:当你的GAAP收入只有130亿美元时,怎么能承诺投入1万亿美元资本开支?
“我原以为这个问题可以消除市场的一些困惑,结果他让我卖掉手里的股份。”
随后,去年12月初,Claude Opus 4.5和Claude Code出现了。Anthropic的年化收入在今年1月约为20亿美元,2月约为40亿美元,3月则升至110亿美元。大家注意到发生了什么吗?3月,市场开始意识到Anthropic收入增长的真实速度。
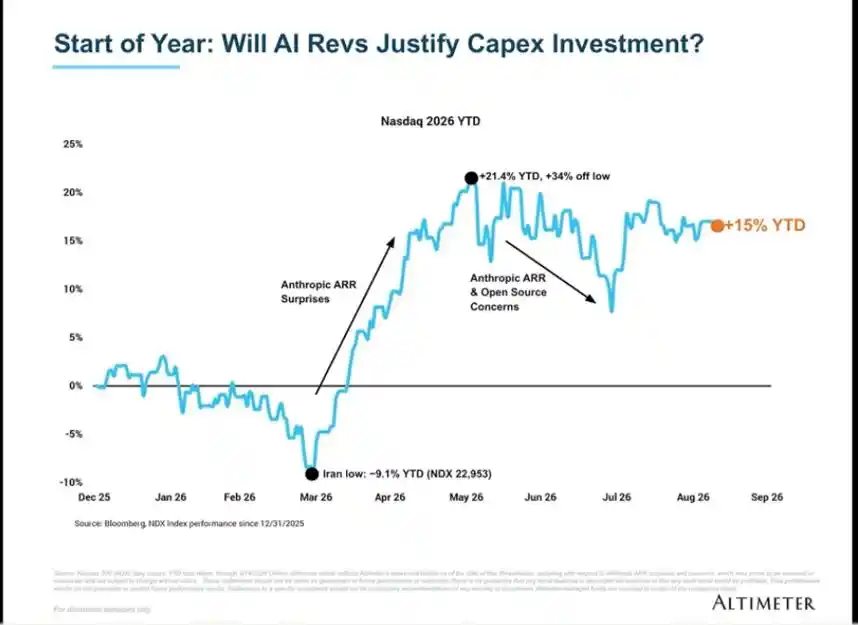
Anthropic收入超预期点燃行情,随后因收入预期下调和开源竞争担忧进入震荡
“AI收入会不会到来”这个问题得到了一个带感叹号的答案:它不仅到来了,而且规模非常大。这就是市场在4月和5月出现历史性上涨的原因。市场从低点快速反弹,点燃引线的正是Anthropic的月度收入。
6月和7月,市场进入盘整。为什么?因为Anthropic披露的年化收入约为650亿美元,而部分投资者此前预期是750亿美元,市场不得不下调一些预测。同时,大家也开始担心开源模型是否正在赶上,以及Anthropic能否持续创造这样的收入。
我们很难真正理解,因为资本主义历史上从未出现过这种收入曲线。它们处在抛物线式、甚至双重指数式增长轨道上。
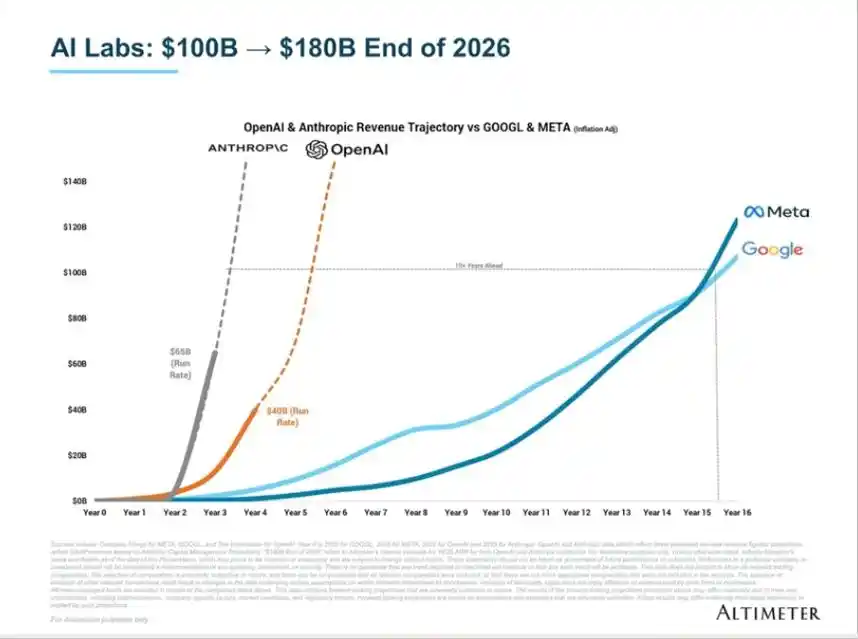
OpenAI与Anthropic的收入增速远快于Google和Meta早期发展阶段
根据截至7月市场流传的各种信息,前三大实验室,也就是Anthropic、OpenAI和SpaceX相关业务,合计年化收入大约为1000亿美元。
我认为,到今年年底,它们至少需要达到1800亿美元,也就是在几个月内再增加800亿美元,才能让AI交易逻辑保持完整。
因此,Anthropic和OpenAI的月度收入究竟是40亿美元还是80亿美元,已经成为今天市场最重要的单一数据点。
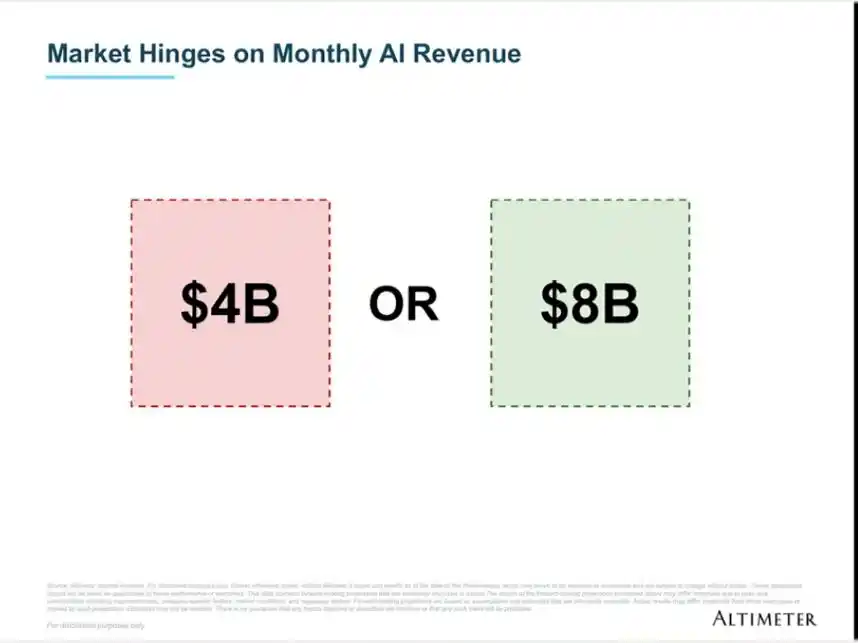
AI实验室月度收入是40亿美元还是80亿美元,将决定市场方向
对长期从事风险投资的人来说,这几乎难以想象。过去,一家软件公司如果能在四五年内做到10亿美元收入,就已经进入行业前5%。但这正是今天市场定价所隐含的增长速度。
为什么这如此重要?如果全球每年要建设1.5万亿美元的AI资本开支,就必须有人为它买单。微软不是最终买单者,它是在建设算力并出租;Google和Amazon也是如此。那么,谁在租用这些算力?我们必须看到足够的承购收入,才能支付租金。
如果今年结束时,AI实验室的年化收入达到约2000亿美元,那么接下来必须从2000亿美元增长到4500亿美元,再到8000亿美元乃至1万亿美元,才能跟上资本开支的增长。
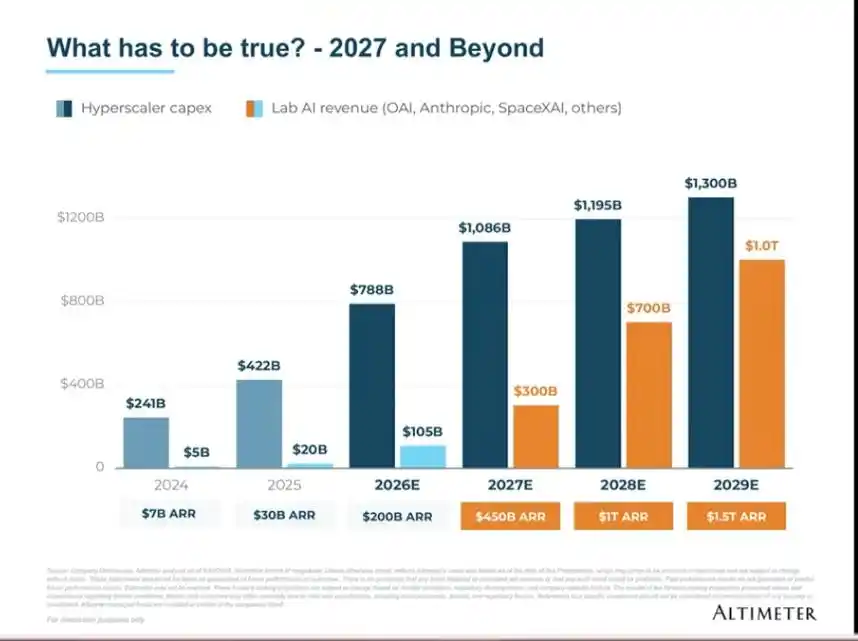
要支撑2027年至2029年的资本开支,AI实验室收入需要持续大幅增长
图中的蓝色柱体是五大科技公司的预期资本开支,橙色柱体则是维持这笔投资所需要的AI实验室GAAP承购收入。如果收入无法实现这样的增长,我们就不可能持续建设如此庞大的资本开支。
因此,AI实验室正在积极扩大算力。就像我去年10月与Sam的谈话所反映的那样,它们看到了递归式能力提升,也看到了产品需求的爆发。
2026年,全球新增AI计算能力约19吉瓦,其中约7吉瓦流向两家领先实验室。SemiAnalysis的Dylan Patel预计,2027年将新增43吉瓦,其中约14吉瓦流向领先实验室。
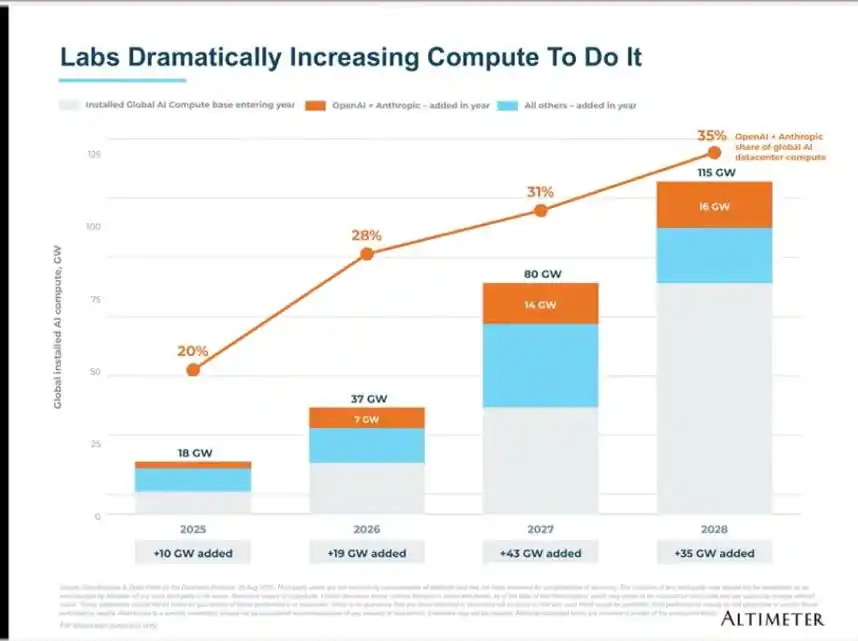
AI实验室正在显著提高其在全球新增数据中心算力中的占比
我们稍后还要回到一个问题:明年真的能够建成43吉瓦计算能力吗?要知道,明年计划新增的规模,已经接近美国今年拥有的全部累计计算能力。如果建设没有按计划完成,会发生什么?
而且,如果把这些柱体累加,到2028年,正如David Sacks昨天所说,美国一半以上的计算能力将由两家实验室控制。
Token和生产率红利仍在指数级增长
市场空间真的存在吗?知识工作的总潜在市场极其庞大,其中包括消费者与广告、编程、各种白领工作流,以及数以百万计的企业。我认为,这是人类历史上最大的潜在市场。
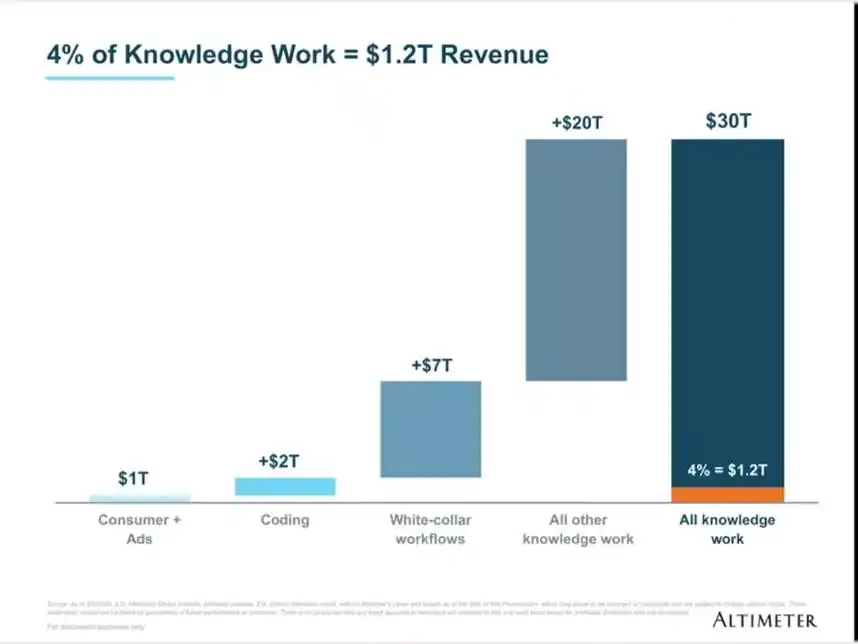
只需覆盖全球知识工作市场的4%,即可形成约1.2万亿美元收入
AI只需要获得这个市场约4%的份额,也就是1.2万亿美元收入,就足以支付资本开支。因此,我不认为问题出在市场空间不够大。
黄仁勋此前在我们的播客里说:推理计算会增长10亿倍。两年前,很多人认为这完全不可能,但在智能体时代,我们恰恰已经走到了这一步。
2023年的聊天模型,每完成一项工作大约消耗10的3次方个Token;2025年的推理模型提升到10的6次方;到了2026年的智能体,成群的智能体全天并行运行数小时,每项工作可能消耗10的12次方个Token。从聊天到智能体,单位工作的Token消耗增长了10亿倍。
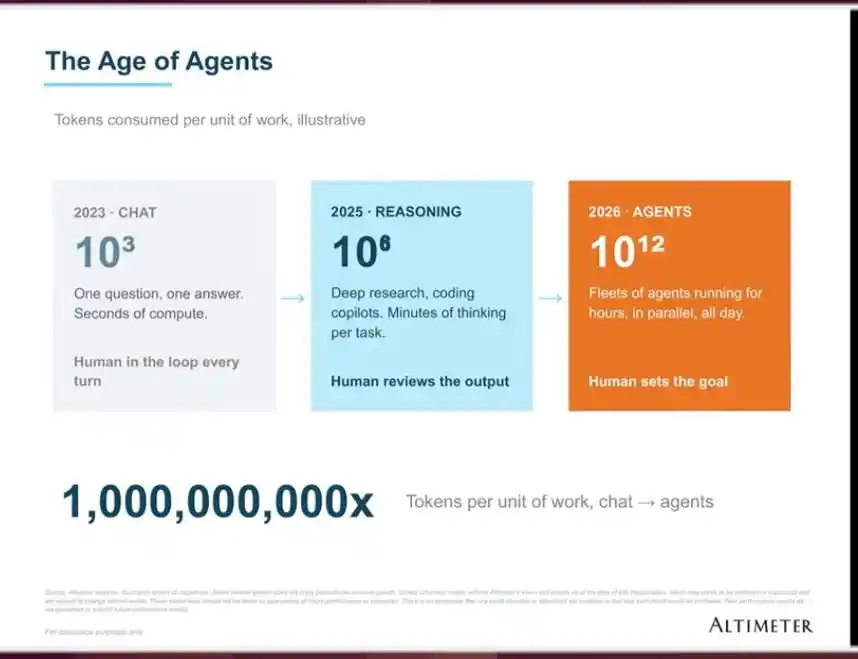
从聊天到推理再到智能体,单位工作的Token消耗增长10亿倍
Token使用量仍在指数级增长。预计2026年Gemini、OpenAI和Anthropic合计将处理47千万亿个Token,是2025年14.5千万亿个的约3.2倍。
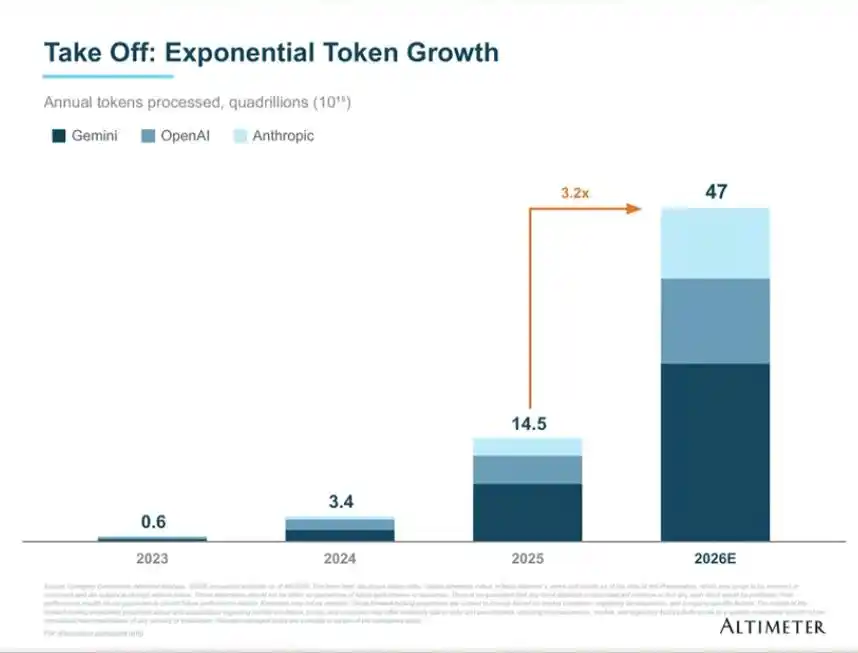
全球头部AI实验室的Token处理量继续指数级增长
所以,问题仍然不是需求。Codex用户在过去8个月增长了40倍。再看企业的知识工作支出,从2025年1月至今,企业客户的日均AI支出中位数增长约17倍。
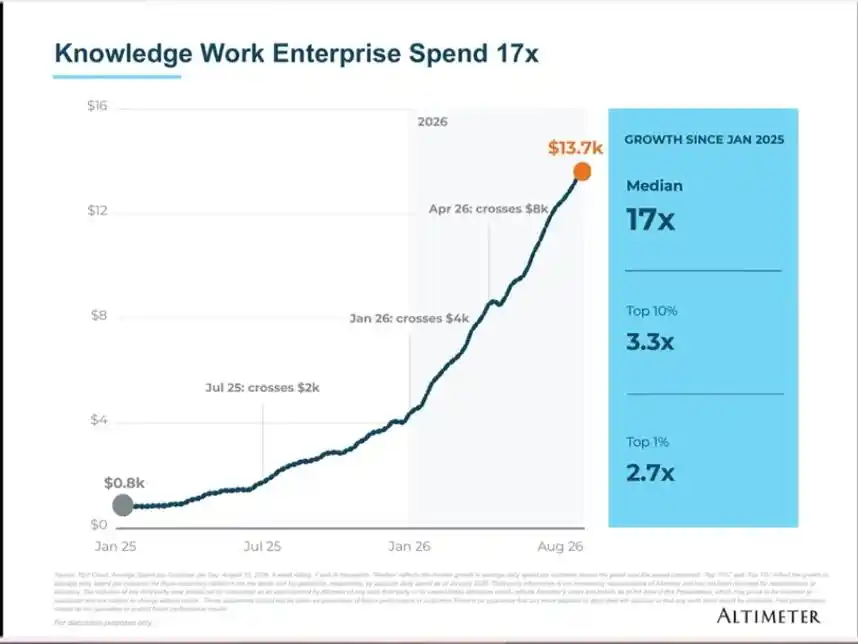
企业知识工作相关AI支出中位数较2025年初增长17倍
我和现场很多人交流过,涵盖小企业、中型企业、大型企业,也包括Altimeter这样的公司。我们现在已经无法在不购买AI的情况下运营业务,所以这种增长并不令人意外。
接下来要看AI给整个经济带来的生产率红利。2015年至2025年,标普500公司的每股收益年均增长约10%,其中收入增长贡献约6%,利润率每年扩张约38个基点。
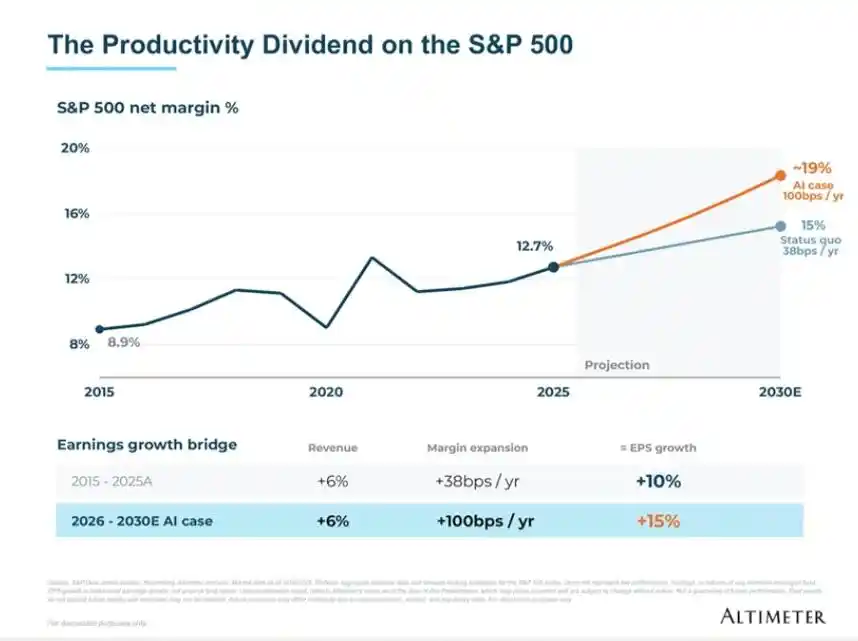
若AI推动利润率每年扩张100个基点,标普500每股收益增速有望升至15%
现在的问题是,借助AI智能体,我们能否把每年38个基点的利润率扩张提高到100个基点?答案显然是肯定的。
我接触的公司都在做同样的事情。Uber说,公司收入会增长20%,但不会同步增加员工;Snowflake说,公司会增长30%,但同样不会增加员工。这就是利润率扩张。这些公司最大的成本项目就是人和工程师。这并不意味着它们会解雇所有人,而是不会像过去那样按同样速度扩招。
C端智能体也会进入每个人的口袋。大家可能还记得我和Bill Gurley打过的赌:我们什么时候能够用口袋里的C端智能体预订酒店?我认为,Instinct和Meta Muse已经让这件事成为现实。
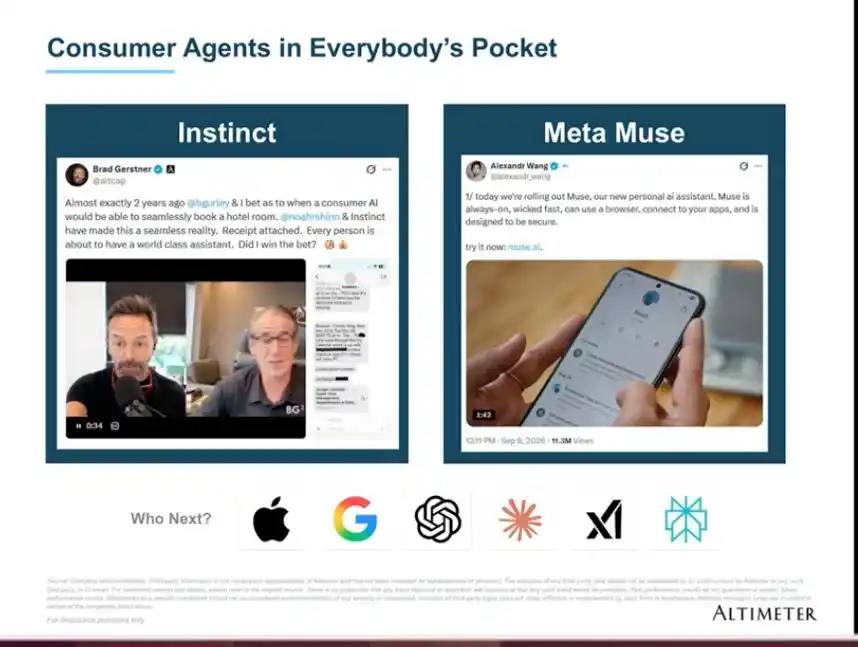
C端智能体开始进入每个人的口袋
这可能成为又一个万亿美元级市场,也必然会消耗海量Token。
三大风险:监管、电力和利率
接下来是三项风险和挑战。很抱歉我讲得很快,但我想保持节奏。三项风险分别是监管、电力,以及利率正在发生的变化。
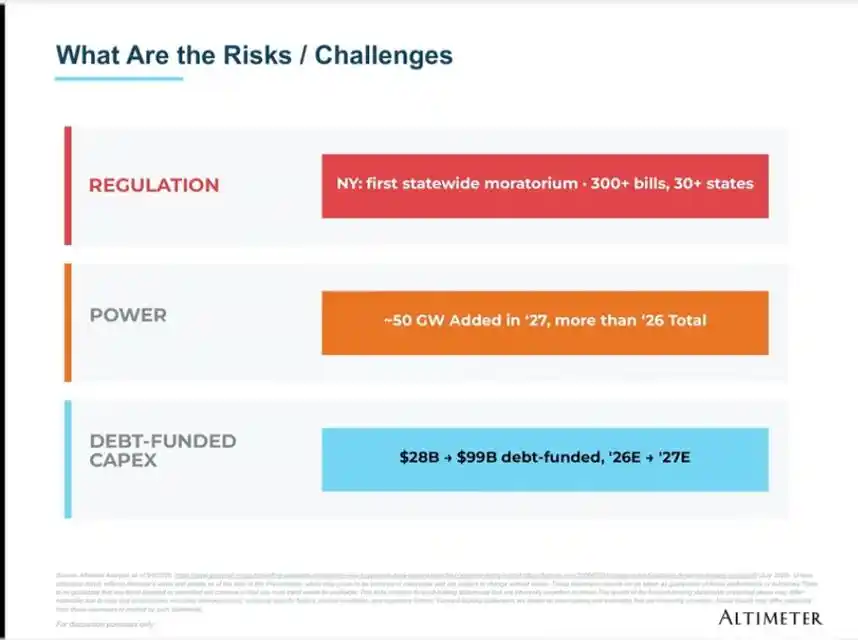
AI基础设施面临监管、电力与债务融资三重挑战
先看监管。这是一场拉锯战。很多人对我说,你似乎同时站在争论双方。事实是,答案不会位于任何一个极端。我们需要符合常识、务实可行的解决方案,让我的母亲、姐妹和兄弟不再对AI感到恐惧。我们必须让选民相信这项技术是安全的,因为他们最终决定谁来代表自己。
Elon Musk昨天提出了一个很好的建议,即引入同行评审。我相信我们最终会找到办法,只是政策形成的过程会相当混乱。
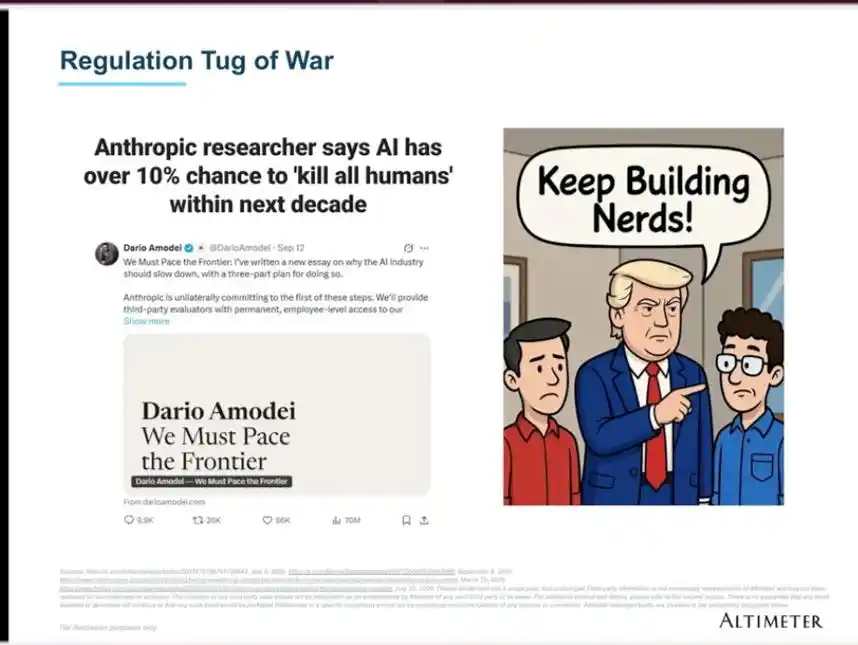
AI监管正在“放慢前沿”与“继续建设”之间拉锯
但我们有过度监管的历史教训。当公众恐惧、活动人士开始推动议程时,美国曾取消67座计划中的核裂变反应堆,相当于在与中国的竞争中单方面“解除武装”。这对美国是一场灾难。本来可以获得大量清洁能源,最终却因为一群执意关闭核电的活动人士,转而产生更多非清洁排放。
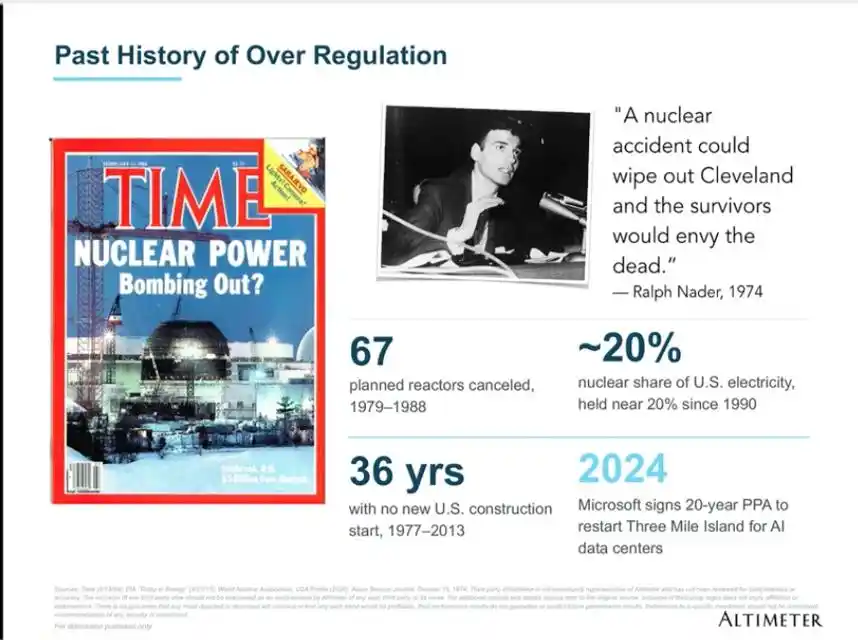
过度监管曾使美国核电建设停滞数十年
我们不能让同样的事情发生在AI身上。所以,监管是一项威胁,也是一项真实风险。
其次,原子和能源都很难建设。回到刚才的问题:我们能否在明年建成43吉瓦计算能力?美国目前全部计算能力还不到40吉瓦,要在一年内新增43吉瓦,就必须解决审批和地方反对、电网并网延迟、熟练工人短缺以及电力设备售罄等问题。
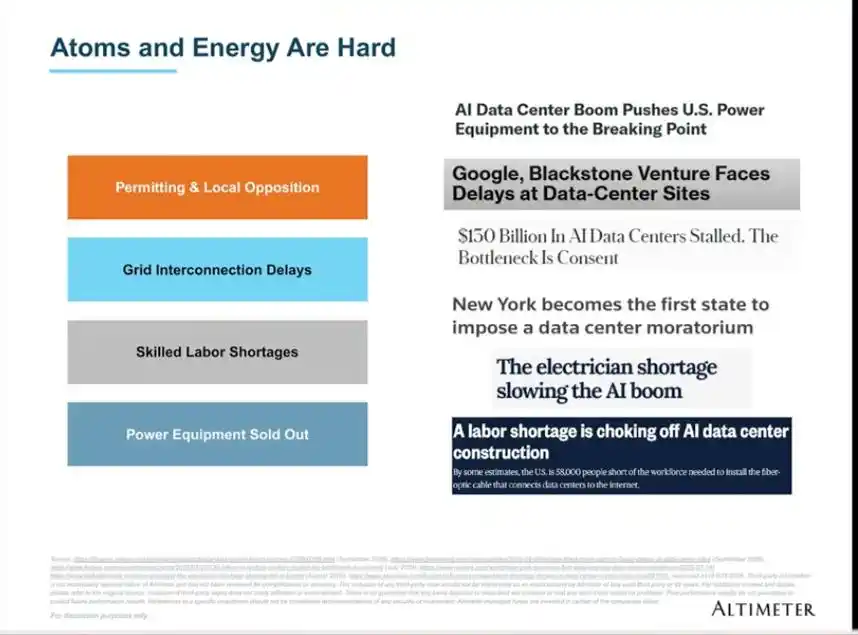
审批、并网、劳动力和电力设备共同制约AI数据中心建设
这是美国历史上规模最大的基础设施建设。我认为Dylan(Patel)预计明年新增43吉瓦过于激进,实际落地的规模更可能接近25吉瓦,其中约一半会供给Anthropic和OpenAI。
我认为25吉瓦已经足以支撑收入增长。Anthropic据报道如果能够做到1000亿至1100亿美元收入,它依靠的计算能力大约只有1.5吉瓦。如果再增加4至5吉瓦,完全足以再增加1000亿美元收入。因此,我不认为为了达到明年的收入目标,还必须得到更多吉瓦的算力。但我的直觉是,行业不会完成43吉瓦的建设目标。
第三,市场很可能马上会迎来加息(注:美东时间9月16日14时,联储宣布加息25基点,美东时间9月17日起生效)。加息概率现在已经超过90%。为什么这很重要?因为数据中心建设越来越依赖借款,资金的门槛回报率正在上升。
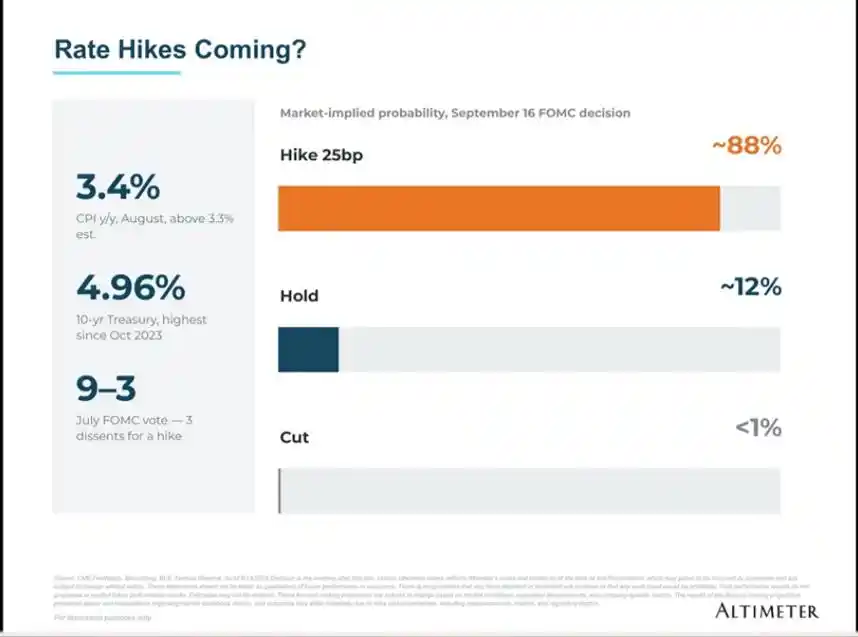
通胀和长端利率上升,市场预计美联储加息25个基点的概率接近九成
这不仅是数据中心面临的挑战。正如巴菲特所说,利率之于股票,就像重力之于物质。如果投资者在不承担股票风险的情况下,就能获得5.5%或6%的回报,股票市场自然会承受压力。
2026年投资不再只靠押注AI
最后一张图是我理解当前市场和管理投资组合的方式。纳斯达克年内上涨约15%。当我评估这些风险时,我会问自己:现在应该保持小仓位、中等仓位还是大仓位?图中的扇形区域就是未来可能出现的结果。
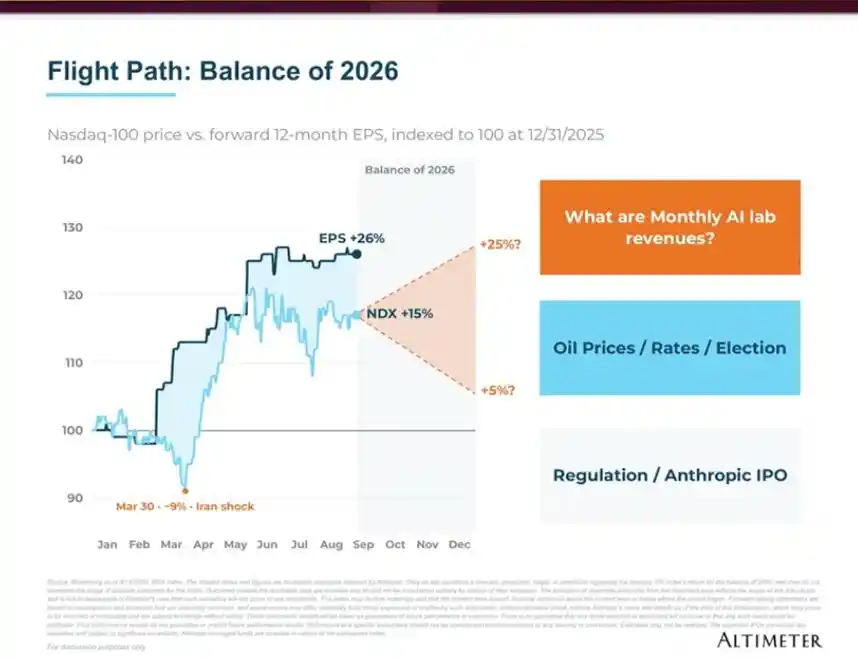
2026年余下时间的市场路径取决于AI收入、利率、油价、监管与IPO进程
如果AI实验室的月度收入更接近80亿美元,我认为市场会进入“起飞”阶段。我预计今年会出现一家重要AI公司的IPO,因此我会密切关注实验室真实的月度收入。
目前趋势仍然完整,但未来几个月的收入数据,将是决定市场能否在年底前再次起飞的最重要变量。
第二个变量是利率、选举和油价。利率在一定程度上跟随油价。如果10年期美债收益率升至5.5%,将给股票市场带来很大负担。
最后是监管和Anthropic的IPO。市场昨天一度下跌,是因为投资者担心IPO可能暂停或推迟。如果真的发生,显然会成为重大问题。我不认为它会发生,但它仍是必须关注的风险。
这就是当前可能出现的结果区间。市场已经上涨15%,接下来既可能继续上涨,也可能回落。
我想用最后一个判断结束今天的演讲。2023年至2025年,投资者只需要判断对一件事:AI会成为科技史上最大的一轮超级周期,然后把筹码押在AI交易上。
如果你参与了AI交易,你就赚到了钱。但2026年已经不是这样。所有人都知道AI,所有这些预期也已经反映在价格里。现在决定回报的是具体事实和具体环境。
保持思维灵活,跟随事实,不要孤注一掷。不要像我们北边那位朋友一样使用四倍杠杆,最后把所有钱都交给Citadel。在这样的市场里,四倍杠杆非常危险。
以我的判断,我们现在应该保持中等仓位,同时保持思维灵活。如果未来几个月这些AI实验室的收入大幅增长,油价也开始回落,我们会投入更多筹码;如果没有,我们保留进一步降低仓位的权利。
本文来自微信公众号“明亮公司”(ID:suchbright),作者:主编24小时在线
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.