


BigTime|GSR 深度研究:一家做市商,为什么开始搭建加密资本市场?
GSR作为数字资产做市商,正从单一流动性服务向机构资本市场全周期服务拓展,通过收购Autonomous和Architech、领投Libeara、引入SC Ventures战略投资等动作,布局资产代币化、财资管理与发行顾问等能力,旨在延长客户生命周期并验证协同效应,但盈利质量与整合成效仍待实际经营数据验证。
 摘要由 Mars AI 生成
作者:BigTime 行业研究 · 市场调研报告|BT-2026-01
研究范围:GSR(数字资产做市商)全景分析|资料核对截至 2026-09-11|BigTime 立足做市、流动性与交易技术实务出品
核心观点
- 做市是市场基础服务。判断一家做市商,看平稳、剧烈波动、代币解锁三个场景下的报价与风险管理,而不是"庄家"标签。
- GSR 2026 年的连续动作(5,700 万美元收购、领投 Libeara、SC Ventures 战略入股、开曼实体注册)指向同一方向:从单一做市扩展为机构资本市场服务。
- 成交额、收入、净利润是三个层次,公开资料不足以计算 GSR 当前净利润;收购与代币化布局的协同,仍待经营结果验证。
一笔交易顺利成交,看起来只是买方遇见了卖方。真正支撑这件事的,是持续报价、足够的市场深度,以及在行情剧烈变化时依然有人管理库存和风险。
GSR 值得被研究,一个原因是它参与的是这层市场基础服务;更值得注意的,是它最近的公开动作正在超出单一做市标签:收购企业服务能力、扩展财资与顾问服务,并参与机构资产代币化。把这些动作放在一起,问题就变成了:一家从流动性出发的公司,能否在资产的整个生命周期里找到更多客户需求?
分析这类企业,应该同时看两件事,能否持续交付交易服务,以及能否围绕客户需要的更多环节创造价值。GSR 的公开动作提供了观察窗口,真正的经营结果仍要持续验证。
一、做市商提供的,究竟是什么?
做市商的基本工作,是在市场中提供买入和卖出报价。对用户来说,价值不只体现在"屏幕上有价格",更体现在下单后能按什么价格、成交多少数量。
假设两个市场都显示某资产卖价 100。一处这个价格能成交 1 个单位,另一处能成交 100 个单位;买 100 个单位时,两个市场的结果就可能不同。这个例子是机制示意,并非任何平台的真实行情或成交承诺。
持续报价也需要承担库存价格变化、对冲、融资和对手方风险。因此,"赚取价差"只是理解收入的起点,不是稳赚模型。判断一家做市公司的能力,要同时看交易系统、报价质量、风险管理和客户关系。
GSR 官网列示做市、机构交易等服务。对其业务的研究,应从服务对象和实际能力出发,而不是从"庄家"标签或单个币种的涨跌倒推结论。GSR Markets
从三个场景看,一家做市商的能力怎样被检验?
判断一家做市商,不能只看平静行情里的买卖价差。行情快速变化时,报价还能维持多少深度;库存偏向一侧后,风险怎样转移;对冲和融资成本上升后,原来的价差还剩多少利润。这些问题更接近这门生意的经营质量。
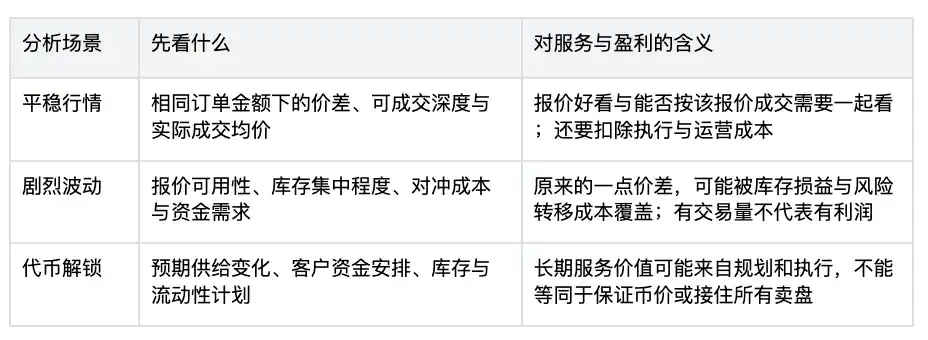
表 1|做市场景检验框架
资料来源:BigTime 研究框架
这张表是研究框架,不是 BigTime或 GSR 的客户回测。真正比较公司时,需要相同交易规模、币种、市场状态与统计方法的数据。公开的服务范围可以帮助我们提出问题,不能代替实际交付记录。
沿这三个场景看 GSR 的收购,问题更具体:新服务能否延长客户关系,让客户在发行、交易和财资管理的不同阶段继续使用同一组能力?
二、从单笔交易,走向机构客户的连续需求
GSR 成立于 2013 年。较长的经营历史提供了观察不同市场周期的机会,当前经营质量仍需结合客户、收入与风险数据判断。SC Ventures对 GSR 的介绍
机构客户的需求往往不止一笔交易:项目需要流动性,资金持有人需要执行,企业需要财资安排,资产发行与分销又需要不同的服务。研究者可以把这类业务拆成下表,而不是把所有现金流都统称为"做市收入"。
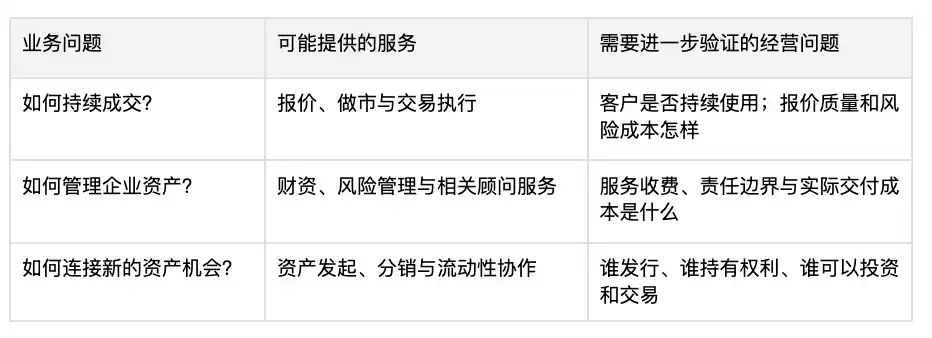
表 2|机构客户业务拆解框架
资料来源:BigTime 研究框架
这是一张研究框架表,不是 GSR 已披露的分部收入表。缺少财务拆分时,不能凭服务菜单反推哪项业务最赚钱。
三、报价怎样形成收入,又为什么不等于利润?
先分清交易额、收入和净利润。成交规模体现经过市场的交易;收入涉及具体会计口径;净利润还要计入成本、损益与税项。大量成交不直接等于大量盈利。
对金融服务企业,还要继续追问:盈利来自稳定客户需求,还是某一段市场行情?其中有多少已实现损益、估值变化或一次性项目?利润转化为现金的情况如何?库存和融资安排会带来什么风险?
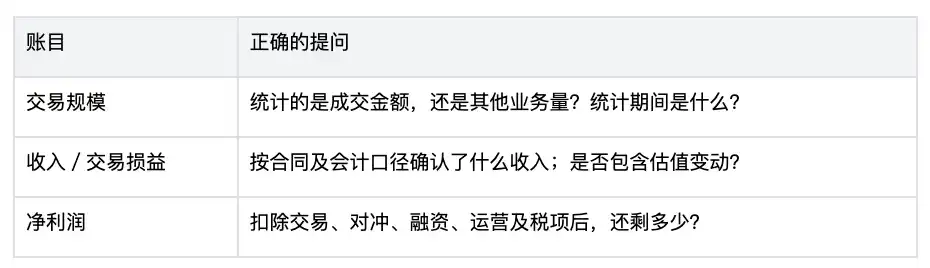
表 3|成交额、收入与净利润的三层口径
资料来源:BigTime 研究整理
这三个层次不能互相代替,也不能直接用于推算基金份额持有人的回报。
评估盈利质量,需要取得对应财年的财务资料,再区分业务收入、交易损益、一次性项目和现金流。企业最新完整财年的净利润,需要进一步的可披露财务证据支持。
四、为什么花 5700 万美元买两家公司?
2026年 3月 17 日,GSR 宣布以合计 5700 万美元收购 Autonomous和 Architech,并介绍整合资本市场与财资服务的方向。这是两家公司收购总额,不是单家公司价格,更不是 GSR 的营收或估值。GSR 收购公告
按公告分工,Autonomous 提供项目启动、财务与运营支持;Architech 构成 GSR 数字资产顾问业务的基础,连接代币设计、发行及流动性策略。这些能力与既有交易服务组合,提出了一个值得检验的假设:客户在发行、运营与财资阶段持续需要服务,可能带来更长的客户关系。
但收购完成与协同兑现是两件事。下一步应观察客户采用、服务交付、续约及实际经营结果。把业务拼在一起,既可能扩大机会,也可能增加整合成本和管理复杂度。
五、从流动性到代币化,连接点在哪里?
2026年 4月 7 日,GSR 公布领投 Libeara 融资,合作方向涉及机构资产代币化及相关市场能力。6月 23 日,SC Ventures 发布公告,披露 Libeara 完成由 GSR 领投的战略融资。这两项公告提供了从融资宣布到完成的观察节点。GSR 领投公告|Libeara 融资完成公告
另外,SC Ventures 在2026年 5 月的公告中披露,成为 GSR 首位外部战略股东。战略投资说明机构之间建立了资本与业务关系,具体合作成果仍需观察。SC Ventures 投资公告
资产代币化不会自动创造流动性。资产权利需要有清楚的法律对应,发行和登记需要安排,分销需要连接适合的参与者,交易还需要买卖需求和执行能力。
由此可以提出一个分析判断:流动性服务可能成为机构资产链上化过程中重要的一环。这说明值得研究的需求,并不证明某家公司必然占据全部价值,也不能据此推导任何人的投资回报。
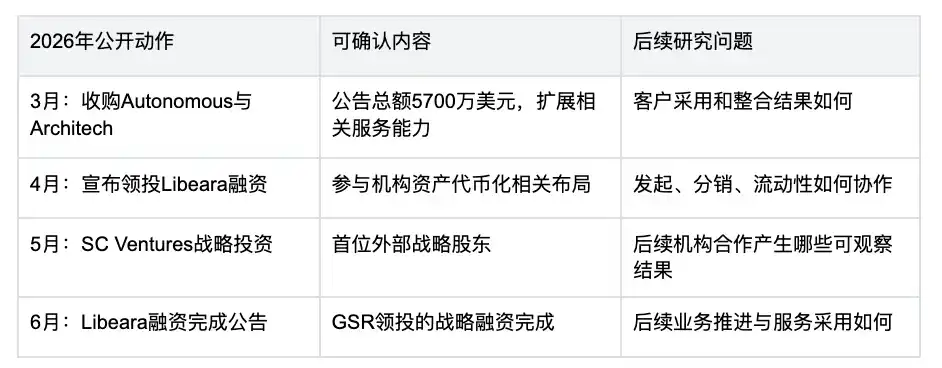
表 4|GSR 2026 年公开动作一览
资料来源:GSR及 SC Ventures 公告,BigTime 整理
六、哪些能力值得肯定,哪些判断还需要证据?
GSR 可观察的研究基础包括长期市场参与、机构服务经验,以及向更多服务环节扩展的公开动作。它们支持将公司作为加密资本市场发展的重要案例研究。
我们认为,投资判断还需要正常化盈利、客户集中度、融资和库存风险、治理、估值与最终取得权利等信息。企业能力需要与参与价格和条款一起评估;监管记录则应对应具体法人及许可业务。
"Crypto 会不会出现高盛"因此适合作为一个能力问题:有没有机构能连接资产、发行人、投资者、交易和风险管理?它不是一个可以靠名称类比直接回答的估值问题。
七、读懂企业之后,还要读懂自己取得什么
研究一家企业,不等于已经取得它的股票。通过基金或特殊目的载体参与时,投资者的签约对象、持有权利和退出路径,都可能与直接持股不同。
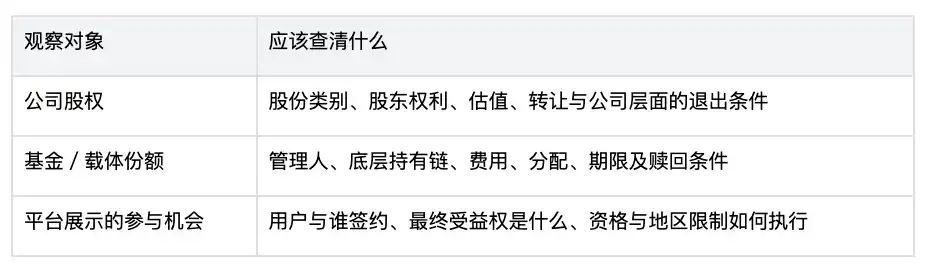
表 5|不同参与方式的核对清单
资料来源:BigTime 研究整理
GSR 这个案例,让人看到流动性背后更完整的金融服务需求。值得持续追踪的,是这些能力如何形成客户价值,以及公司价值如何对应具体参与条件。
风险提示
本报告基于公开资料撰写,GSR 未披露经审计的公开财务数据,文中财务引用为媒体转述口径;做市行业收入随行情波动较大,历史经营情况不代表未来表现;收购与代币化业务的整合效果存在不确定性,相关判断需持续验证。
资料说明:企业事实来自文中公司及机构公告;三场景、服务协同与未来收入机会为 BigTime 研究分析。
免责声明:本报告由 BigTime 行业研究出品,基于公开资料整理,不构成投资建议、要约或收益承诺;历史表现不代表未来。未经书面许可,不得转载或摘编。
BigTime 行业研究持续覆盖做市、流动性与机构资产市场,系列报告陆续发布。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.