


BIT交易时刻:监管利空后BTC破防,市场聚焦今晚美联储利率决议
比特币因美国《CLARITY Act》监管法案搁浅、美债收益率飙升及油价上涨等多重压力跌破7.5万美元,市场情绪转弱,短期筹码恐慌抛售;当前技术面聚焦7.83万美元关键阻力与6.8万美元核心支撑,行情高度依赖今晚美联储利率决议结果;同时半导体板块受SK海力士与英特尔合作预期提振领涨美股,全球股市关注AI算力、存储及政策动向。
 摘要由 Mars AI 生成
本文由PANews与BIT美股联合出品,BIT美股提供10,000+只美股主板股票和ETF,支持稳定币出入金及传统美元电汇,享受完整股东权益与分红投票权。
BTC跌破7.5万,监管利空只是导火索
比特币的反弹再次被打断,昨日一度跌破7.5万美元,单日跌幅超5%,最低触及74967美元。压力主要来自三方面:美国长债收益率冲上5%,油价突破百美元区间,美国加密监管法案《CLARITY Act》又没能在参议院过关。该法案的搁浅导致市场对“监管清晰红利”的预期暂时落空,引发Coinbase、Circle等加密概念股大跌,进而压低了币圈情绪。
从技术面与交易员共识来看,7.6万美元关口已被反复争夺。目前大部分交易员将7.4万美元至7.5万美元视为第一道关键心理支撑区,若彻底失守,下方的核心支撑位将直指6.8万美元(即倒头肩底突破颈线位置)甚至6.26万美元;上方压力位则集中在7.83万美元(50周均线附近)及8.3万美元阻力带。
Rekt Capital称目前正处于关键的“生死线”上,如果不能重新站上7.83万美元,行情恐怕会像今年5月那样进一步走弱。目前比特币正在尝试反弹并收复7.83万美元这一重要关口,但该位置此前是支撑,现在却变成了阻力,压力很大。他把焦点放在50周EMA,称如果本周最终留下明显上影线,就可能确认此前跌破50周EMA后的“反抽失败”。Colin Talks Crypto同样注意到BTC再次遭到50周均线拒绝,认为如果日线继续确认走弱,下方甚至可能重新寻找约68,000美元区域。
伴随技术面的转弱,短线筹码也出现了恐慌性抛售。CryptoQuant数据显示,短期持有者(持币1-3个月成本约6.33万美元,3-6个月成本约7.32万美元)在法案遇阻后出现恐慌,近期向交易所转入约3.31万枚BTC,其中约2.32万枚为亏损状态下的转入,为近一个月来规模最大的短期筹码抛售。
目前,市场焦点已全面转向即将到来的FOMC会议。若美联储仅加息25个基点并暗示为“保险式加息”,BTC有望快速收复7.8万美元并挑战7.96万美元及8.3万-8.4万美元的流动性区域。反之,若点阵图暗示连续加息,美债收益率与美元可能进一步走强,届时BTC若确认7.6万美元为阻力位,下方7.2万-7.3万美元及6.8万美元将重新进入交易视野。
今日要点:
-
Arc主网9月16日上线
-
Arbitrum(ARB)解锁约9265万枚代币,价值约1270万美元
-
Upbit 24 小时交易量排行:XRP、BTC、ETH、LSK、XLM
-
比特币现货 ETF:-4.50 亿美元
-
以太坊现货 ETF:-1.41 亿美元
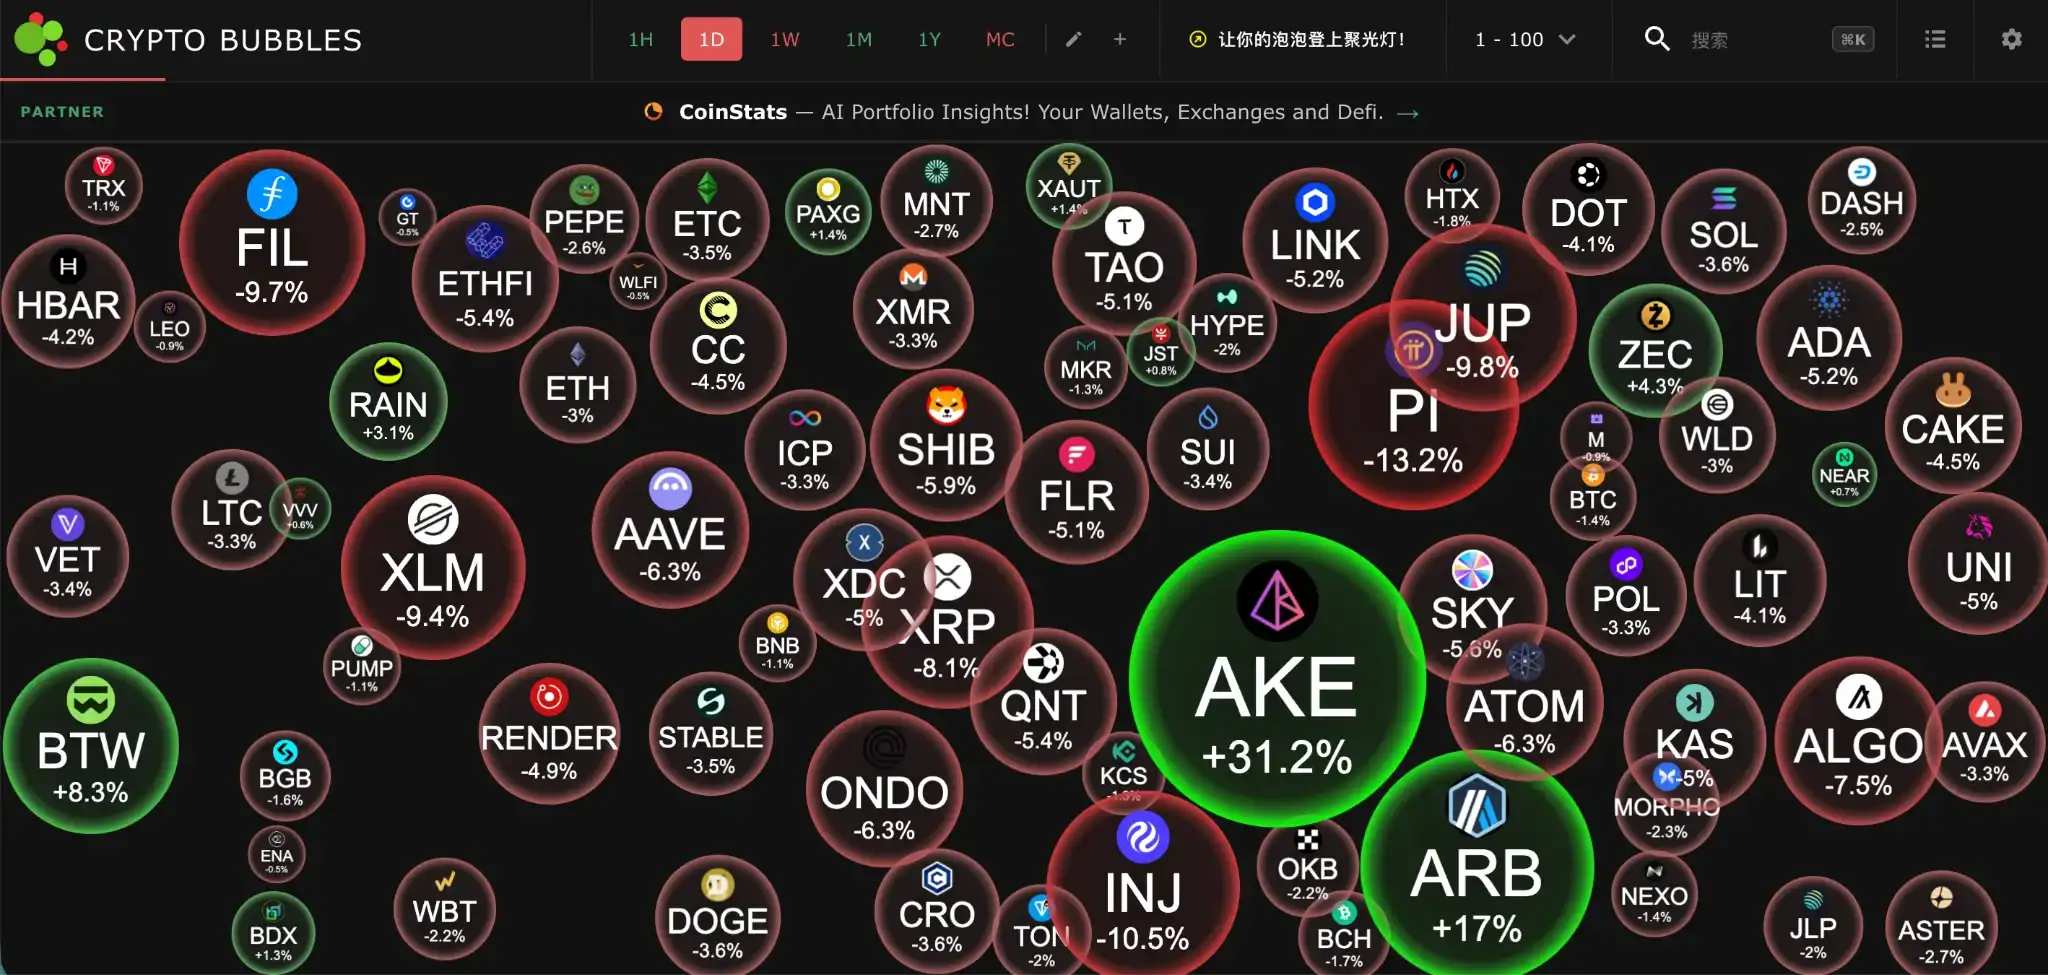
今日市值前100币种最大涨幅:AKE涨31.2%、ARB涨17%、BTW涨8.3%、ZEC涨4.3%、RAIN涨3.1%。
三大股指期货情绪谨慎,半导体抢跑
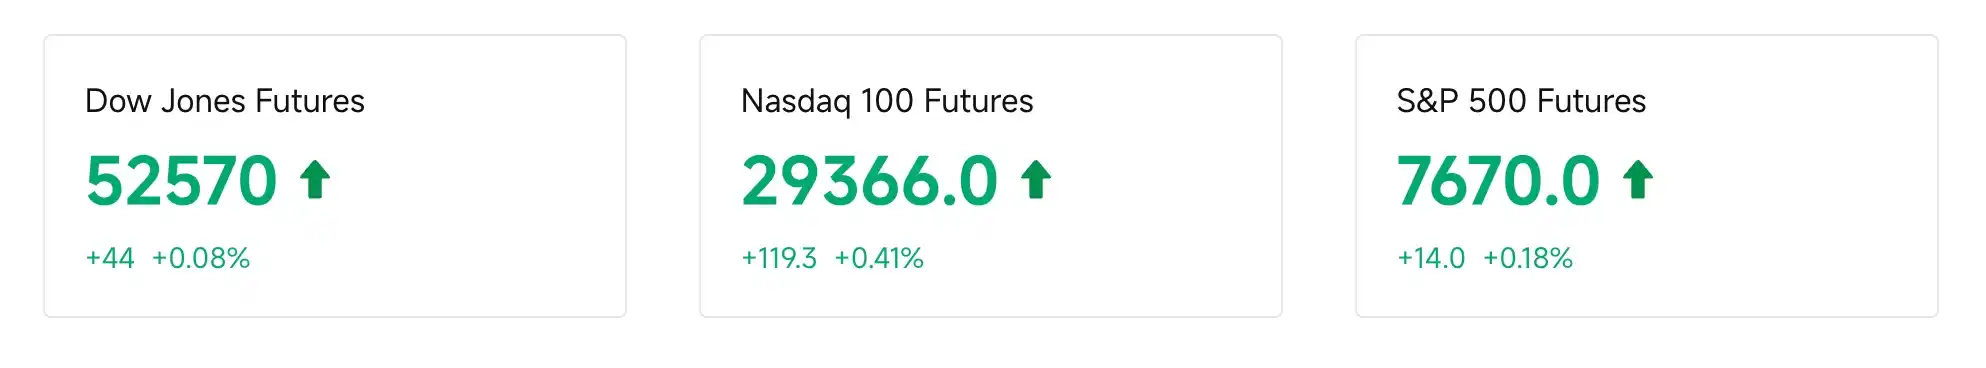
美股经历连续两日下跌后,夜盘情绪出现轻微修复,纳斯达克100期货上涨0.41%,标普500期货上涨0.18%,道指期货上涨0.08%。
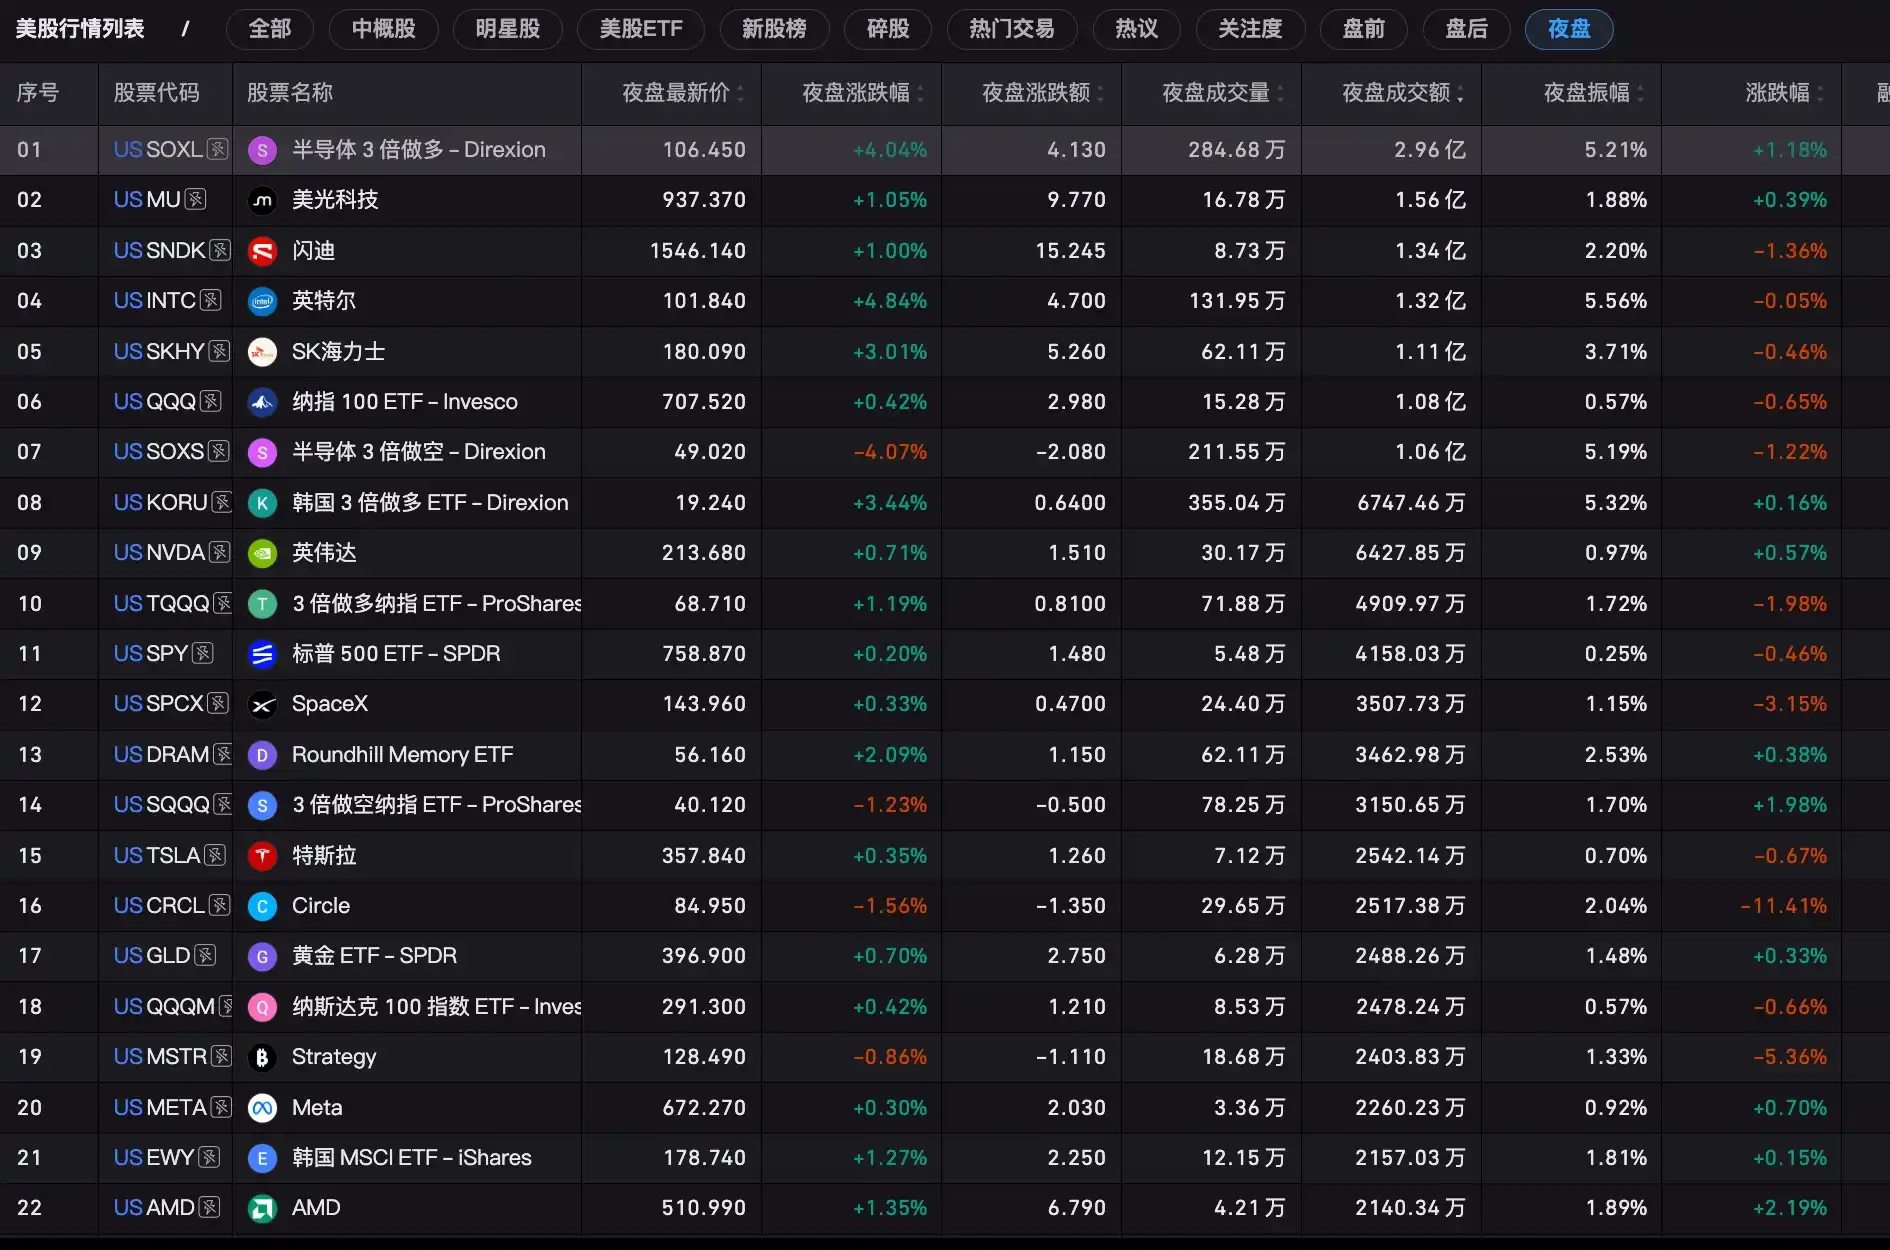
BIT夜盘数据显示,半导体板块夜盘领涨,半导体3倍做多ETF夜盘涨4.04%,英特尔涨4.84%,SK海力士涨3.01%,美光涨1.05%,AMD涨1.35%,英伟达涨0.71%。
催化来自SK海力士与英特尔的潜在合作消息,市场传出SK海力士可能在美国生产存储芯片,如果落地,既能帮英特尔提高工厂利用率,也能让AI产业链获得更多内存供应。
昨夜能源独涨,Clarity Act击穿加密股
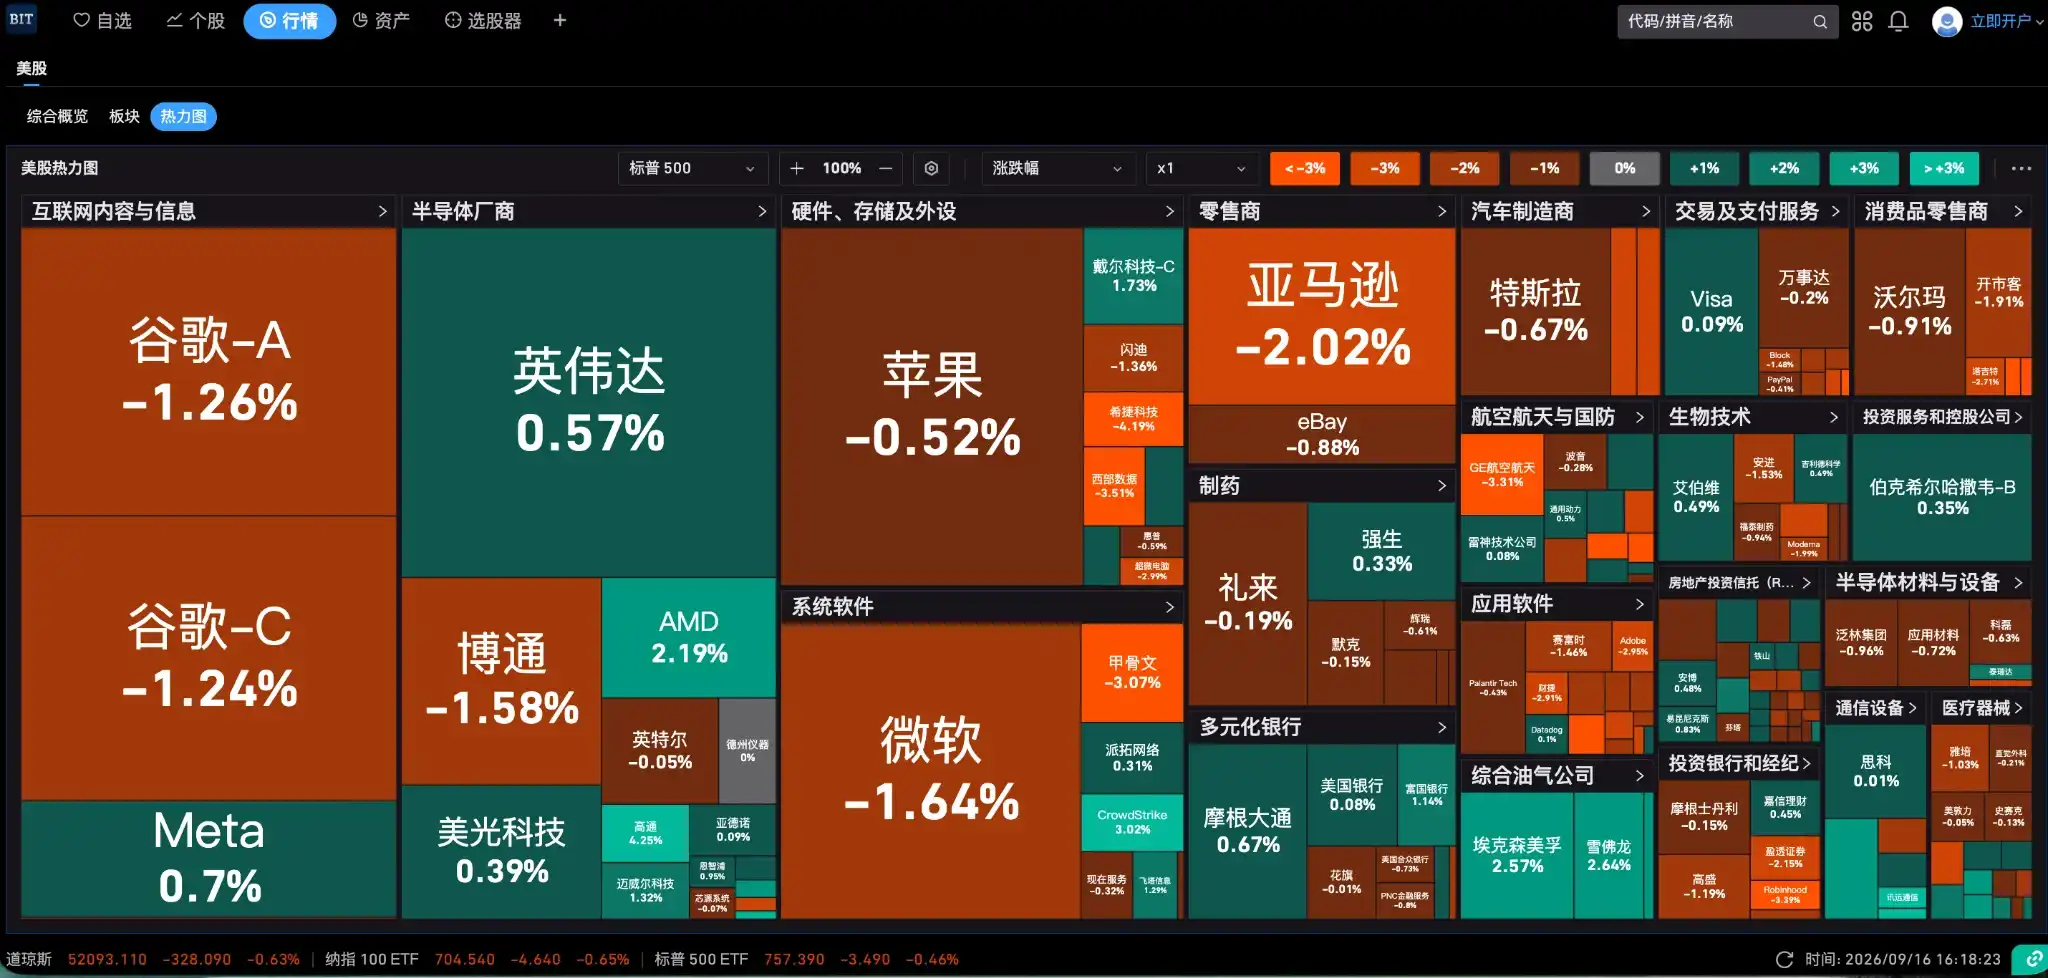
昨夜美股三大指数连续第二日收跌,道琼斯跌0.63%,标普500跌0.45%,纳斯达克跌0.78%。标普十一大板块中仅能源逆势上涨2.3%,其余悉数承压。中东管道关闭与供应中断推高油价,布伦特收于109美元附近,美国柴油期货创历史新高、零售柴油约6.26美元/加仑,九个月涨超80%,直接点燃通胀二次上行担忧。20年期美债得标收益率5.420%创纪录,10年期盘中触及5.043%,30年期一度升至5.4%以上,富国银行Darrell Cronk称股市像“脚绑沙袋跑马拉松”。
华尔街对AI估值开始“验钞”,富国Ohsung Kwon把标普年底目标从7950下调至7700,并将科技从超配降至等权,担忧AI数据中心资本开支在2028年冲击利润;高盛仍看8000,Yardeni看8400,Tallbacken看8500,杰富瑞更看8000并预计2027年9000。黄仁勋在Dreamforce称AI安全不需要新法律,特朗普称AI末日论是“骗局”,但Anthropic等AI巨头呼吁放慢前沿模型,OpenAI被曝洽谈1.2万亿美元估值融资,AI叙事在“监管—资本开支”之间反复再定价。
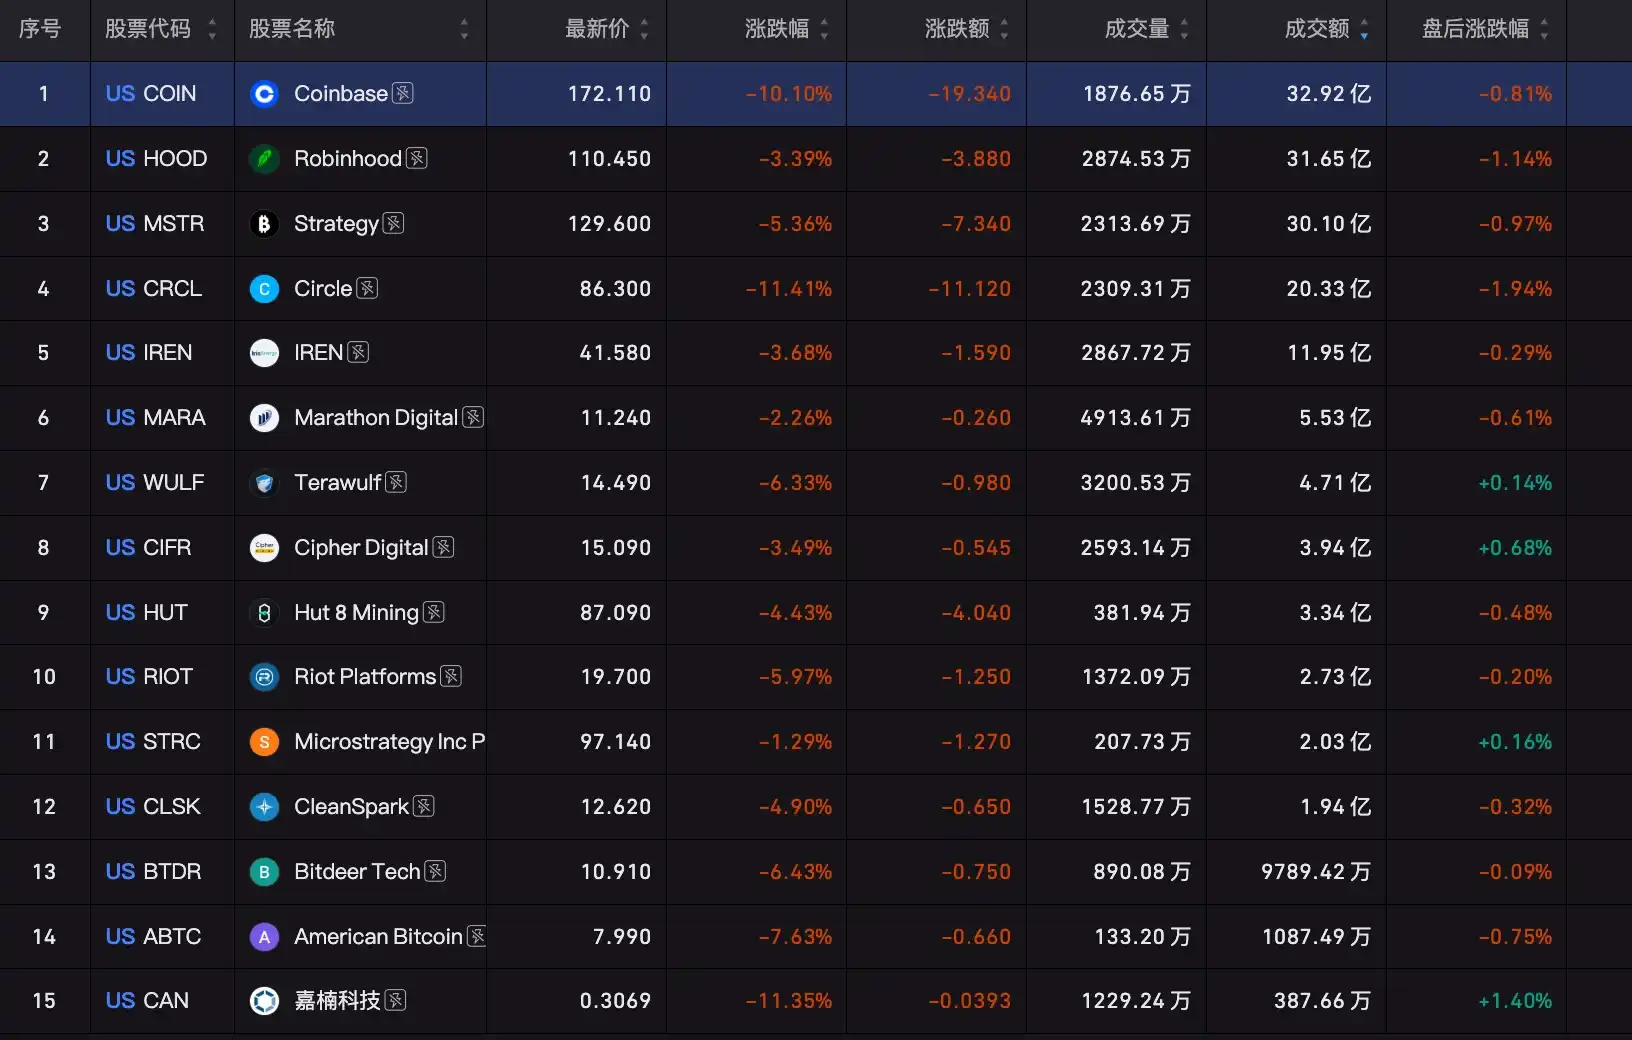
加密概念股是昨夜跌得最狠的板块,据BIT美股数据显示,《CLARITY Act》没能推进,市场对美国加密监管清晰化的期待被打断。Circle跌11.41%,Coinbase跌10.10%,Strategy跌5.36%,Robinhood跌3.39%。
矿企也集体下跌,Riot Platforms跌5.97%,CleanSpark跌4.90%,Hut 8跌4.43%,IREN跌3.68%,Bitdeer跌6.43%,嘉楠科技跌11.35%。
韩国、日本走强,A股港股跟随半导体
韩国与日本市场表现相对稳健,韩国KOSPI收涨1.37%,日经225指数涨0.69%。SK海力士与英特尔洽谈在美生产存储芯片,且与工会达成协议,利润分红50%现金、50%股票,解除生产中断威胁,成为韩股情绪催化剂。花旗也给内存链添了一把火,该行认为,AI未来会进入“持续学习”阶段,对内存和存储需求会大幅上升,HBM、服务器DDR5、企业级SSD的供需紧张可能延续到2031年。
港股方面,恒指收涨约0.19%,恒生科技涨约0.79%,光通信、存储概念表现突出,剑桥科技涨超10%,联想集团涨超8%,中芯国际涨超4%。黄金股也因现货金重回4300美元上方走强,灵宝黄金涨8.55%、赤峰黄金涨7.44%、山东黄金涨5.22%。政策面上,香港公布首个五年规划及2026年施政报告,强调强化离岸人民币中心、推动AI产业、优化上市制度。这对港股不是立刻兑现的利润利好,但有助于改善金融科技和创新产业的中长期预期。
A股低开高走,沪指涨0.71%终结四连跌,深成指涨1.26%,创业板指涨1.96%,科创50大涨超4%。半导体材料与算力硬件领涨,有研硅、晶升股份等涨停,成交放量至约1.85万亿元。
接下来需要关注:
9月17日(周四)
-
02:00 美联储FOMC公布利率决议和经济预测:本周最大事件。若加息25个基点且点阵图偏鹰,美债收益率和美元可能继续上行,纳指和高估值AI股承压;若不加息,市场会质疑美联储抗通胀信誉。
-
02:30 美联储主席沃什新闻发布会:重点听他如何解释通胀、油价和未来利率路径。一句话偏鹰或偏鸽,都可能引发美股、美债和黄金快速波动。
-
19:00 英国央行利率决定:市场预计维持 3.75% 不变。若措辞偏鹰,全球央行收紧预期升温;若偏鸽,英镑和英国债收益率可能回落。
-
华为全联接大会9月17日至19日举行:市场关注昇腾950超节点、AI算力新品和产业伙伴计划。国产算力、服务器、光模块、液冷和数据中心链条可能获得催化。
-
Semicon India 9月17日至19日:全球半导体和政策领导人参会,市场关注印度半导体制造、封测和供应链政策,可能影响全球芯片产业链布局预期。
-
美国证交会举行24小时交易圆桌会议:若监管推进美股延长交易时间,将影响券商、交易所和做市商生态。
9月18日(周五)
-
日本央行利率决议及植田和男发布会:市场预计加息25个基点至 1.25%。若日元快速升值,可能触发套息交易平仓,冲击全球股市和美债。
-
美股三巫日:股指期货、股指期权和个股期权同时到期,成交量和尾盘波动通常放大。这次紧跟美联储和日本央行决议,波动风险更高。
-
恒生科技指数扩容与改组咨询截止:扩容至50只并引入高增长因子,可能影响港股科技股被动资金预期,AI、软件和高成长科技标的最受关注。
-
iPhone 18 Pro发售:将检验苹果新品需求,对苹果产业链、消费电子、存储、光学和半导体情绪有影响。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.