


WEEX Labs观察:清晰法案想给Crypto立规矩,却碰上了另一场金融变革
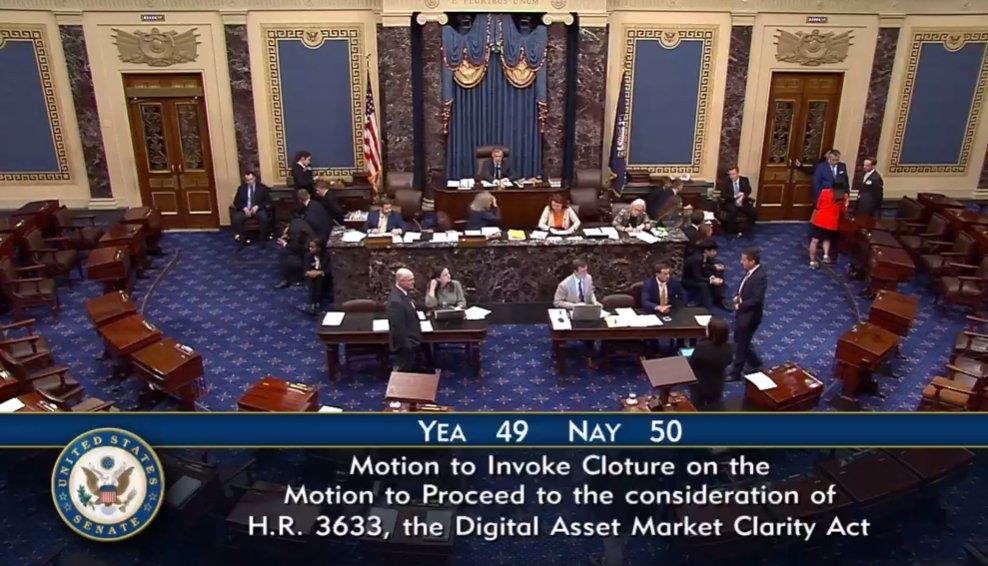
美国《数字资产市场清晰法案》(CLARITY Act)在参议院程序性表决中以49票赞成、50票反对未能达到60票门槛而受阻。法案受挫并非因美国放弃加密监管,而是凸显稳定币等数字资产已深度融入传统金融体系,引发银行、监管机构与行业间关于金融边界、稳定币功能、支付结算及监管权属的深层博弈,标志着加密资产正倒逼金融规则重构。
 摘要由 Mars AI 生成
美国国会可能没有想到,一部名为“清晰法案”的法案,最后却把整个美国加密行业最不清晰的地方暴露了出来。
当地时间9月15日,美国参议院就《数字资产市场清晰法案》(CLARITY Act)进行关键程序性表决,最终以49票赞成、50票反对的结果未能达到继续推进所需的60票门槛。此前经过数月谈判,这份已经扩充到630页左右的法案,距离真正进入立法进程仍然差了一步。
消息传出后,市场很快给出了自己的答案。比特币一度跌至约7.6万美元附近,Coinbase、Circle等加密相关股票也出现明显下跌。
如果只看这一天的行情,很容易把故事理解成:美国加密监管受挫,市场因此下跌。
但如果把这件事情从头到尾看一遍,会发现真正有意思的地方其实不在这49票和50票之间。
美国并不是突然不想监管Crypto了。恰恰相反,CLARITY Act之所以能够走到今天,说明Crypto已经重要到必须被写进美国金融体系的规则里。
问题在于,当美国真的开始尝试给Crypto划边界时,它发现自己面对的已经不是一个可以单独划出去的“新兴行业”。
Crypto正在和原有的金融体系发生越来越深的交集。
这也是WEEX Labs认为,这次CLARITY Act受阻真正值得行业关注的地方。
一部630页的法案,到底在争什么?
CLARITY Act最初给市场留下的印象其实很简单:终于有人准备把美国Crypto监管讲清楚了。
过去几年,美国数字资产行业长期面对SEC和CFTC监管边界、数字资产法律属性、交易平台监管权限等问题。对于市场参与者来说,最麻烦的并不是“有没有监管”,而是同一类业务到底应该按照什么规则来判断。
CLARITY Act试图解决的,就是这套市场结构问题。
到了今年9月,最终文本已经超过600页。9月10日公布的修订版本达到630页,并加入了超过100项此前谈判中的修改内容。
但法案越写越长,也恰恰说明问题没有想象中简单。
因为现在摆在美国立法者面前的,已经不只是“比特币算什么”“某个Token是不是证券”这么简单的问题。
稳定币怎么办?
DeFi协议怎么办?
软件开发者应该承担什么责任?
交易平台属于证券市场还是商品市场?
如果稳定币开始与银行存款形成竞争,银行体系怎么办?
甚至当政府官员本人拥有大量数字资产时,监管规则应该如何处理利益冲突?
这些问题已经互相缠在了一起。
于是,一部原本为了“给Crypto提供清晰规则”的法案,最后变成了美国不同金融利益、监管机构以及政治力量之间的一场大讨论。
这可能就是CLARITY Act最有意思的地方:它越接近落地,越证明Crypto已经很难被单独监管。
真正让事情变复杂的,可能是一枚稳定币
如果一定要找一个最能解释这次立法拉锯的关键词,我反而会选择稳定币。
过去很多人理解稳定币,就是交易所里的一个“避险工具”:USDT、USDC之类的资产,本质上只是让用户能够在链上拥有一个接近美元价值的资产。
但现在已经完全不是这么回事了。
稳定币正在逐渐进入支付、结算、跨境资金流转等更广泛的金融场景。
一旦稳定币开始承载这些功能,它面对的就不再只是Crypto行业自己的监管问题。
它开始触碰银行的核心业务。
这也是今年CLARITY Act谈判中一个反复出现的矛盾。银行业担心,稳定币相关奖励机制可能吸走传统银行存款,进一步改变银行的资金来源和竞争环境;而Crypto行业则希望保留稳定币产品的创新空间。此前围绕稳定币奖励机制的争论,甚至一度成为推动CLARITY Act进程的重要障碍。
所以,站在今天回头看,CLARITY Act其实已经不是一部单纯的“Crypto监管法案”。
它正在讨论的是一个更大的问题:
如果链上的美元开始越来越像一种金融基础设施,那么未来的金融体系究竟应该长什么样?
这才是这场争论真正有分量的地方。
Crypto真正改变的,可能不是金融产品,而是金融边界
这几年加密行业有一个很明显的变化。
以前大家讨论Crypto,往往是在讨论某个Token、某条公链、某个交易平台,或者下一轮牛市会出现什么资产。
现在越来越多的讨论开始绕开这些东西,稳定币开始讨论支,Tokenization开始讨论现实世界资产,链上交易开始讨论全球流动性,DeFi开始讨论金融服务的组织方式...
交易平台开始不断向更完整的金融基础设施靠近。
于是,传统金融和Crypto之间那条原本很清楚的线,正在一点点变模糊。
从这个角度看,美国现在遇到的问题其实非常典型:
监管机构想给Crypto划一条边界,但Crypto的发展本身正在不断穿过原来的边界。
你可以把交易平台归进某一种监管体系,但平台上的资产可能同时涉及证券、商品和支付;你可以规定稳定币的发行规则,但稳定币一旦用于跨境支付,又会碰到另一套金融监管体系;你可以讨论DeFi协议到底算不算金融机构,但当链上资金规模越来越大,这个问题就不再只是技术圈内部的问题。
所以,CLARITY Act卡住,并不能简单理解成“美国不支持Crypto”。
从现有进程来看,美国对数字资产建立联邦层面监管框架的讨论并没有消失。即便国会这次没能让CLARITY Act继续推进,SEC、CFTC等监管机构仍然拥有现有法律框架下的监管工具。
真正发生变化的,是市场开始更加清楚地意识到:
建立一套Crypto规则,比想象中复杂得多。
对交易平台来说,真正的考验也许才刚开始
这件事情对交易平台的意义,其实比一部法案能否通过更加直接。
过去,平台竞争经常围绕几个非常具体的指标展开:手续费、币种数量、流动性、产品速度。
这些东西当然不会消失
但当全球监管体系越来越深入Crypto行业之后,加密交易平台面对的问题也在变化:
一个平台能不能适应不同市场的监管要求?
能不能在政策变化的时候快速调整业务?
能不能处理极端行情下的风险?
能不能保证交易系统和用户资产基础设施稳定?
能不能在全球化扩张的同时,把不同地区的用户需求、合规要求和产品体验真正协调起来?
这些事情平时可能没有那么容易被用户注意到
但每当类似CLARITY Act这样的重大监管事件出现,市场就会突然意识到:交易平台其实已经不只是一个“买币卖币的网站”
它越来越接近整个数字资产市场基础设施的一部分,WEEX Labs关注这件事情,也正是因为这一变化。
如果说早期Crypto行业比拼的是谁能够更快把产品做出来,那么进入今天这个阶段之后,平台需要考虑的已经是另一套问题——如何在规则、技术、流动性和用户需求同时变化的情况下继续运行。
这可能也是全球交易平台未来真正的长期竞争。
美国这次没有给出答案,但问题已经摆到了桌面上
CLARITY Act这次没有跨过参议院的关键门槛。
这意味着美国距离一套完整的数字资产市场结构法案,仍然有距离。与此同时,随着美国中期选举临近,国会接下来的立法时间窗口也会受到影响,法案后续如何重新谈判、是否还能在本届国会推进,目前都存在不确定性。值得注意的是,推动程序性表决的共和党参议员Thom Tillis在投票过程中改变了投票方式,这也意味着此次结果并不必然等于所有后续立法尝试彻底终结。
但对整个Crypto行业而言,有一个事实已经越来越难回避。
美国现在面对的已经不是“要不要接受Crypto”的问题。
而是当稳定币开始进入支付体系、链上资产开始进入传统金融市场、交易平台开始成为全球数字资产流动的重要节点之后,传统金融规则到底应该如何重新定义自己。
这也是为什么,一次49比50的投票,值得全球Crypto市场如此关注。
因为它表面上决定的是一部法案能不能继续往前走,背后真正碰到的,却是一个更大的问题:
当Crypto开始进入金融体系的核心区域,究竟是谁在监管谁?
过去,是监管者试图给Crypto划边界。
现在,越来越像是Crypto的发展,正在逼着监管者重新定义金融的边界。
CLARITY Act暂时没有给出答案。
但这场争论已经说明,答案恐怕也不会只写在一部法案里。
对于WEEX Labs而言,这或许才是这次事件最值得行业记住的地方:Crypto真正进入主流金融体系的标志,并不只是某一部法律正式通过,而是它已经开始迫使传统金融、监管机构和全球市场参与者重新思考未来的金融基础设施应该如何运转。
而这场变化,显然还远没有结束。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.