


花旗FOMC前瞻:加息,但不是新一轮紧缩周期
花旗预计美联储本周将加息25个基点至3.75%-4.00%,但强调此举属短期风险管理,非新一轮紧缩周期起点;核心CPI已降至2.4%五年最低,通胀预期下调,基准路径为加息一次后长期暂停,2027年6月启动降息。
 摘要由 Mars AI 生成
原文标题:花旗FOMC前瞻:加息,但不是新一轮紧缩周期
原文作者:律动BlockBeats
原文来源:https://www.theblockbeats.info/news/63715
转载:火星财经
TL;DR
·花旗预计本周 FOMC 加息 25bp 至 3.75%-4.00%,但可能出现少数委员主张按兵不动。
·这次更像一次「风险管理式加息」*而不是新一轮加息周期的起点。尽管近期核心 PCE 偏强,但花旗认为存在一次性扰动,核心 CPI 已降至 2.4%,为五年来最低。
·点阵图可能暗示年内还有一次 25bp 加息,但花旗自己的判断是:本周加息后,年内不再行动。
·花旗预计利率路径上调、通胀预测下调;基准情景是加息一次后长期暂停,2027 年 6 月重新降息。
为什么现在加息:短期通胀和能源价格推高政策压力
花旗预计,美联储将在本周会议上加息 25 个基点,将联邦基金利率目标区间从 3.50%-3.75% 提高至 3.75%-4.00%。
推动这次加息的主要是几个短期因素。
首先,最近两个月核心 PCE 环比仍然偏高。7 月核心 PCE 环比上涨 0.25%,8 月上涨 0.29%。其次,能源价格重新走高,再加上全球市场重新计价更偏鹰派的央行政策,都增加了美联储本周「什么都不做」的难度。
但花旗强调,这些数据并不足以证明美国底层通胀重新加速。
例如,7 月核心 PCE 的 0.25% 环比涨幅中,有约 11bp 来自投资组合管理费这一估算价格,而这一项目即将因为统计方法调整而被下修;8 月约 0.29% 的涨幅中,又有约 10bp 来自手机套餐价格创纪录上涨。
与此同时,更能够观察广泛价格趋势的核心 CPI 同比已经下降至 2.4%,创五年来最低。能源价格虽然重新上涨,目前也没有明显证据显示这种冲击已经向更广泛的消费价格传导。
换句话说,花旗的逻辑不是:「通胀再次失控 → 美联储必须重新开启加息。」,而更接近:「部分短期通胀数据仍然偏热 + 能源风险上升 → 在就业市场仍然稳定的情况下,美联储可以先加一次保险。」
关键不是加息,而是这不是新一轮加息周期
这也是整份报告最值得关注的地方。
花旗认为,美联储主席很可能把这次行动描述成一次「calibration」,而不是一系列鹰派政策行动的起点。
原因在于,目前美国劳动力市场仍然稳定。在这种情况下,即使部分委员对于是否加息存在犹豫,也可能接受一次 25bp 的「风险管理式加息」:对经济造成的边际影响有限,而如果未来通胀继续下降、或者失业率上升,这次加息随时可以撤回。
这意味着市场需要区分两个完全不同的概念:「Fed hikes」不等于「hiking cycle is back」。
如果美联储在发布会上强调逐次会议决定、有限前瞻指引,并刻意避免暗示后续连续加息,那么即使本周真的加息 25bp,政策信号也未必像表面看起来那么鹰。
甚至花旗认为,「加息 + 偏鸽派沟通」反而可能帮助委员会争取全票通过。最终可能是全票赞成,也可能出现最多两票主张维持利率不变。
点阵图仍偏鹰:年内或再留一次加息空间
这是这份报告里最值得单独拎出来的一点。
花旗预计,由于今年只剩下两次 FOMC 会议,大多数委员的点阵图可能会集中在两种选择:要么今年剩余时间不再行动;要么再加一次 25bp。
只有少数委员可能支持 10 月和 12 月连续加息。因此,最终 2026 年底的点阵图中值可能显示:本周之后,年内还有一次 25bp 加息。
但这不是花旗自己的基准判断。
花旗预计接下来通胀数据将相对温和,因此 10 月和 12 月都不会继续加息;进入 2027 年后,由于年初可能再次出现季节性偏高的核心通胀数据,美联储也不会立刻降息,而是一直等到 2027 年 6 月才重新启动降息。
所以这里实际上存在两条路径:
·Fed 点阵图:本周 +25bp → 年内可能再 +25bp
·花旗预测:本周 +25bp → 暂停 → 2027 年 6 月降息
如果会议结果真的如此,市场真正需要判断的就不是「这周加不加」,而是到底应该相信点阵图的进一步加息信号,还是相信通胀继续回落最终会让第二次加息落空。
SEP 反而转鸽:利率上调,通胀预期下修
花旗预计,本次经济预测摘要(SEP)的宏观部分整体反而偏鸽。
2026 年 GDP 增长预测预计维持在 2.2% 不变;失业率预测可能从 6 月的 4.3% 下调至 4.2%。
更值得关注的是通胀。
花旗预计 2026 年 PCE 通胀预测可能从 3.6% 下调至 3.4%,核心 PCE 则从 3.3% 下调至 3.1%。也就是说,即使美联储选择加息,对自身通胀前景的判断却可能比三个月前更加乐观。
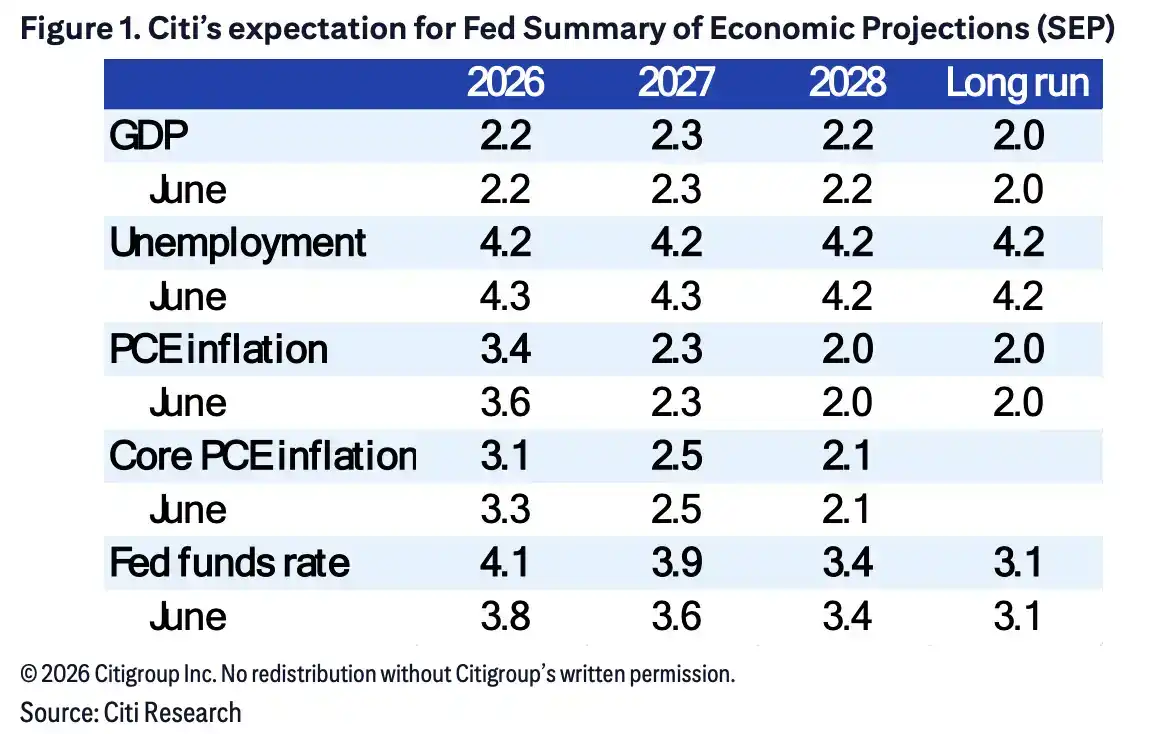
图表最直观地展示了这种矛盾组合:花旗预计 2026 年底联邦基金利率预测从 6 月的 3.8% 提高到 4.1%,2027 年从 3.6% 提高至 3.9%;但与此同时,2026 年核心 PCE 预测却从 3.3% 降至 3.1%。
这其实可以理解成:美联储短期采取更高利率来管理通胀风险,但并没有因此上调中长期通胀判断。
花旗基准路径:加一次、长暂停,2027 年 6 月再降
因此,这份报告不能简单概括成「花旗看多加息」。
更准确的说法是:花旗认为本周加息已经成为一个合理的风险管理动作,但并不认为美国经济正在重新进入一个需要持续收紧货币政策的阶段。
接下来真正决定政策路径的,仍然是三件事:底层通胀是否继续下降、能源价格上涨是否真正传导至服务和核心商品,以及劳动力市场能否保持稳定。
如果核心通胀继续降温,那么本周加息可能最终成为一次孤立的政策调整;如果就业恶化、通胀下降速度更快,花旗认为降息甚至可能早于 2027 年 6 月。反过来,如果年初的季节性通胀重新偏强,则可能让高利率维持更久。
所以对这次 FOMC 而言,25bp 本身可能反而不是最大的变量。真正值得市场交易的,是鲍威尔/主席如何定义这次加息,以及点阵图里的「下一次加息」究竟是实际政策指引,还是仅仅保留政策选择。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.