


HIP-3:昂贵的入场券,买不来的护城河
文章分析Hyperliquid平台HIP-3机制下十家永续合约部署方的运营现状,指出Trade[XYZ]占据97.8%成交量但单月下滑44%,其余九家整体份额萎缩、盈利微薄;核心问题在于结算资产收敛至USDC、费率触底、资产位成本高企,而真正护城河在于独家预言机与结算设计,非资产清单或质押入场。
 摘要由 Mars AI 生成
作者:Mario Chow,IOSG
十家团队在 Hyperliquid 上注册过自己的永续市场,多数为此锁了约 $40M 的 HYPE。其中一家占去 97.8% 的成交量,且刚刚单月回落 44%。本文要回答的是另外九家买到了什么,数字全部取自链上,而非公告。
本文每一个数字都直接取自 Hyperliquid 公开 API:perpDexs、metaAndAssetCtxs、覆盖全部 519 个已注册资产的日线 candleSnapshot、delegatorSummary、userNonFundingLedgerUpdates 与 clearinghouseState{dex}。“30 天”指 2026 年 8 月 15 日至 9 月 13 日的完整 UTC 自然日,“上一个 30 天”指 7 月 16 日至 8 月 14 日,“7 天”指 9 月 7 日至 13 日。HYPE 按 $79.73 计。第 7 节的路由数据取自 Flowscan,因为 builder code 的成交量没法从公开 API 汇总出来。
摘要
-
HIP-3 又一次成了 Hyperliquid 的少数派。建设者部署的市场在 30 天里占永续成交量的 25.8%,上个月还是 57.1%。这个变化主要来自分母:核心盘成交量翻了一倍多,HIP-3 自己却在往下走。
-
龙头在收缩。Trade[XYZ] 30 天成交 $64.60B,环比下滑 44.2%,7 日均量从 8 月初 $5.36B/天的高点掉到 $2.01B/天。这个跌幅约有一半对应存储与 AI 板块在真实市场的成交回落,另一半是这家场所自己的。它自 8 月 18 日之后就再没有单日跑赢过核心订单簿。
-
Entropy(io)在一个正面交锋的市场上领先了整整一周,然后又还了回去。它在 Nebius 上的份额连续三周走出 8.7%、53.1%、20.4% 的轨迹,自身成交量也已经连跌三周。反向信号在持仓:未平仓量逆势涨了 37%,到 $51.4M。
-
结算资产依然是生死线,记录仍是 6 比 6。凡是用非 USDC 稳定币结算的场所,全部已经停止交易;还活着的,全部用 USDC。
-
资产挂牌守不住。按当前拍卖底价,一个资产位约 $39,900,把 Paragon 全部在线市场买下来也就 $1.04M 左右,相当于 Trade[XYZ] 两周的手续费收入。
-
没有人在价格上竞争。所有股票类场所都跑在 deployerFeeScale = 1.0加 Growth Mode 上,实测费率 Trade[XYZ] 0.427 bp、Entropy 0.400 bp。龙头之外的全部场所,无论死活,加起来一辈子只挣到 $747,000 的部署方分成。
一、在场的十家部署方
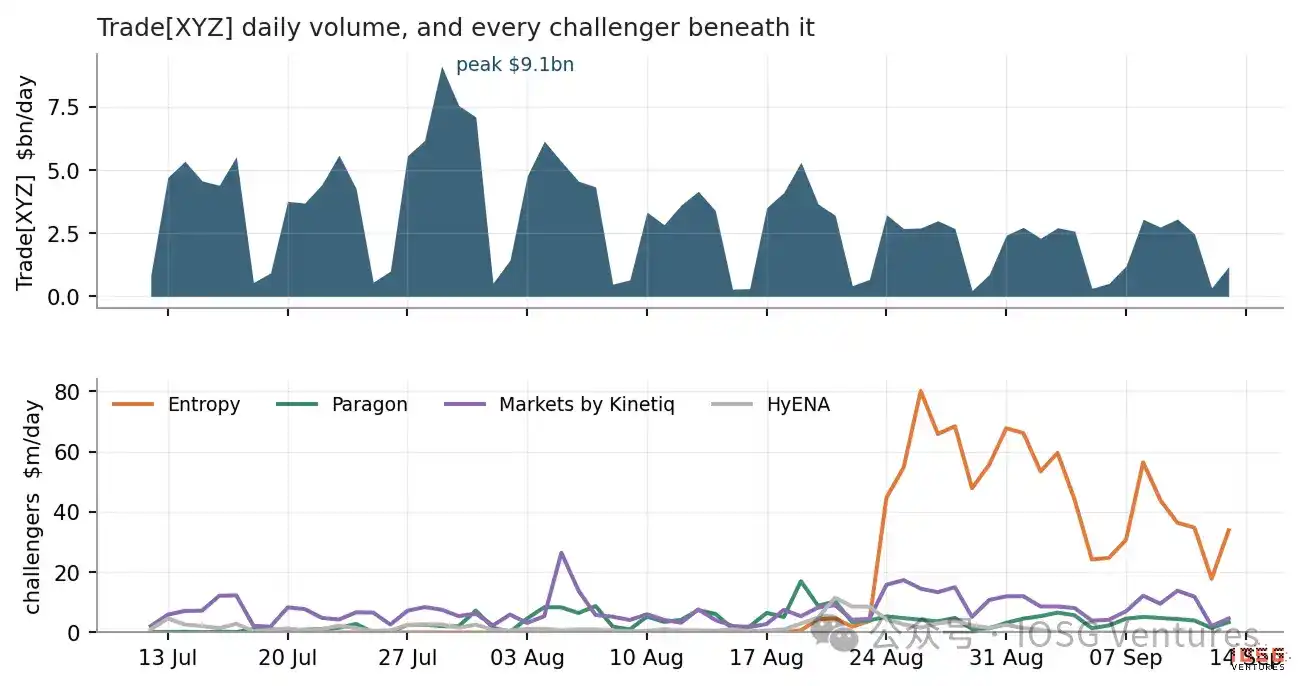
▲ Trade[XYZ] 的日成交量,以及它下方的所有挑战者。两幅图的纵轴尺度相差约 100 倍。
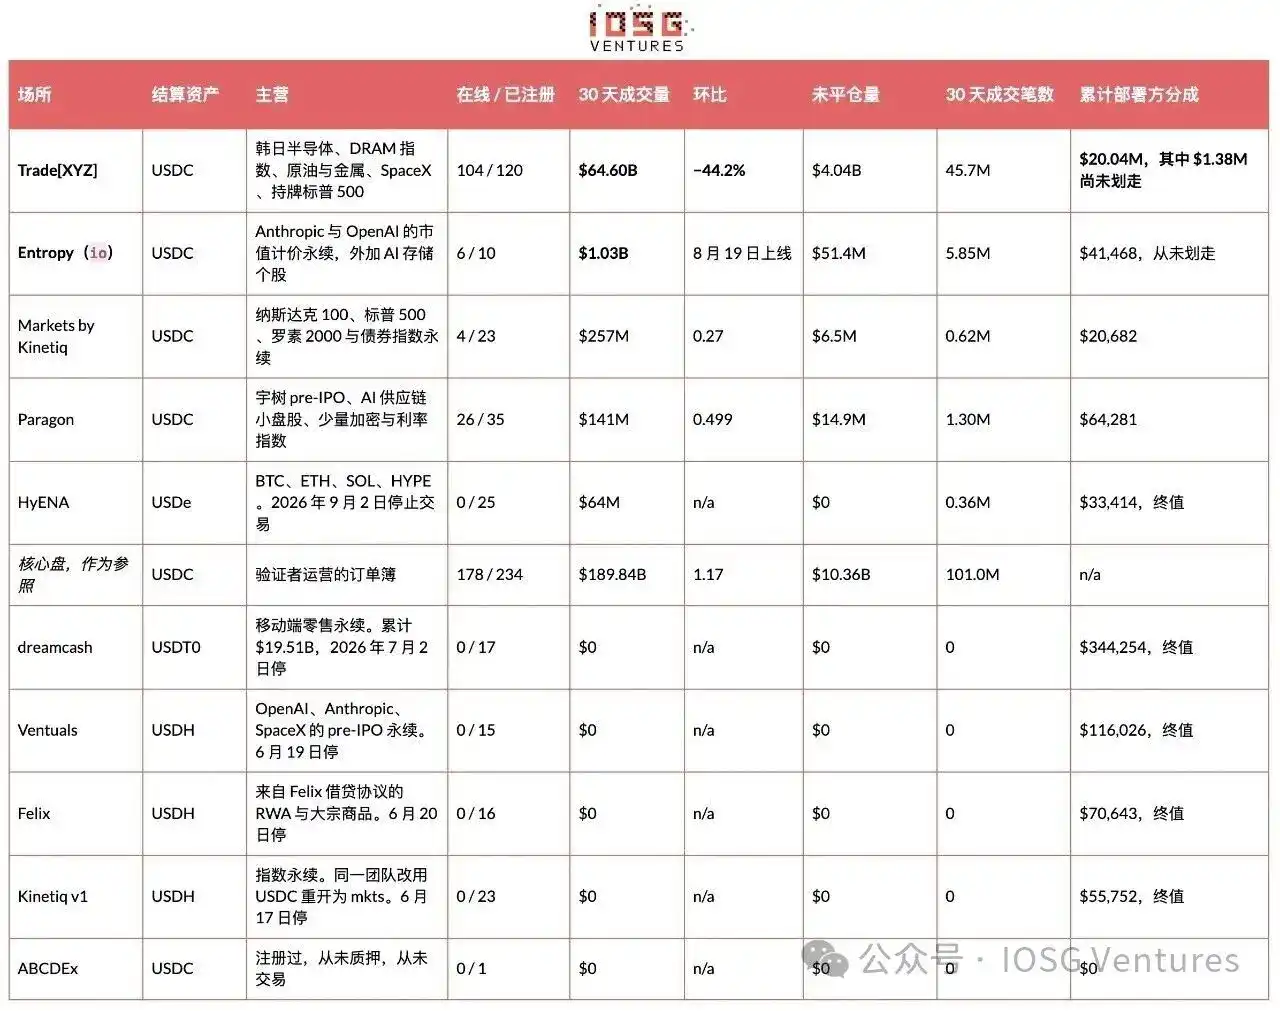
“成交笔数”取日线 K 线的 n 字段在窗口内求和。公开 API 推不出独立交易者数量。
历史上一共只有十家注册过永续 DEX,至今没有第十一家。四家在交易,五家停了,一家从没开张。Trade[XYZ] 占 HIP-3 成交量的 30 天 97.8%、近 7 天 97.6%。
挑战者的情况几句话就说完。Entropy 26 天做了 $1.03B,六个在线市场,靠的是自建预言机而不是资产清单。它是唯一一家真正在龙头也报价的市场上领先过的场所。Paragon 是唯一一家盘口长得像盘口的挑战者,26 个在线市场且尾部分布得开,在 Trade[XYZ] 一口气进它五个标的的情况下,当月还涨了 49.9%。Markets by Kinetiq 买了 23 个标的,95% 的量集中在两个指数永续上。HyENA 已经结束:市场全下架,未平仓归零,一辈子挣了 $33,414。
二、HIP-3 的份额,以及它为何容易被误读
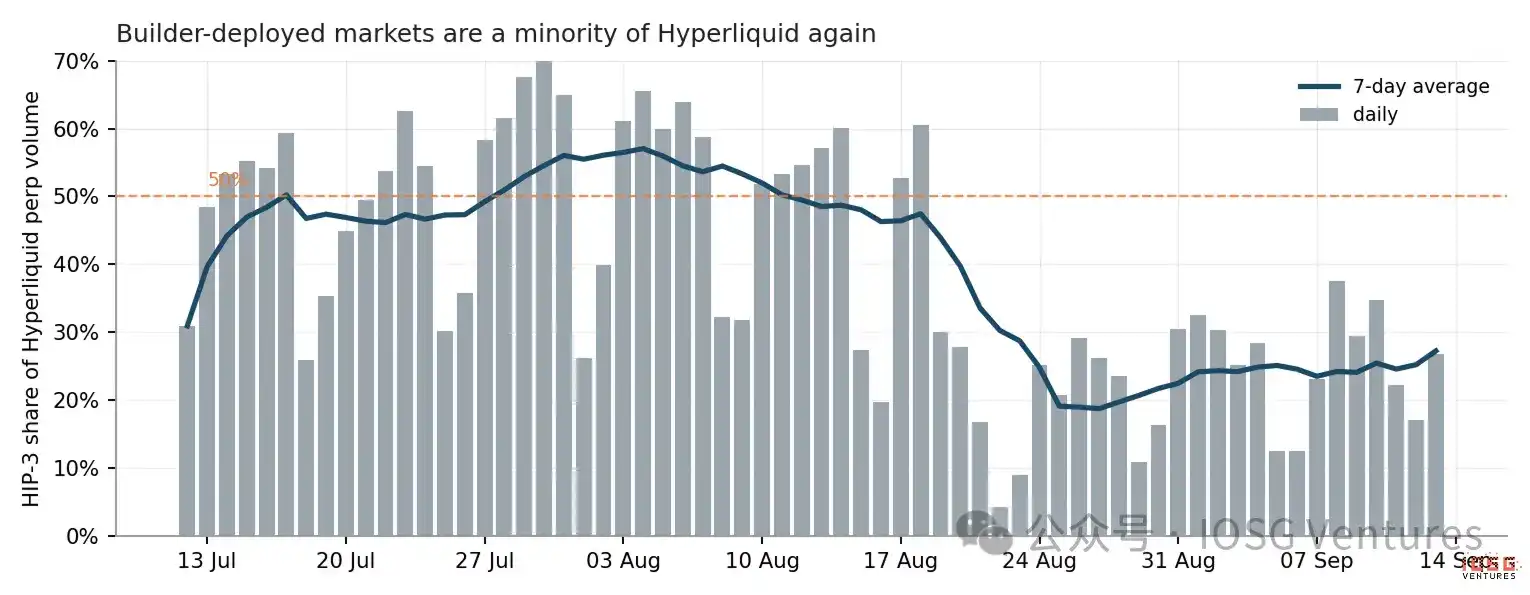
▲ HIP-3 在 Hyperliquid 永续成交量中的占比,按日测算。
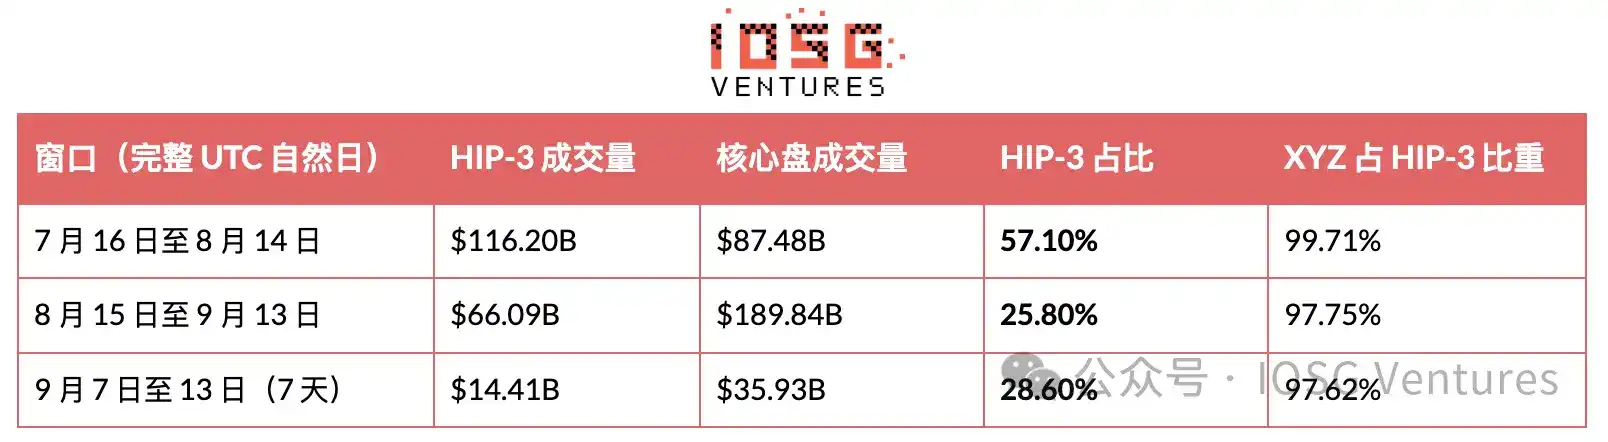
7 日均值在 7 月中越过 50%,8 月初摸到接近 57%,随后跌破 30%,8 月 20 日以来就没再上去过。8 月 18 日那天,一家建设者的成交量压过了 Hyperliquid 整个验证者集合。此后再没做到。
这个比率说的其实是它的分母。分子是一个股票盘口,分母是一个加密盘口,而波动的那条腿在加密这边。57% 是在加密清淡时读出来的,26% 是同样一个股票盘口撞上行情读出来的,同期核心盘永续量涨了 117%。最近七天占比甚至回到 28.6%,而 Trade[XYZ] 还在继续缩。引用任何 HIP-3 占比之前,先说清楚那段时间加密在干什么。
真正要看的是绝对量,而绝对量在恶化。Trade[XYZ] 30 天成交 $64.60B,同比上月下滑 44.2%,7 日均量从 8 月初的 $5.36B/天掉到 $2.01B/天,自身盘口回撤 62%。第一大市场 SK 海力士掉到 $8.50B。占比下滑的两条腿都是真的。而下面这一段会说明,HIP-3 这条腿的大部分根本不是竞争问题。
成交量下滑的主因是存储板块转静,而非份额流失
把 44% 的跌幅直接读成“龙头在输”,是最顺手的解释,但数据不支持。检验方法很简单:如果是竞争导致的下滑,应该看到标的本身照常交易,只是 Trade[XYZ] 抓到的那一份变少。实际发生的却是标的自己安静下来了。
没有任何抛售。以成交量见顶的 8 月初为基准,盘口里每一个大市场今天的价格都更高。
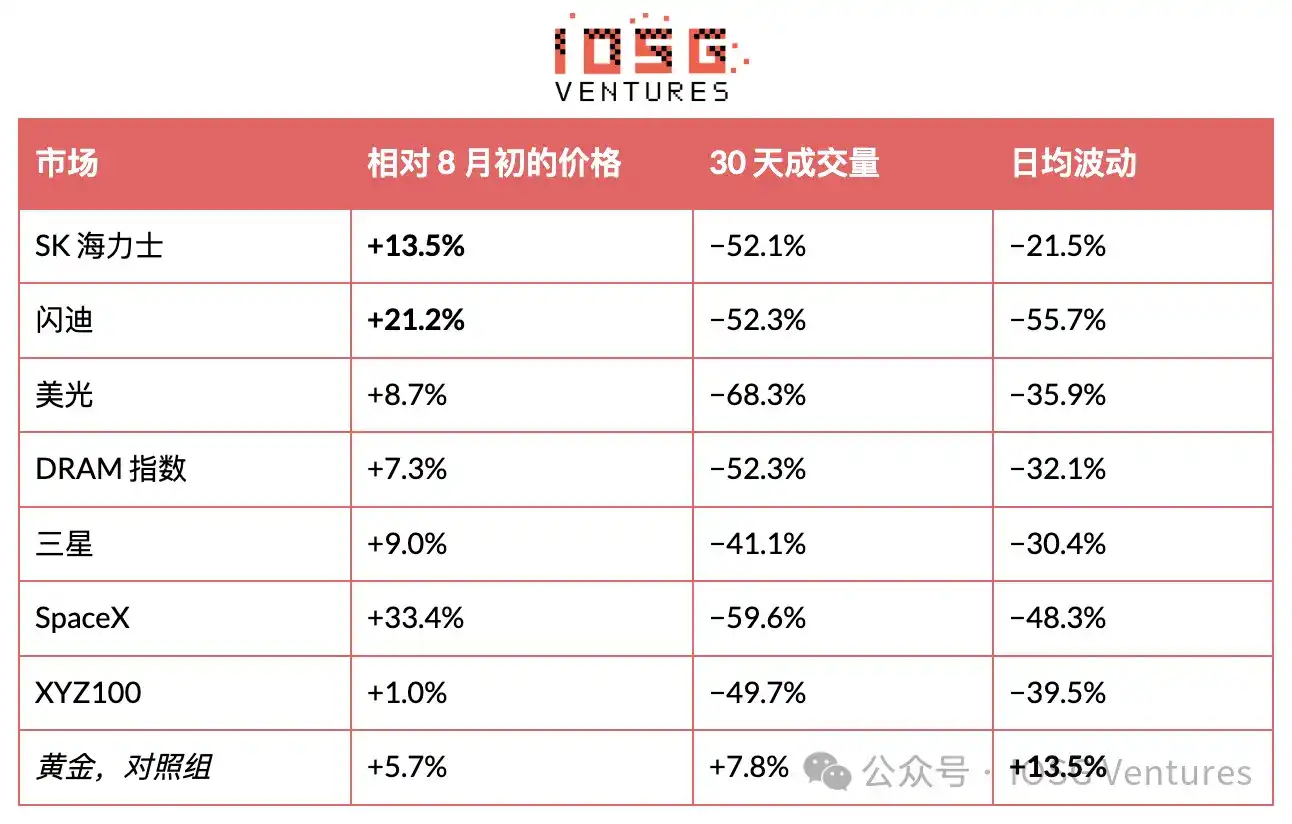
真正塌下去的是这些标的一天能走多远,而场所的成交量几乎是同步跟着走的。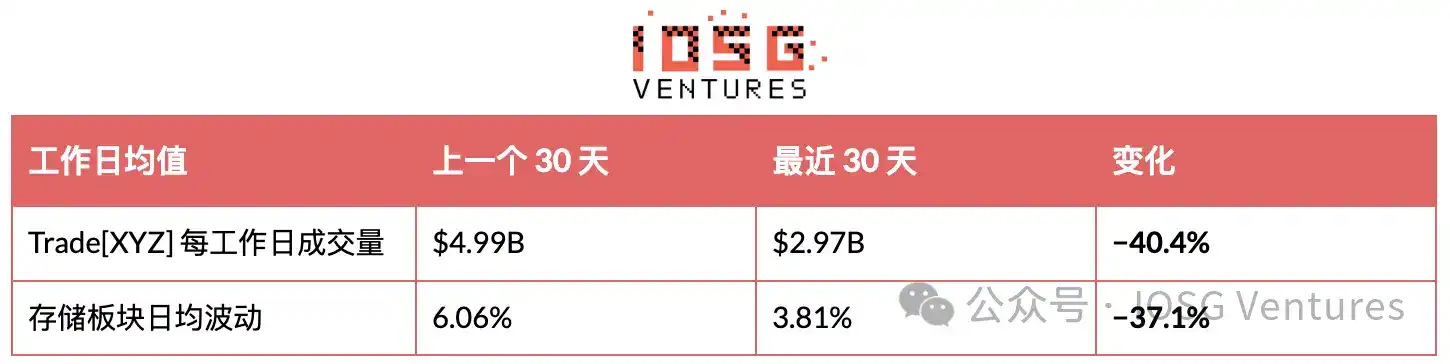
以上都是工作日口径,因为周末股市休市而 Trade[XYZ] 照常交易,把周末算进来会明显夸大这层关系。仅看工作日,存储板块的日均波动与场所日成交量之间的相关系数是 +0.47,样本 45 天。黄金是天然的对照组:它是这个月里唯一日内波动上升的大市场,成交量也跟着上去了。白银是不符合这个模式的例外。
不过波动率只是代理变量。更直接的检验是拿同样九个标的的真实股票成交量来比,而答案是:传统市场只解释了大约一半。
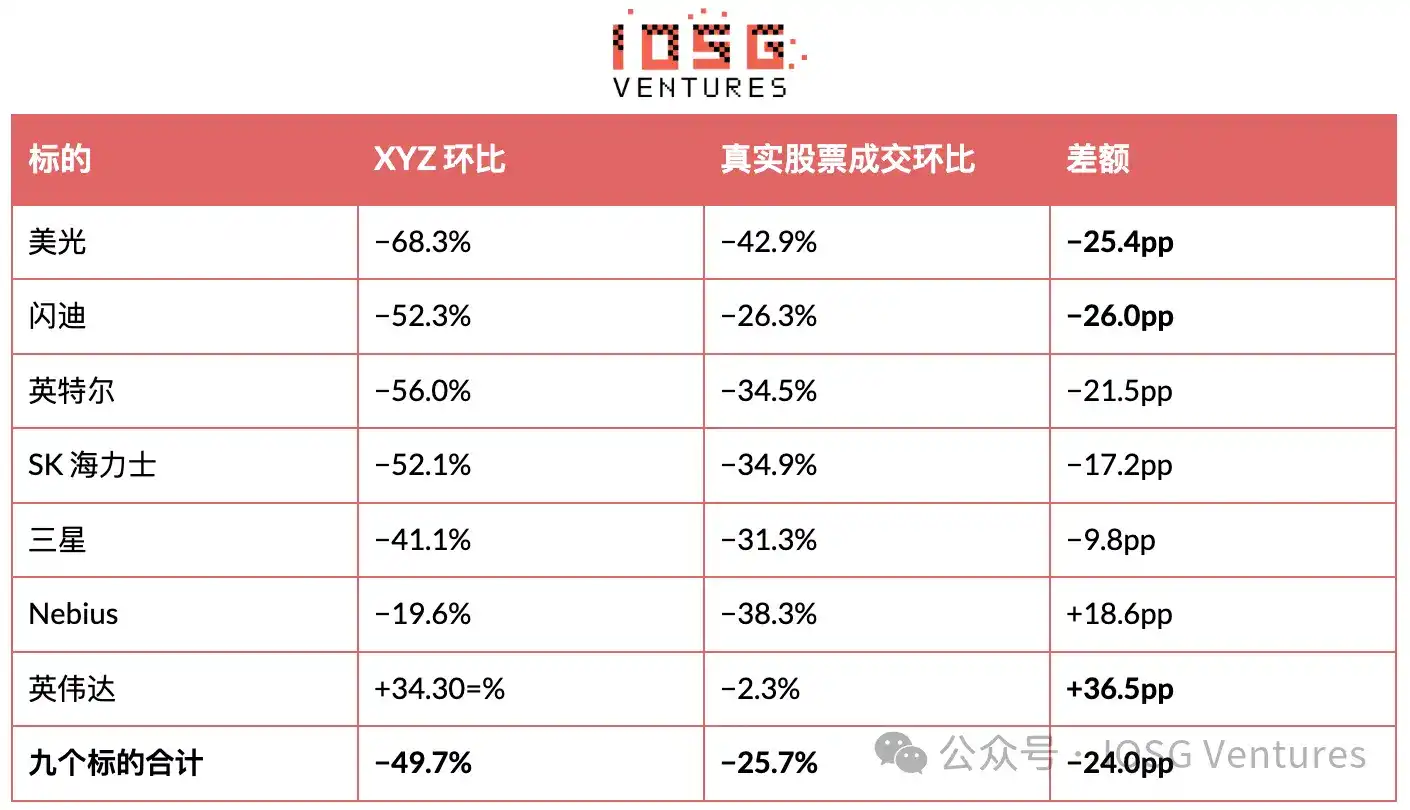
存储与 AI 板块的真实成交确实塌了 25.7%,这一半是真的。但 XYZ 跌了 49.7%,差不多是两倍。多出来的 24 个百分点,不是行业给的。
而且缺口最大的地方恰恰是它的核心:闪迪 −26.0pp、美光 −25.4pp、英特尔 −21.5pp、SK 海力士 −17.2pp。它反而在英伟达(+36.5pp)和 Nebius(+18.6pp)上跑赢了真实市场,但那两个盘口都很小。
竞争也解释不了这个缺口。Entropy 整个 30 天的闪迪成交是 $523M,而 XYZ 自己的闪迪盘口少了 $6.14B,所以挑战者最多只吃掉其中约 8%。
剩下的更像资金轮动。同期 Hyperliquid 核心盘永续成交涨了 117%,而 HIP-3 在跌,两边加起来的总量还涨了 26%。钱没有离开 Hyperliquid,它只是从股票盘口回到了加密盘口。
规模上的锚点。同一个 30 天里,这九个标的在各自交易所成交 $2,004.7B,XYZ 在它们身上成交 $23.5B,占 1.2%。XYZ 全部 104 个市场加起来的 $64.60B,也只相当于这九个名字真实成交的 3.2%。渗透率最高的是 SK 海力士的 9.1%,最低的是博通的 0.1%,而这条曲线本身就说明了这门生意是什么:加密原生交易者够不到的资产渗透率高,人人都能买的美国大盘股渗透率低。
所以这次下滑两样都占:大约一半是板块的 beta,另一半是它自己的。第 6 节的计算只取实际成交量,不问成交量从哪来,所以手续费那笔账不受影响。但把这两半分开看很重要:板块的那一半会回来,场所自己的那一半未必。
三、洗牌,以及唯一具备预测力的变量
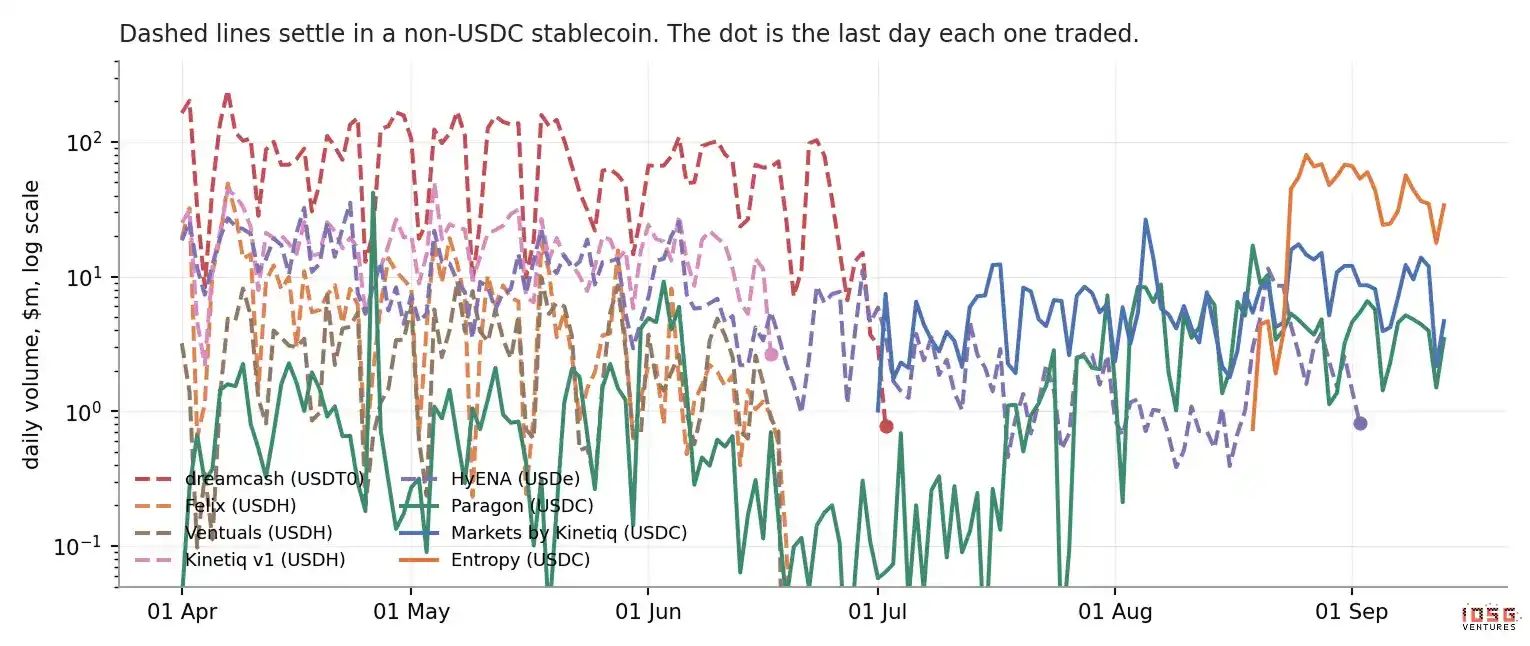
▲ 每家 HIP-3 场所的日成交量,对数坐标。虚线代表用非 USDC 稳定币结算,圆点是它最后一个有成交的日子。
到今天为止已有六家停止交易,把它们分开的那个变量不是资产选择,不是团队水平,也不是历史成交量,而是结算用的稳定币。
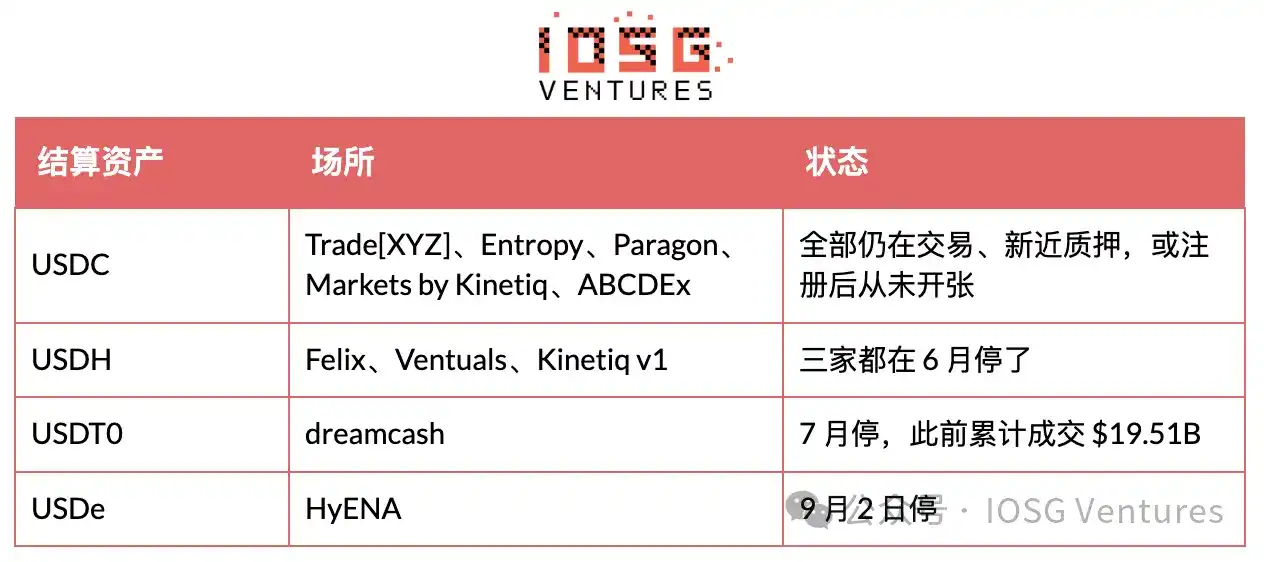
机制本身很朴素:交易者得先专门去换一种稳定币,才能下第一单,而他们懒得换。Felix 是最清楚的例子。当初支撑 USDH 的那点手续费优惠,被 Growth Mode 一上线就抹平了,此后这个结算资产只剩下摩擦。
Kinetiq 是那组对照实验。唯一一家关停后活下来的运营方,做法是砍掉 USDH 场所,把一模一样的指数产品搬到 USDC 上重开。历史成交量什么也预测不了:dreamcash 做过 $19.51B,比整个 6 月那批加起来还多,照样停了。Entropy 8 月带着比以往任何入场者都多的资金进来,选 USDC 时看不出有什么犹豫。
真正定下结算资产的是什么,又不是什么
把 USDC 的横扫读成协议的一项安排,很自然,但 Hyperliquid 自己的文档说的正相反。在 Aligned Quote Assets v2 之下(8 月下旬在 USDC 上启用,Coinbase 担任 treasury deployer,Circle 担任 technical deployer),USDC 在 Hyperliquid 上的成本调整后储备收益约有 90% 分给协议,并进入 Assistance Fund。计息按 30 天为一段,每段结束后第 8 天付款,因此第一笔要到 10 月初,目前一分钱都还没到账。
AQAv2 明确不做的,恰恰是给 HIP-3 倾斜。文档写得很直白:没有任何交易费或成交量计入方面的优待,其他计价资产在 HIP-3 永续上继续被支持。费率上的好处属于 AQAv1,那一档给场所的抵押资产更低的 taker 费、更高的 maker 返 佣和更高的成交量计入,而 USDC 不在 AQAv1 里,结构上也进不去,因为那一档要求稳定币专属于 Hyperliquid。AQAv2 真正给出的特权指向事件合约与验证者运营的永续,而且要等后续升级,那不是本文测量的这个市场。
所以结算资产这件事,是被流动性和一次公司层面的动作定下来的,不是被费率设计定下来的。USDH 于 2026 年 7 月 17 日停运,持有人按 1:1 赎回成 USDC,Coinbase 拿下其品牌资产,同时成为 USDC 的 treasury deployer。今天 Hyperliquid 上的稳定币供应里,USDC 占 98.3%,USDT 1.2%,feUSD、USDe 和 USDH 的残余各约千分之一。一家用别的资产结算的场所,并没有在费率上吃亏。它是在要求自己的交易者离开唯一有深度的那个池子。
给 AQAv2 估个规模,前提是官方从未公布任何数字。Hyperliquid 上的 USDC 为 $6.77bn,SOFR 约 3.6%,按 90% 的分成算,这条线大致指向一年 $200M 上下。以 $5bn 为基数的第三方估算落在 $135M 到 $160M。外部无法确定的是 AQA 利率里的成本调整,那是一个由验证者上报的预言机,其水平没有公开,所以这里的每一个数字都是测算而不是实测。
HyENA 补上了第二个机制。因为挂了加密资产,它被挡在 Growth Mode 之外,于是在同样的标的上报价约 5 bp,而它脚下的核心盘报价约 3 bp,成交质量更差。它在资产位上花掉约 $0.88M,一辈子挣了 $33,414。
停摆不等于退出。HyENA 已经下架全部 25 个市场,未平仓归零,但它的质押仍是 508,915 HYPE,约 $40.6M,十二天过去没有发起任何提取。Felix 和 dreamcash 都把质押全额取回,现在读数为零,Ventuals 也只剩 7,967。一家把市场全部下架、却留着 $40M 押在链上的场所,要么是清算得慢,要么是在替别的东西占着这个部署位。
Ventuals 到底死于什么,值得单说一段,因为下一代产品就是围着这件事设计的。流动性不足只是症状,机制在资金费率上:pre-IPO 永续没有收敛锚,资金费率一度跑向年化约 8,700%,不管标记价格对不对,多头都会被清算。Entropy 把年化资金费率封在 10% 附近,并结算到自己标记价格的 TWAP,而不是去追一个外部价。它的合约设计整体可以当作一份针对 Ventuals 具体死因的修补清单来读。看任何 pre-IPO 盘口,先看资金费率和结算设计,再看资产清单。
四、Trade[XYZ] 的盘口构成,以及它为何不挂 OpenAI
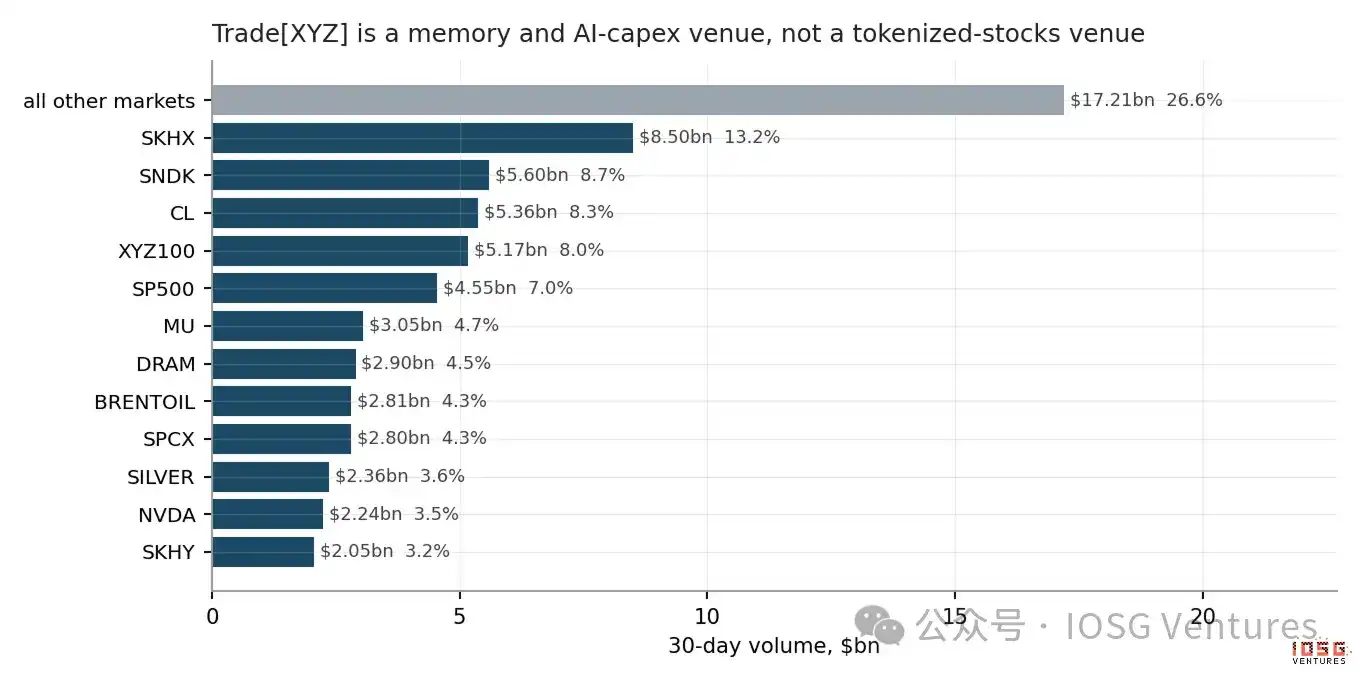
▲ Trade[XYZ] 30 天成交量最大的市场。
前十大市场占盘口的 66.7%,前六名之外的尾部单独算也有 $32.4B。英伟达占 3.5%。苹果、特斯拉、Alphabet、微软四家加起来 3.3%,只有 SK 海力士一家的四分之一。代币化美股的标准叙事最爱讲的那几家美国巨头,并不是这门生意。
Trade[XYZ] 实际经营的是一个面向存储与 AI 资本开支交易的 7×24 场所,再加上原油、金属和指数产品:韩日半导体、一个合成 DRAM 指数、SpaceX、自家的 XYZ100 篮子、一个持牌标普 500。它的地盘是加密原生交易者凌晨三点在别处碰不到的那批资产。而这也正是 Entropy 选择攻击的地盘,切入点是闪迪和 Nebius,不是苹果。
为何不挂 OpenAI
最直觉的答案,说它回避未上市公司,是错的。pre-IPO 反而是它做得比较好的业务之一。光 SpaceX 30 天就有 $2.80B,占盘口 4.3%,排第九。往下是宇树 $511M、长鑫存储 $317M、智谱 $156M、MiniMax $92M、SHEIN $27M,长江存储已经注册待发。
这些名字有一个共同点:都有可观测的二级成交价,也都有已知的股本数。SpaceX 定期做要约收购,会给出明确的每股价格;中国这几家在内地有活跃的 pre-IPO 灰市,股本数也能从工商资料和融资轮次里拿到。所以这家场所可以像对待别的资产一样,按每股报价。
OpenAI 和 Anthropic 两样都没有。它们的二级交易都套在 SPV 里,成交的是一个基金份额的索取权,谈的是一个协商出来的整体估值,而不是某个每股价格。硬要按每股报价,等于自己编一个分母出来。堵点就在这里,这是报价惯例的问题,不是意愿问题。Entropy 的解法是干脆不报每股,改报公司本身,1 张合约 = $1bn 市值,按当前中间价算下来 Anthropic 接近 $2.17tn,OpenAI 接近 $1.53tn。
但这构不成护城河。龙头想加一个市值计价的标的,随时花约 $39,900 就行。而且它自己的路线图指向别处:手上 16 个已注册未启用的标的,排队的是铀、铝、美元指数、VIX、玉米、小麦、TTF、韩元、印度 Nifty、巴西 Ibovespa、Ibiden 和 KSTR,再加长江存储和 H100。这是宏观和大宗,不是前沿 AI 实验室。
有一个结构性细节值得记住。Trade[XYZ] 没有设置 oracleUpdater,也就是用自己的部署方密钥推送标记价格;而 Entropy 和 Felix 都指向同一个第三方更新者 0x94757f8d…。Entropy 公开说过 RedStone 是其 Anthropic 市场的价格数据来源,这能解释两家本无关联的场所为何共用一个更新地址,不过链上并没有给这个地址打标签。自建预言机对有参照价的资产没问题,但当标记价格必须被"构造"出来时,性质就变了,而构造标记价格恰恰是 Entropy 选的生意。
五、正面交锋,以及 Entropy 领先的那一周
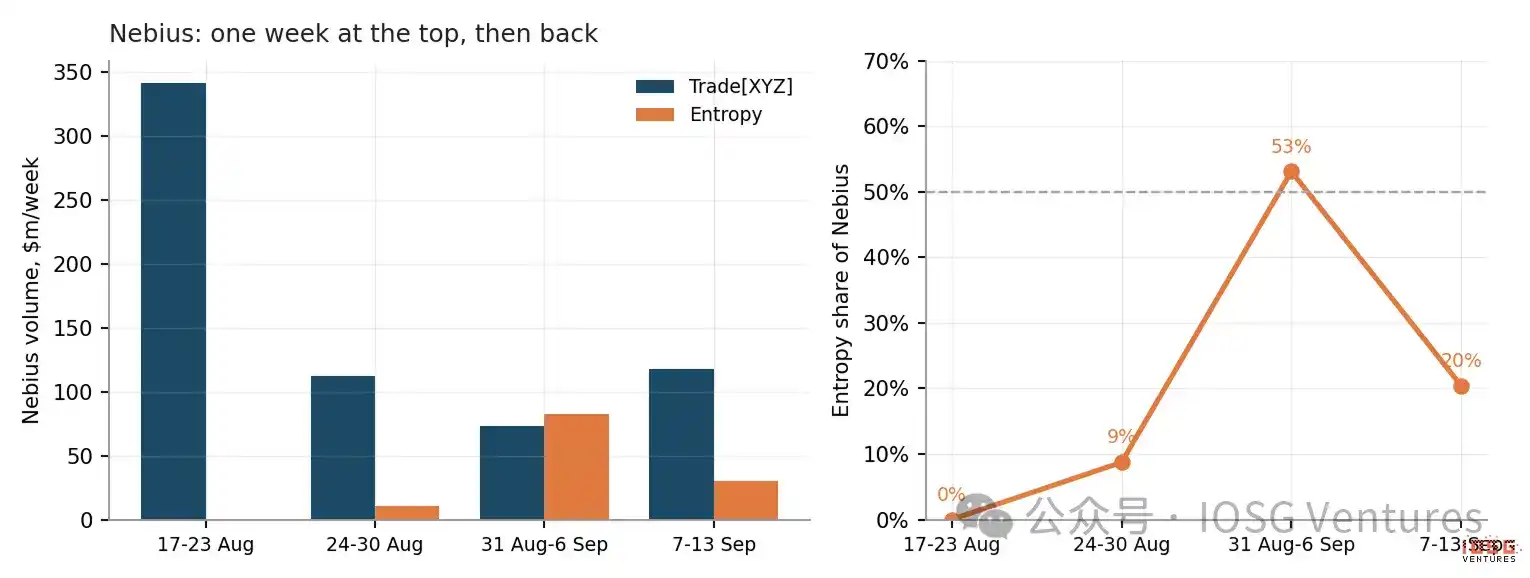
▲ Nebius 的周度成交量,以及 Entropy 在其中的份额。
目前有九个标的同时活跃在两家 HIP-3 场所上。各家不再各占一块互不重叠的盘口,任何值得挂两次的名字,重叠已经成了常态。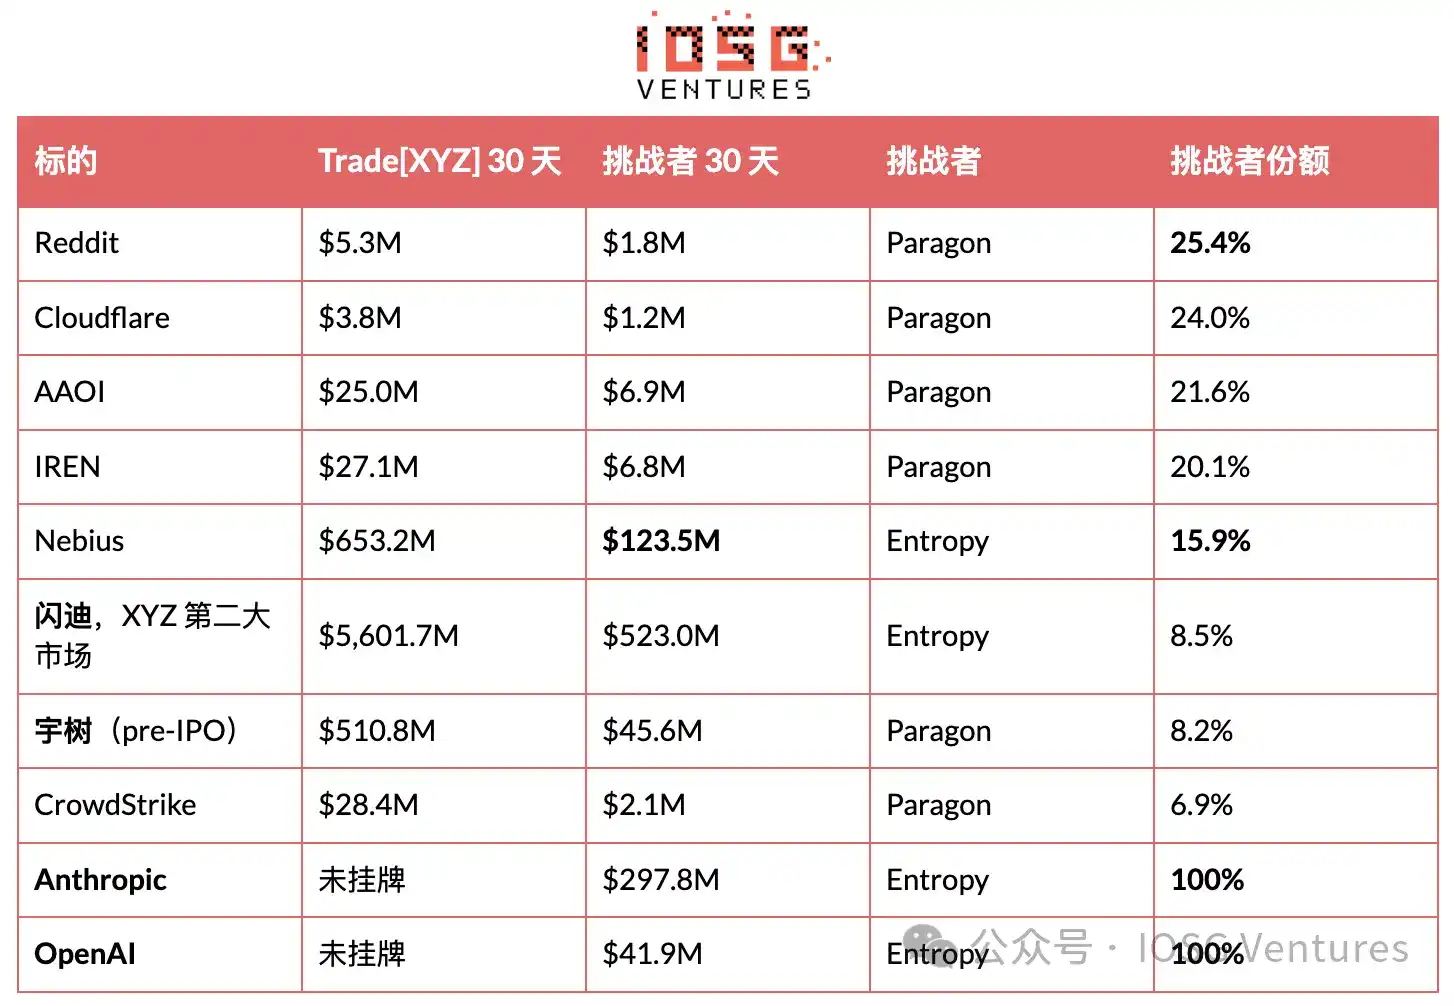
抢位削掉的是份额,不是盘口
Trade[XYZ] 曾把 Paragon 五个核心标的注册在手却不启用,8 月 18 日一天之内全部打开,今天这五个它都领先。补上这个空位花掉约三天的手续费收入,一个下午就办完了。那批标的到底是威慑还是原本就排在上线队列里,链上数据判不出来。
能判出来的是结果。四周过去,Paragon 在这五个里仍握着其中四个的两成到两成半,而且整体成交量当月还涨了 49.9%。宇树最能说明机制:Trade[XYZ] 的宇树盘口大约是 Paragon 的 11 倍,Paragon 只占这一对的 8.2%,可 Paragon 自己的宇树成交量同期差不多翻了一倍。龙头没有把量从挑战者手里抢走,它是在挑战者周围把市场做大了。进入一个市场和拥有一个市场,是两回事。
Entropy 在 Nebius 上领先一周,随后交还
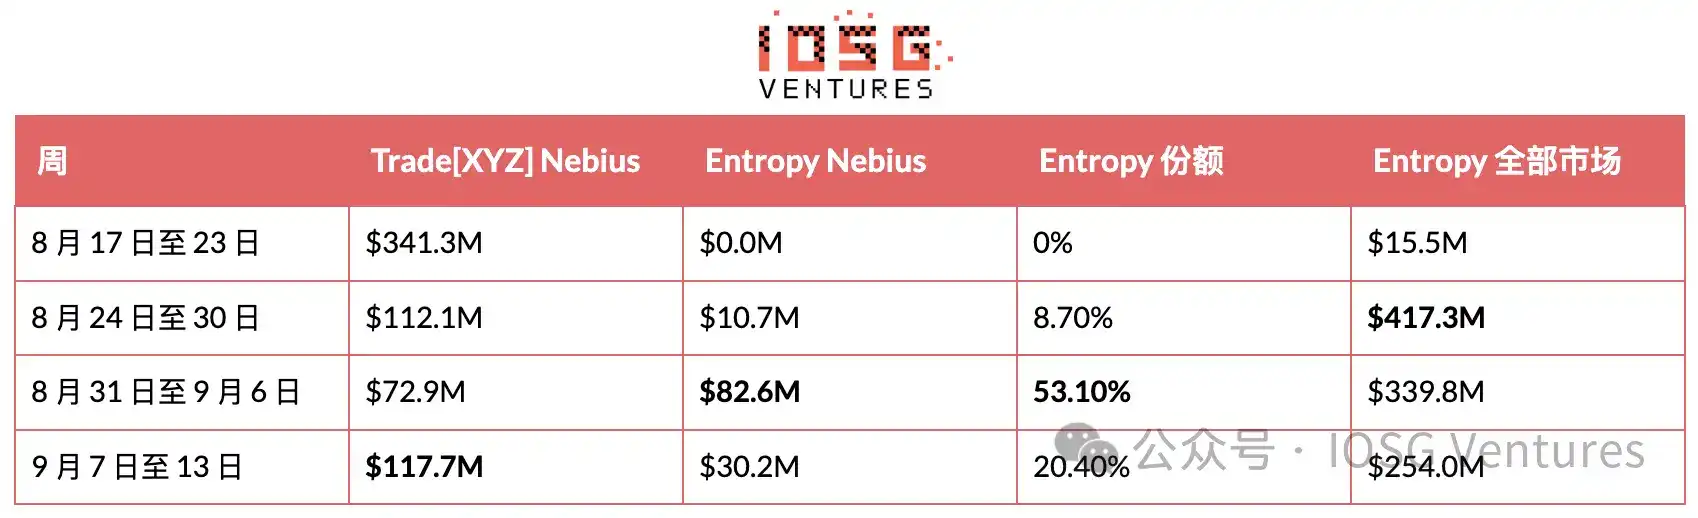
有一周,Entropy 的 Nebius 成交量确实超过了 Trade[XYZ],这是 HIP-3 挑战者从未做到过的事。紧接着的一周,龙头的 Nebius 盘口涨了 61%,Entropy 掉了 63%,挑战者又回到这一对的五分之一。闪迪讲的是同一个故事,只是更安静:Entropy 近几周的份额大致横在 13% 上下,整个 30 天算下来是 8.5%。
所以这个领先是真的,也确实只有一周。老实的读法是:Entropy 证明了自己能切进一个龙头正在积极报价的市场,但还没证明能守住。它的总成交量已经连跌三周,从 $417M 到 $254M。
反向信号来自库存。周度成交量从高点回落 39% 的同时,Entropy 的未平仓量反而涨了 37% 到 $51.4M,其中 Anthropic 一个标的就占 $29.9M。刷量的成交会来回冲销,不会留下库存,所以在成交份额下滑的同时未平仓量还在累积,指向的是真实持仓而不是空转。这两个事实方向相反,真正该盯的是这份张力本身,而不是其中任何单独一个数字。
这里面的量要打个折。Entropy 没有代币,也没确认过空投,但它后台已经能看到 pointsMultiplier 参数,自家排行榜页面写着"即将上线",所以其中一部分流量是在刷预期而不是在用产品,而从外部分不开这两者。规模也要摆在眼前:Entropy 一个月约 $1.0B,Trade[XYZ] 是 $64.6B,它是龙头的 1.6%。它赢的是具体战役,不是这个品类。
它已注册的待上线标的透露了下一步。Entropy 手上握着 EWY、SBE、TCNT 和一个 DRAM 指数。DRAM 指数正是 Trade[XYZ] 自己的第四大产品,EWY 则是韩国。下一场交锋看上去会直接冲着龙头的核心地盘去,而不是再找一个无人竞争的 pre-IPO 名字。
两条计数规则
只算在线盘口。HIP-3 部署方往往在启用之前很久就注册好标的,这类标的会返回预言机 markPx,但 midPx为 null、isDelisted为 true、未平仓为零、没有 K 线历史。Trade[XYZ] 手上有 16 个,mkts 19 个,Paragon 9 个,Entropy 4 个。HyENA 的 25 个是另一回事,那是启用过又关掉的。
代码串不等于标的。para:STX是希捷,中间价 799;核心盘的 STX 是 Stacks,中间价 0.27。按代码硬拼会凭空造出第十个交锋市场,而它并不存在。配对前先核中间价。
六、经济账:一家场所的成本,与整个层面的收入
没人在价格上竞争,因为费率已经触底
一切都落在每个资产的两个参数上,两个都在 metaAndAssetCtxs 里公开:growthMode 和 deployerFeeScale。全包费率是 base × (1 + s),base 是标准永续费率表,s 是部署方系数,可设 0 到 3.00,在 Growth Mode 下封顶 1.00。部署方拿走 s / (1 + s),所以 s = 1.00 时分一半。Growth Mode 再在全包数字上砍掉至少 90%,条件是市场必须与验证者运营的永续完全不重叠,这就把加密资产和加密指数排除在外。
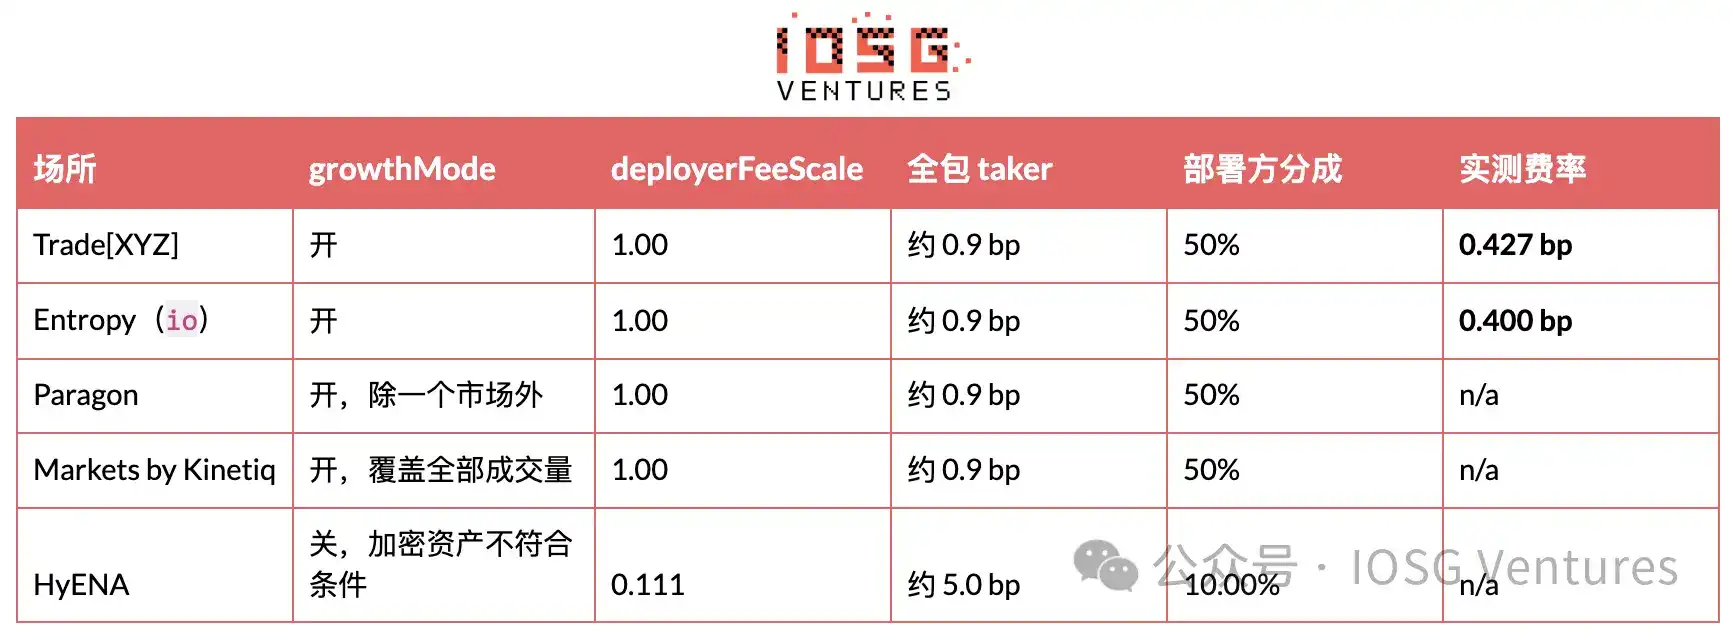
所有股票类场所各自独立地收敛到了同一套配置:部署方分成拉满,Growth Mode 打开。Entropy 带着差异化产品和风险资本进场,也没有去压价。唯一一家不在这套配置里的场所,正是刚刚停止交易的那家。
不靠任何聚合器,也能把部署方分成算准。手续费收入沉淀在费用接收地址的分场所账户里:clearinghouseState 带上 dex 字段能读到未划走的余额,划账则出现在 userNonFundingLedgerUpdates 里,形态是 sourceDex 等于场所名的 send。划账很不规律,所以要在两次划账之间量。Trade[XYZ] 自 8 月 27 日那次划账以来累计 $1,380,592,对应成交量 $32.30B,即 0.427 bp、每天约 $79,000。Entropy 从未划过账,所以它的累计手续费可以直接读:$1.036B 成交对应 $41,468,即 0.400 bp。
两笔支出,性质完全不同
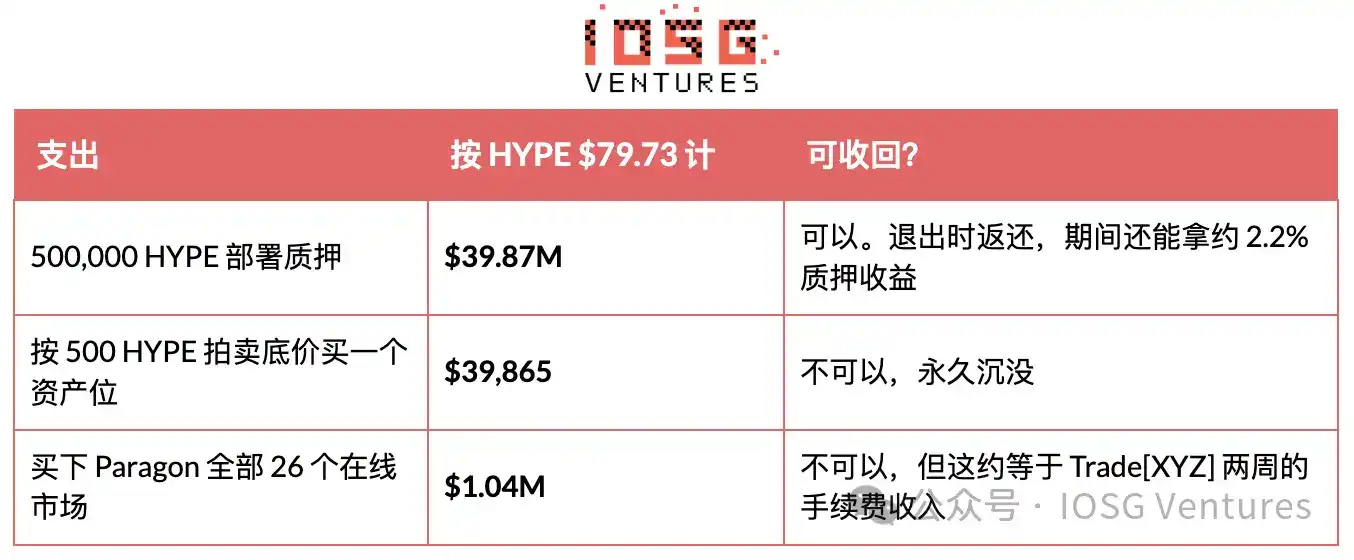
质押是最吓人的那个数字,而它会回来。没有人收走这笔钱。它委托给验证者,一直在产生质押奖励,退出时原样返还。它自部署起至少锁 183 天,会因恶意运营市场(比如推送坏的预言机价格)被按权重的验证者投票罚没,并且在 7 天解质押队列期间仍可被罚没,所以一次干净的退出至少要 190 天左右。Felix 和 dreamcash 都全额取回,如今读数为零。
当前在押的质押:Entropy 500,973,Paragon 500,712,HyENA 508,915(已停交易但未解押),Kinetiq 588,489(一笔质押同时覆盖 km 和 mkts),Trade[XYZ] 500,488 外加另一个地址上的 500,269。ABCDEx 只有 1,004 HYPE,从未质押。
资产位的钱才是没人提、而且真的回不来的那笔。任何永续 DEX 的前 3 个资产免费,之后每加一个市场都要在 31 小时的荷兰式拍卖里用 HYPE 买下来,开盘价是上一次成交价的 2 倍,线性衰减到 500 HYPE 的底价。进入 9 月 14 日的这场拍卖开在 500 的底价上,也结束在 500,所以一个资产位约 $39,900,资产位需求相比一周前 582 HYPE 的成交价已经回落。
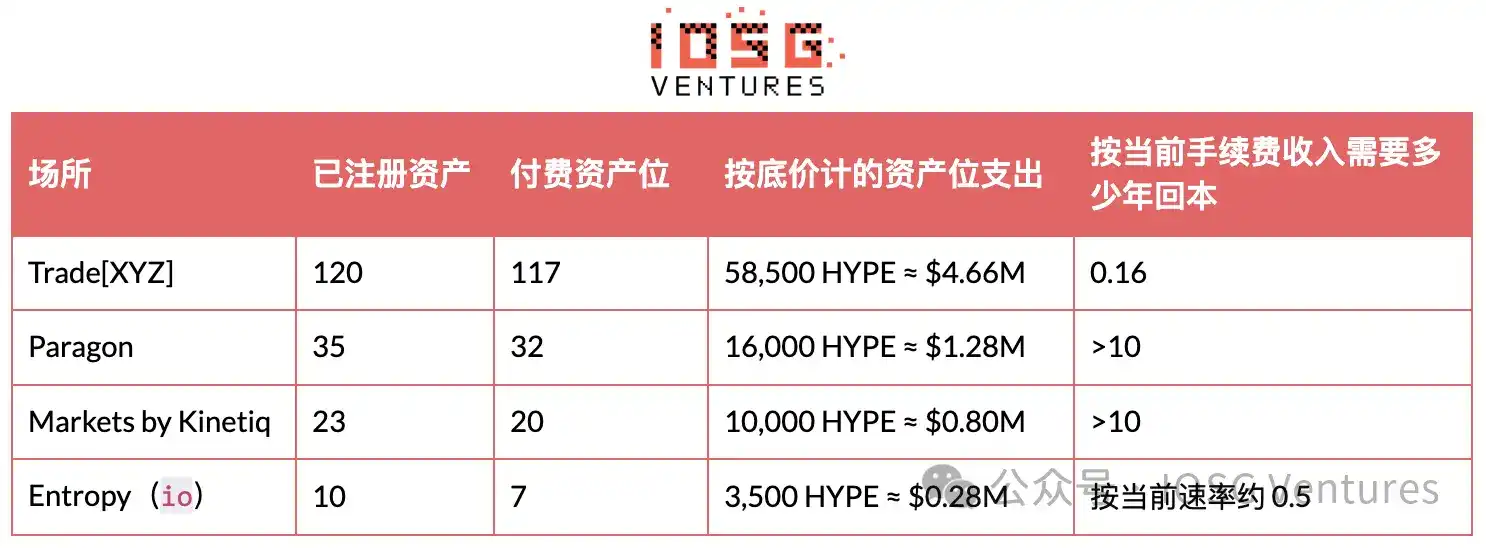
最后一列才是重点。Trade[XYZ] 大约八周的手续费就能把全部标的账单还清。除 Entropy 之外的每一家挑战者,需要的时间都比 HIP-3 存在的时间还长;而 Entropy 能过关,只是因为它买了七个资产位而不是三十个。
时间会把这种不对称继续放大。暂停一个市场是免费且可逆的,付过钱的资产位可以先封存再重新打开,那些"待上线标的"就是这么来的。储备位则按历史部署数累积,公式是 7 + 0.2 × 过往拍卖部署数,所以 Trade[XYZ] 手上约有 30 个可以立刻使用,新入场者只有 7 个。今天开张、计划做 20 个市场的场所,能一次性挂 10 个,剩下的要在拍卖里排队,最快 31 小时一个。Entropy 的答案是不跟这个节奏玩:它只上了五个市场,然后让每一个都算数。
质押收益陷阱
除 Entropy 之外,每一家挑战者靠被动质押入场券挣到的钱,都比经营交易所挣得多。Paragon 一辈子的部署方分成是 $64,281,而 $39.87M 的质押按约 2.2% 算,一年约 $877,000,比例大约 14 倍。
这算不上安慰。那点收益是协议未来排放储备里新增发的 HYPE,本质是通胀而非收入,是对一个被迫持有的仓位发放的稀释返还,计价单位还是运营方本来就被动做多的那个资产。HYPE 跌 30%,这笔质押就损失 $12.0M,超过十年的收益。过去八天 HYPE 已经从 $88.37 跌到 $79.73,每一笔在押质押因此少了 $4.3M。
这个手续费池能支撑多大的生意
Growth Mode 把实测费率钉在 0.4 bp 附近,部署方拿一半。Trade[XYZ] 握着 97.8% 的份额、年化约 $786B 的成交量,一年的部署方分成大约 $29M。与其说这是龙头的天花板,不如说在当前成交量和当前费率地板下,这差不多就是整个场所层面的全部奖金。
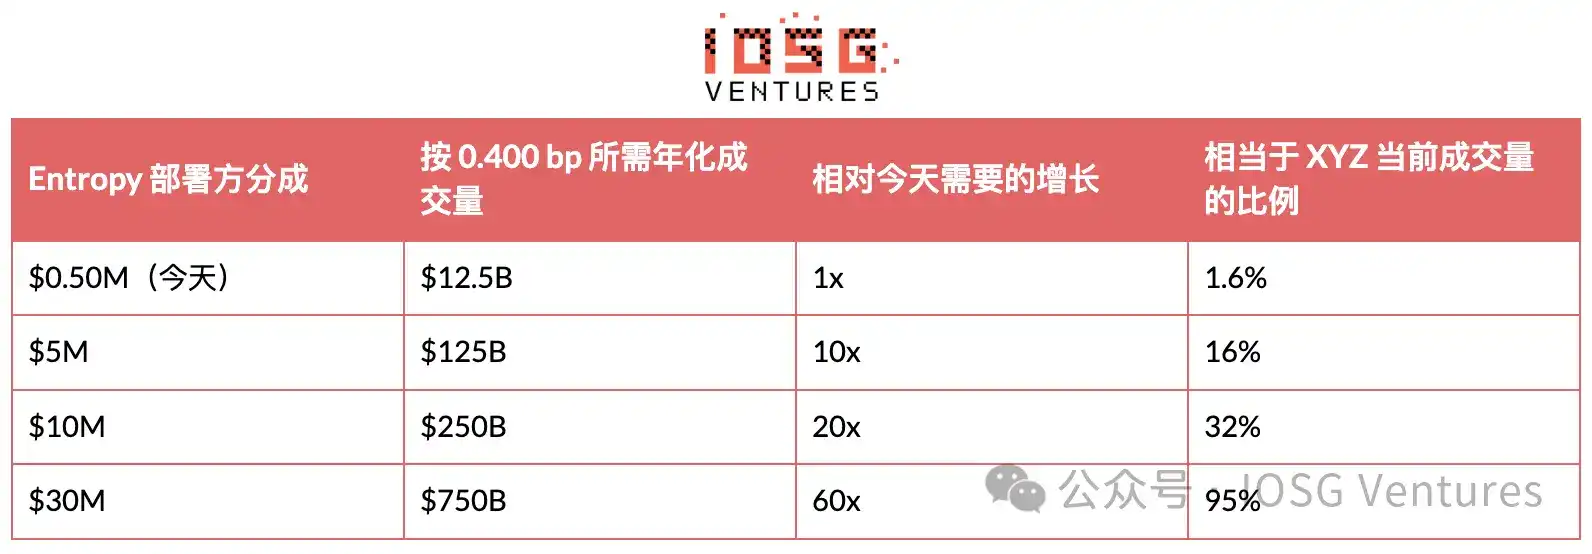
龙头之外的场所层面,今天押着约 $167M 的 HYPE,而其中每一家,无论死活,加起来一辈子只挣到 $747,000 的部署方分成。放到一轮 $14M 的种子轮旁边看,这套算术说明:在当前成交量和当前费率地板下,HIP-3 运营方没法靠交易手续费估值。挑战者的价值只能来自别处,代币、前端、客户关系,或者协议还没给它定价的某个产品。
七、什么才真正守得住
HIP-3 有意把一家场所本来可以守住的东西大部分商品化了。质押可以买,标的可以买,费率地板是共享的,连分发也是共享的,因为每一个 HIP-3 盘口都能从同一个前端触达。
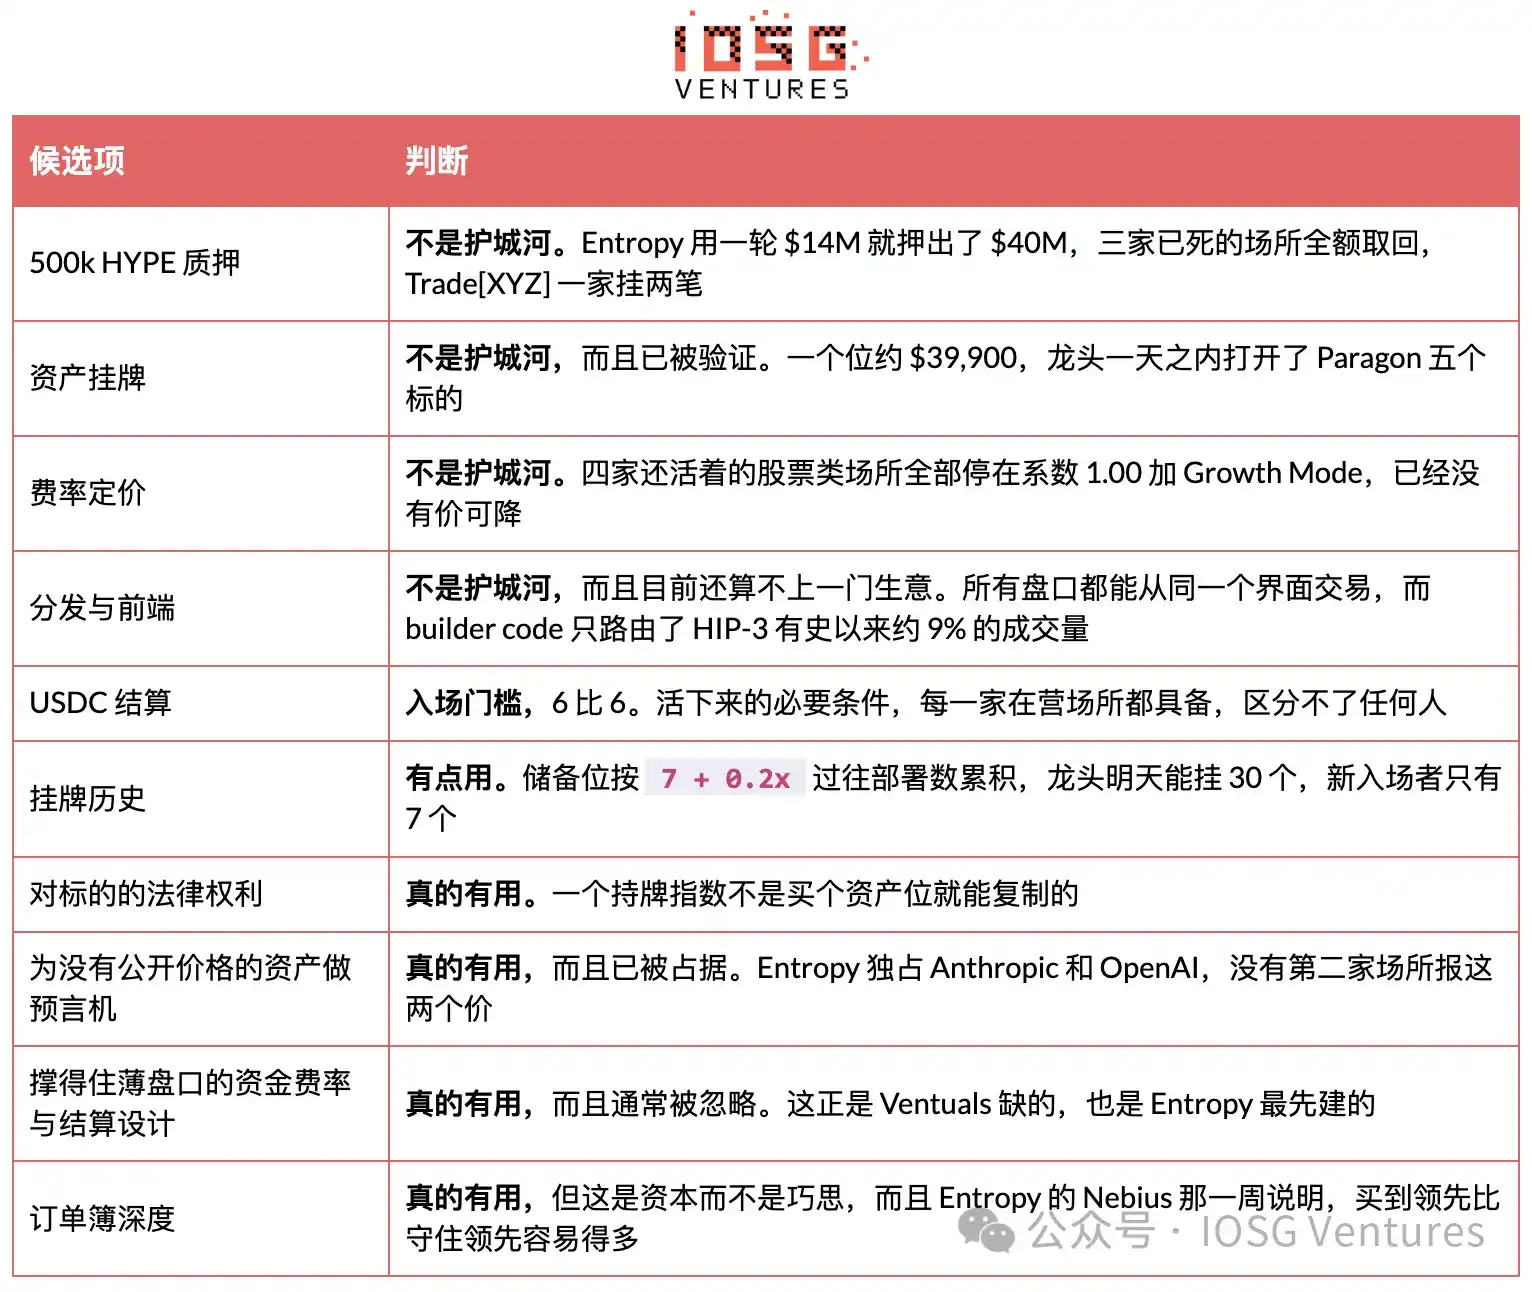
有用的筛选问题不是“你要挂哪些资产”,因为资产可以买。而是“你手上有什么,是龙头花一个资产位的钱买不到的”。在 HIP-3 上运营过的所有场所里,只有一家对这个问题有清楚的答案,而它的答案是一套预言机加一套结算设计,不是一份资产清单。
Entropy 为什么是这个例外,值得说准确,因为答案不在标的上。它由来自 Citadel Securities、Optiver、Millennium 和 Polymarket 的研究员与交易员创办,这条板凳体现在两处。一处是上线第一天就有的挂单深度,真正打动 Nebius 的就是这个。另一处是那套资金费率与结算设计,读起来像是针对 Ventuals 死法的直接回应。它 $14M 的种子轮由 Ribbit Capital 领投,而 Ribbit 的主场是零售券商和金融科技分发,不是 DeFi,指向的是把客户握在手里的野心,而不是薅一个协议。名字上有一处要提醒:与 Arbitrum DAO 深度绑定的 Entropy Advisors,以及 a16z 投的那家叫 Entropy 的托管创业公司,是完全不同的公司,不要从名字里读出任何与 Hyper Foundation 的关系。
把这些放在一起看,这个赛道仍然显得单薄。一家正在收缩的公司占着 97.8% 的成交量。一圈挑战者押着 $167M 的 HYPE,换回来的是彼此加总 $747,000 的历史手续费。而唯一那支真正会报价的团队,刚刚展示了自己能拿下一个市场一周、却守不住。
比较顺手的替代选择,是去拿协议自己那一半手续费而不是运营方那一半,它没有锁定、没有罚没风险、也没有运营负担。但它同样不是 Hyperliquid 永续费基的大头,而且事实已经证明,HIP-3 占比超过 50% 是加密清淡期的假象,不是趋势。
路由层,以及它实际触及的流量
Builder code 是 HIP-3 上最接近“分发生意”的东西。前端给自己发出的订单打上标记,从中赚一笔 builder 费,而且完全不用押保证金。Flowscan 数到 819 个这样的标记。
它们碰到的流量也确实不多。被路由的成交量约为 $52.6B,占 HIP-3 有史以来 $587B 的 9% 左右;最近 30 天约 $5.3B,对应 $66.09B,约 8%。超过九成的流量身上根本没有前端标记,而这正是一个由做市商和 API 交易者主导的盘口该有的样子。
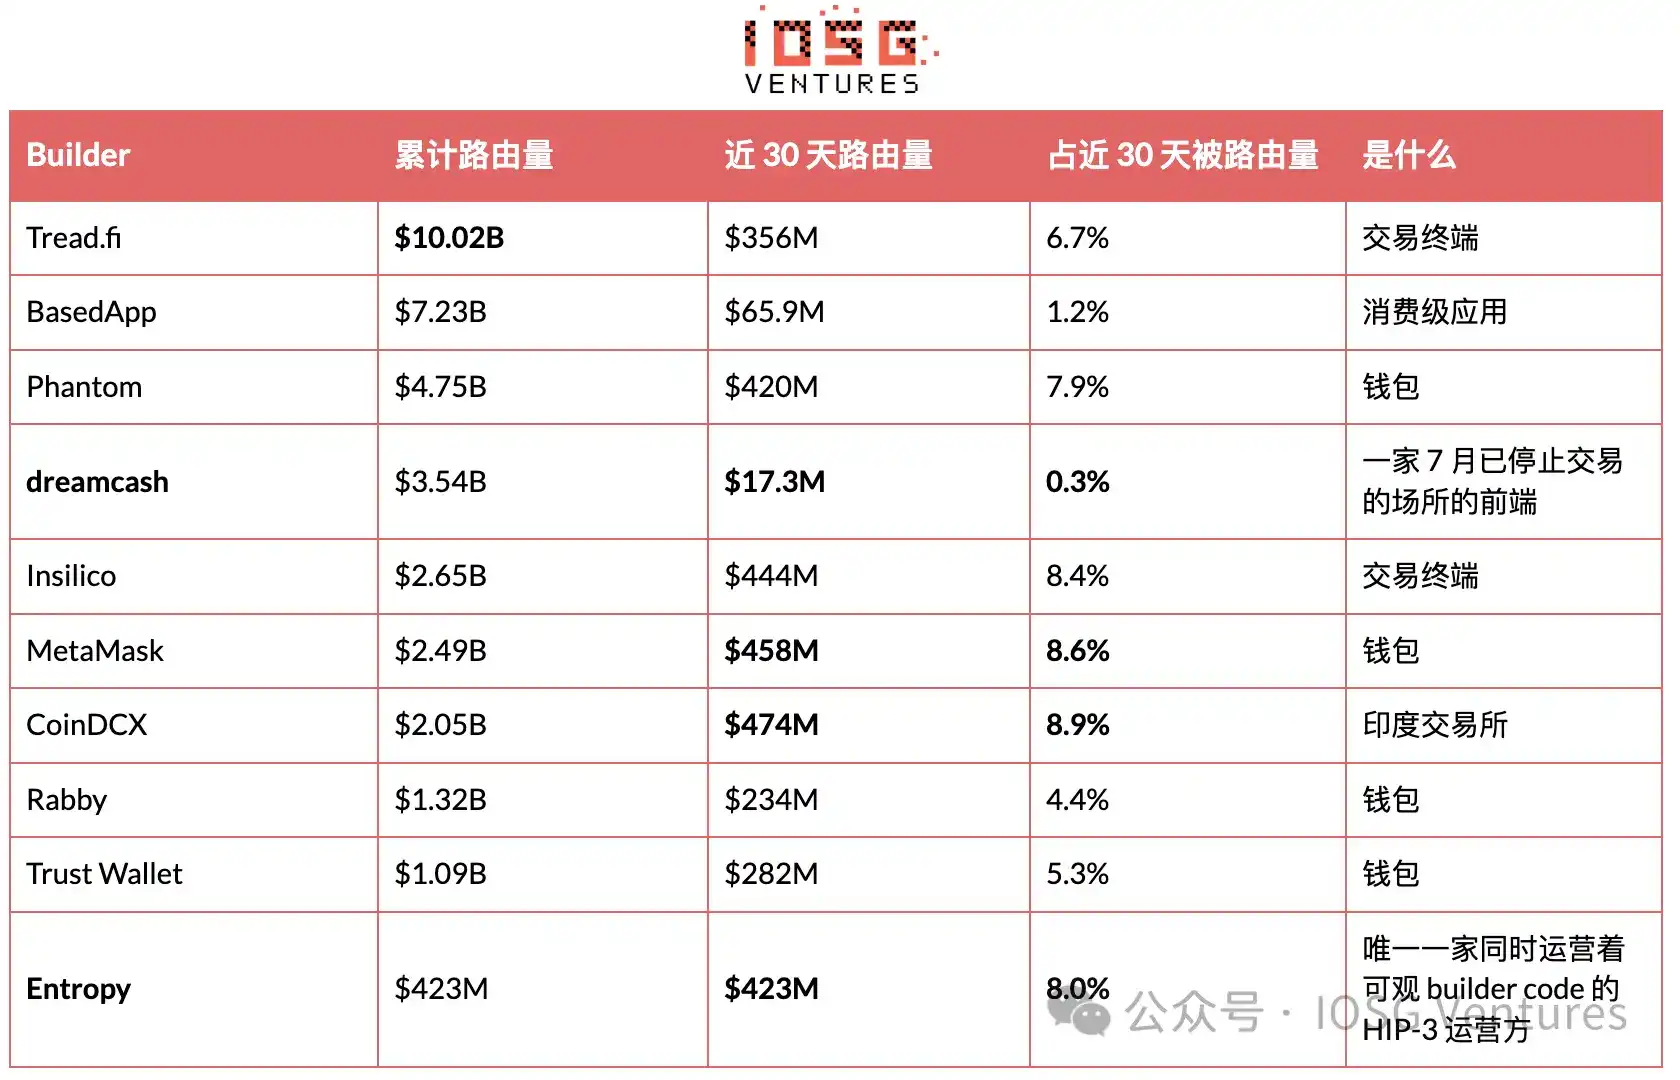
第四列的分母是近 30 天全部被 builder code 路由的 $5.30B,不是 HIP-3 的 $66.09B 成交量。换成后者,最大的一家 CoinDCX 也只有 0.7%。表中这十家合计占被路由量的 59.7%,而 Flowscan 一共数到 819 个 builder code,所以尾部的 809 个分掉剩下的四成。
这张表里有两件事值得拎出来。Entropy 那 $423M 路由量全部发生在最近 30 天,而同期它自家场所成交 $1.03B,也就是说大约四成的盘口是从它自己控制的前端进来的。Ribbit 那一轮背后的零售券商野心,在数据里显形了,而不是停留在新闻稿上,而且这是一门和“当部署方”不同的生意。
另一件是 dreamcash,这个教训更干净。它的场所从 7 月 2 日起就死了,自家盘口读数为零,可它的 builder code 最近 30 天仍然路由了 $17.3M,累计 $3.54B。部署方生意和前端生意能干净地拆开,而其中只有一门需要 $40M 才进得去。
第三方看板上有一个很容易踩的计数坑。场所排行榜通常默认按累计成交量排,所以一家几个月前就停掉的场所,份额看上去仍然可观。dreamcash 在全时段视图里读出 3.3% 的 HIP-3 成交份额,而在任何近期窗口里都是 $0。引用任何份额之前,先确认它是按哪个窗口算出来的。
所以真正值得盯的前端,大多不是部署方。Coinbase 在 9 月 12 日公布了钱包内的简化永续界面,由 Hyperliquid 驱动,覆盖加密、代币化股票和预测市场,面向美国以外。Kraken 的母公司则另外在谈把 Hyperliquid 相关永续接入一个受监管的美国场所。两家都不会去押那 500,000 HYPE。
结论:对再多一家 HIP-3 部署方,很难乐观
把前面所有东西放在一起,新开一家 HIP-3 场所要面对的是这样一组数字。
龙头之外的全部 HIP-3 成交量,30 天加起来是 $1.49B,年化约 $18.1B。按实测的 0.400 bp 算,那是一年 $725,000 的部署方分成,要由四家场所分。而这四家今天押着约 $167M 的 HYPE。同一笔钱按 2.2% 被动质押,一年是 $3.67M。
也就是说,经营这些交易所挣到的钱,大约是把同样的资金原地质押的五分之一。
这不是一个还没被开发的市场,而是一个已经被定价到接近于零的市场,理由在前面几节里都是可测的。资产位一个 $39,900,所以挂什么都守不住;费率地板是共享的,没有价可降;分发也是共享的,而 builder code 只碰到 9% 的流量;结算资产已经 6 比 6 地收敛到 USDC,而 AQAv2 明确不给 HIP-3 任何费率倾斜,所以协议也没打算补贴这一层。
更难的一点是天花板。XYZ 以 97.8% 的份额、每一项结构性优势,在自己报价的那九个名字上只做到真实成交的 1.2%,而且在核心的存储标的上,它的相对份额还在往下走。一个新入场者要面对的不是“龙头很大”,而是“龙头已经很小,而且还在变小”。
例外仍然只有一种,前面已经写清楚:一份别人买不到的权利、一套别人做不出的预言机,或者一套能在薄盘口上活下来的资金费率与结算设计。Entropy 是唯一符合的,而它领先一周就被打了回去。资产清单不是答案,这一点现在有两组独立的数据在说同一件事。
什么会改变这个判断
-
Entropy 能把一个交锋市场守住一个月而不是一周,并且守住闪迪的份额而不是在 13% 附近漂。成交份额下滑时未平仓量还在累积,是最值得盯的那个信号,因为它比成交量可靠。
-
Entropy 的 DRAM 指数和韩国标的上线。这两个直接冲着龙头的核心地盘去,而不是又一个无人竞争的 pre-IPO 名字,结果会是比 Nebius 干净得多的一次检验。
-
代币的条款能让股权那笔账算得过来。手续费那笔账算不过来,而代币今天还不存在。
-
pre-IPO 板块能持续下去。Anthropic 的盘口在第一周之后就衰减了,OpenAI 开盘时一天 $5.3M,现在在 $4M 附近。只要有一个稳住,这就是一个品类,而不是一次上线行情。
-
AQAv2 的第一笔付款在 10 月初落地。那会是第一次能观察到协议这条 USDC 收入线的真实规模,用来对照目前 $135M 到 $200M 的第三方估算区间。
-
费率地板松动。Hyperliquid 在 8 月初释放过信号,说后续升级会允许 HIP-3 部署方按单个标的把费率上调最多 3 倍,也就是把 Growth Mode 的折扣往回收。目前没有给时间表,而第 6 节的每一个数字都建立在当前地板之上。
-
许可制市场落地。HIP-3* 在 9 月 3 日公布,是一套可选的链上白名单,让部署方限定哪些钱包可以交易某个市场,说法是面向合规与机构准入,目前只在测试网。这是第一个有可能让“准入权”而不是“资产”成为稀缺项的机制。
-
出现一支手握独家数据或指数授权、且标的确有 7×24 加密原生需求的团队。这仍然是抢位逻辑唯一彻底失效的那种配置。
-
有证据表明龙头的成交量撑不过 Growth Mode 结束。它实测的 0.427 bp 大约只有同一盘口按标准费率应收的十分之一,如果这个豁免是承重的,那龙头的稳固程度就不如份额显示的那么高。
-
HyENA 解押它那 508,915 HYPE,那会确认这家场所是结束了而不是蛰伏。
几点局限
-
抢位这个论点建立在实测份额上,但动机属于推断。五个标的同一天上线,同样可以解释为一条恰好在那天走完的上线流水线。
-
对 Entropy 的判断只基于 26 天数据。Nebius 的领先和随后的反转都是单周、单个中型标的的读数,两者都不该当作已经确立的结论往下带。
-
团队背景和融资轮次来自公司公告与媒体报道,不是链上可验证的东西。
-
第 2 节的波动率结论是 45 个工作日样本上的相关性,不是因果分解。成交量和实际波动也可能同时受同一个因素驱动,最直接的候选是整个 AI 资本开支交易在降温。
-
成交笔数不是交易者人数,公开 API 推不出独立交易者。
-
资本回报相关数字按 HYPE $79.73 和 2.2% 质押年化计算,后者是协议参数而不是合约承诺,且会随全网质押量上升而下降。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.