



高盛研报解读:SMCI 营收超指引 27%,估值已接近目标价
Super Micro Computer(SMCI)一季度营收预公告达185–195亿美元,较指引中值高27%,毛利率达12%–12.5%,超预期主要受益于AI平台需求强劲及客户与产品结构优化;高盛维持卖出评级,因当前股价32.47美元已接近34美元目标价,上行空间有限,且营收持续增长面临现金转换周期长、或需外部融资的约束。
 摘要由 Mars AI 生成
撰文:Rita
Super Micro Computer(SMCI)一季度营收预计 185 亿到 195 亿美元,比原指引中值高约 27%;毛利率 12%到 12.5%,比原指引中值高 165 个基点。高盛认为,AI 平台需求强劲和客户产品结构有利推动超预期,但维持卖出评级,目标价 34 美元,较 10 月 20 日收盘价 32.47 美元仅高 4.7%。
高盛在 2026 年 10 月 20 日发布的报告中指出,SMCI 预公告一季度营收 185 亿到 195 亿美元,原指引 145 亿到 155 亿美元,高盛和 FactSet 一致预期均为 150 亿美元。毛利率 12%到 12.5%,原指引 10.4%到 10.8%。营收超预期主要受 AI 平台需求推动,毛利率超预期主要受有利的客户和产品结构推动。SMCI 没有更新 2027 财年指引,此前指引总营收 650 亿到 720 亿美元。
预公告超预期,评级却是卖出,分歧在估值。高盛认为,股价会因预公告走高,但当前股价已接近 34 美元目标价,上行空间有限。SMCI 上季度提到现金转换周期 149 天,营收超过 800 亿美元可能需要外部融资。需求强劲和融资能力之间的张力,决定 SMCI 能走多远。
营收比指引中值高 27%
SMCI 一季度营收 185 亿到 195 亿美元,中值 190 亿美元,比原指引中值 150 亿美元高 26.7%。高盛和 FactSet 一致预期均为 150 亿美元,实际预公告比一致预期高约 27%。
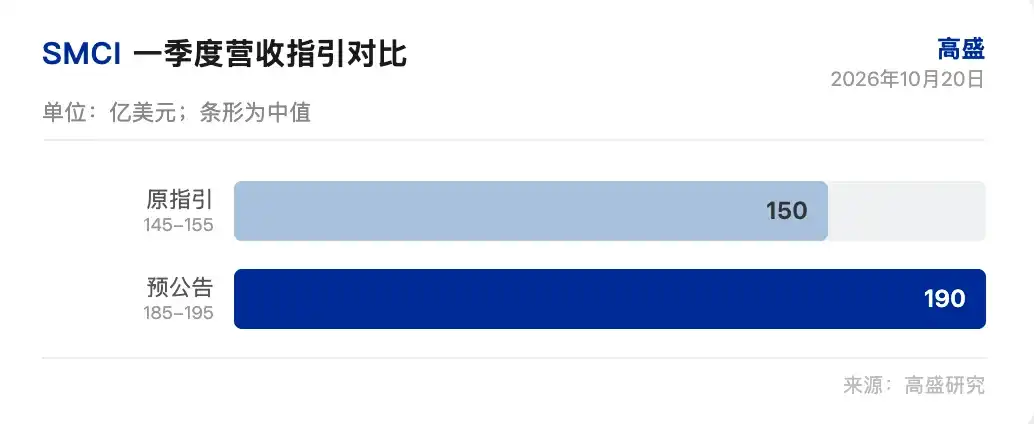
营收超预期来自 AI 平台需求强劲。高盛指出,SMCI 在 9 月季度 AI 平台需求强劲,客户和产品结构有利,推动营收和毛利率同步超预期。SMCI 没有更新 2027 财年指引,此前指引 650 亿到 720 亿美元。预公告只给一季度数字,全年指引待 11 月 3 日财报电话会更新。
高盛认为,预公告的营收超预期幅度大,说明 AI 服务器需求没有放缓。SMCI 客户包括超大规模厂商、新云厂商和企业,AI 平台需求覆盖训练和推理。营收中值 190 亿美元,比一致预期高 27%,这个幅度在硬件公司中少见。
毛利率上行来自结构改善
毛利率 12%到 12.5%,中值 12.25%,比原指引中值 10.6%高 1.65 个百分点,即 165 个基点。高盛指出,毛利率超预期来自有利的客户和产品结构,AI 平台占比提升带动毛利率。
SMCI 原指引毛利率 10.4%到 10.8%,预公告 12%到 12.5%,上限 12.5%比原指引上限 10.8%高 1.7 个百分点。高盛认为,客户结构改善和产品组合优化是毛利率提升的主因。AI 平台毛利率高于传统服务器,客户从低价订单转向高价值订单,毛利率随之上行。
毛利率提升对盈利影响直接。高盛指出,营收超预期叠加毛利率超预期,一季度盈利可能显著高于此前预期。SMCI 没有给出一季度每股收益指引,11 月 3 日财报电话会将披露完整数字。
戴尔 AI 服务器需求获印证
SMCI 预公告对戴尔科技(DELL)构成正面传导。高盛认为,SMCI 在 9 月季度 AI 平台需求强劲,说明 AI 服务器需求在戴尔同样存在。戴尔 2027 财年 AI 服务器销售目标 740 亿美元,高盛认为该目标可能上修。
戴尔 2027 财年截至 2027 年 1 月,AI 服务器销售目标 740 亿美元。高盛维持戴尔买入评级,目标价 461.56 美元。SMCI 预公告显示 AI 服务器需求强劲,戴尔的 AI 服务器目标可能偏保守。
高盛指出,SMCI 和戴尔在 AI 服务器市场竞争,但需求足够大,两家都能受益。SMCI 客户结构偏向新云厂商和企业,戴尔客户结构偏向企业和政府。AI 服务器需求扩散,两家公司的订单都在增加。
卖出评级反映估值接近目标
高盛维持 SMCI 卖出评级,12 个月目标价 34 美元,基于 7.5 倍未来 12 个月加 1 年每股收益。当前股价 32.47 美元,目标价较现价高 4.7%。高盛认为,预公告正面,股价会走高,但估值已接近目标价,上行空间有限。
上行风险包括 AI 服务器需求强于预期、市场份额提升、核心运营利润率改善、客户多元化。高盛指出,这些风险可能推动股价超过目标价,但当前估值已经反映较多乐观预期。
SMCI 上季度提到现金转换周期 149 天,营收超过 800 亿美元可能需要外部融资。高盛认为,营收增长快,营运资金需求大,外部融资能力是 SMCI 能否继续超预期的关键。预公告没有披露融资安排,11 月 3 日财报电话会是观察点。
高盛维持 SMCI 卖出评级,目标价 34 美元。预公告证明 AI 服务器需求强劲,但估值接近目标价,上行空间有限。SMCI 能否在营收超过 800 亿美元前解决外部融资,是股价能否突破目标价的关键。
免责声明
本文系潮向研究对第三方券商研究报告(高盛,2026 年 10 月 20 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。
为你推荐

商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.