



稳定币支付量涨45%,卡组织在抢哪一层收费权
2026年前九个月稳定币支付额达4820亿美元,同比增长45%,但供给仅增0.4%,增长主要源于企业间结算与跨境转账的链上周转提速,而非日常消费;卡组织Visa、万事达、Stripe正聚焦受理、兑换与风控环节收费权,不参与发币;西联、速汇金推出自有稳定币属战略占位,尚未形成规模效应。
 摘要由 Mars AI 生成
原文标题:稳定币支付量涨45%,卡组织在抢哪一层收费权
原文作者:火火
原文来源:https://www.theblockbeats.info/news/63923
转载:火星财经
TL;DR
· Allium 报告称,2026 年前九个月稳定币支付额 4820 亿美元,同比增长 45%,同期供给只增 0.4%。
· 增量来自链上企业结算与跨境转账的周转提速,卡消费仅 39 亿美元,卡组织抢的是受理与风控收费。
· 关联标的:Visa(V)与万事达(MA)受益于受理和风控收费,Circle(CRCL)取决于供给能否重新扩张,西联(WU)的自有稳定币仍是防守占位。
10 月 15 日,链上数据公司 Allium 发布报告称,2026 年前九个月稳定币支付额 4820 亿美元,同比增长 45%,同期稳定币供给只增长 0.4% 至约 3050 亿美元。支付额在涨,供给几乎没动,可以说明,稳定币已经从「囤在链上」变成「花出去」。
同一周,万事达发布 Stablecoin Security(稳定币风控 API),Visa 通过 Mesh 让钱包余额接入约 1.75 亿商户,Stripe 把多币种稳定币卡扩至 65 个以上国家。稳定币卡商的动作越来越大。
4820 亿美元里,购物只占很小一块
Allium 统计的是支付额,并非 Visa 季报里的商户受理额。它从原始 97.9 万亿美元稳定币转账中剔除交易所、DeFi 和基础设施转账,留下约 2.4 万亿美元「调整后成交」,仅占 2.5%。其中支付类约五分之一,即 4820 亿美元。链上绝大多数转账仍是金融内部循环,落到支付的比例很低。
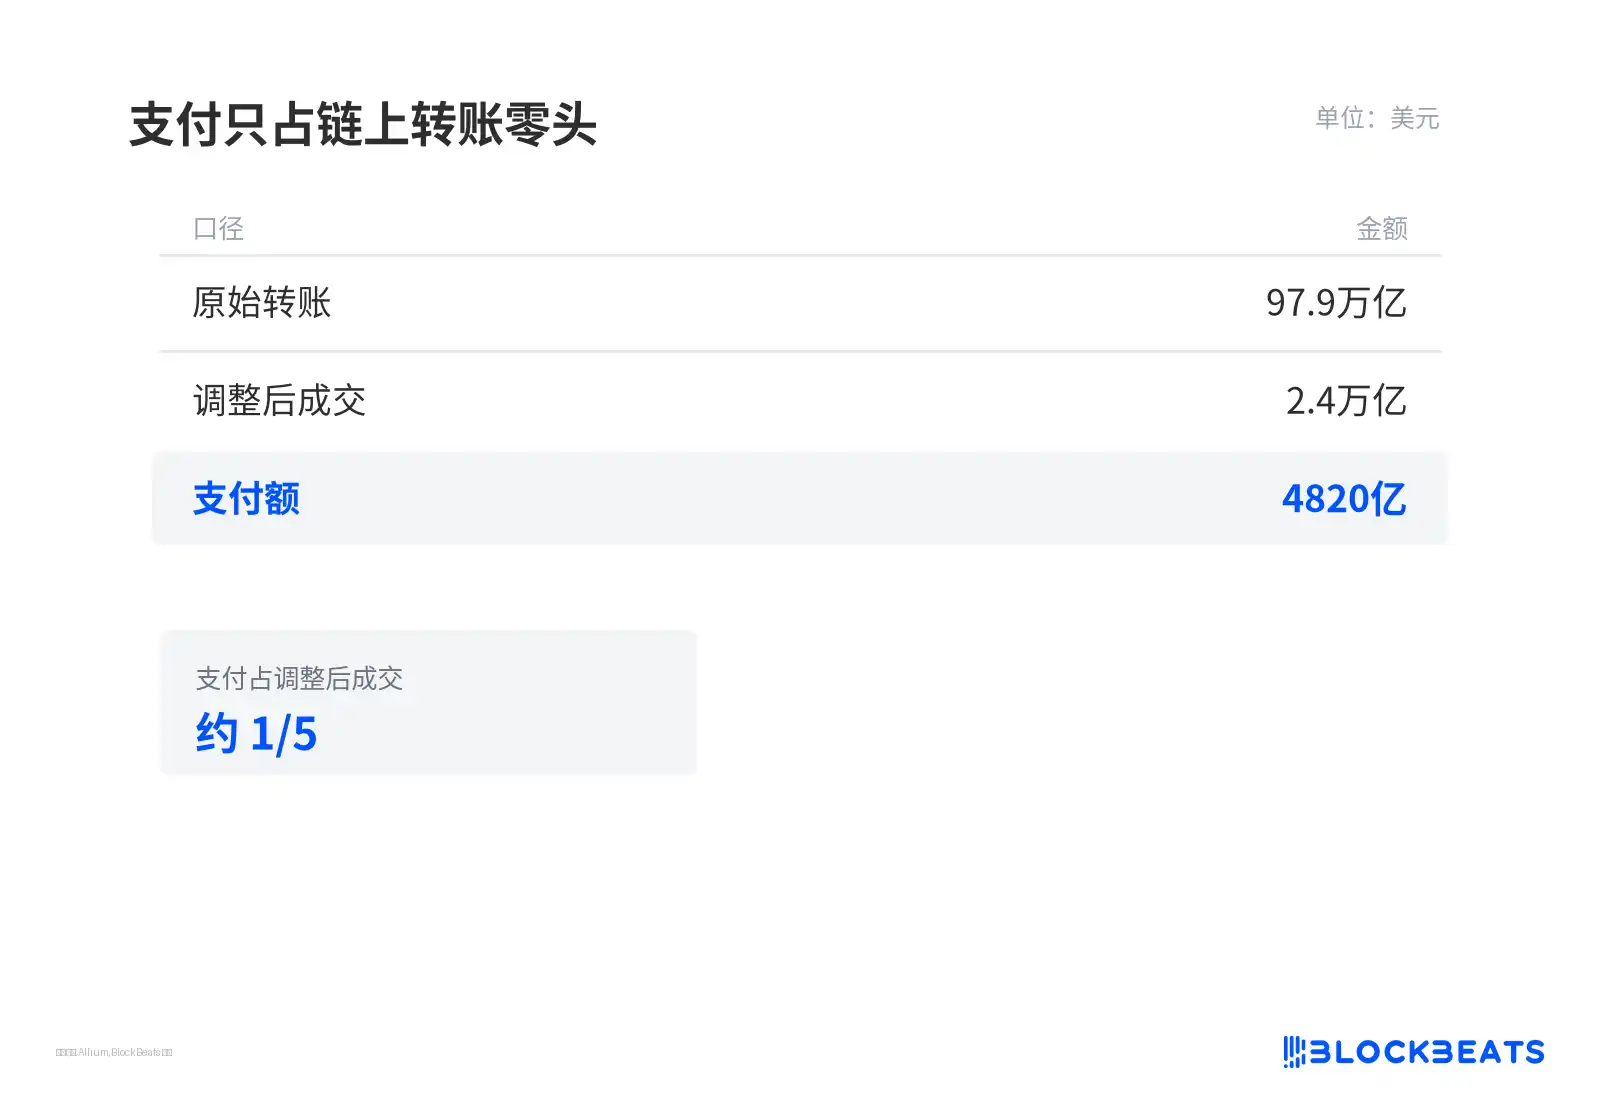
支付只占链上转账零头
日常消费占比更小。前九个月稳定币卡消费 39 亿美元,同比增长约 10 倍,但相对 Visa 单季约 4 万亿美元支付额只有约 0.03%。
按 Allium 的分类,1 至 8 月企业收款占支付额的 58% 至 64%,企业间结算约 1370 亿至 1530 亿美元,零售消费仅约 190 亿美元。主战场不是商场刷卡。
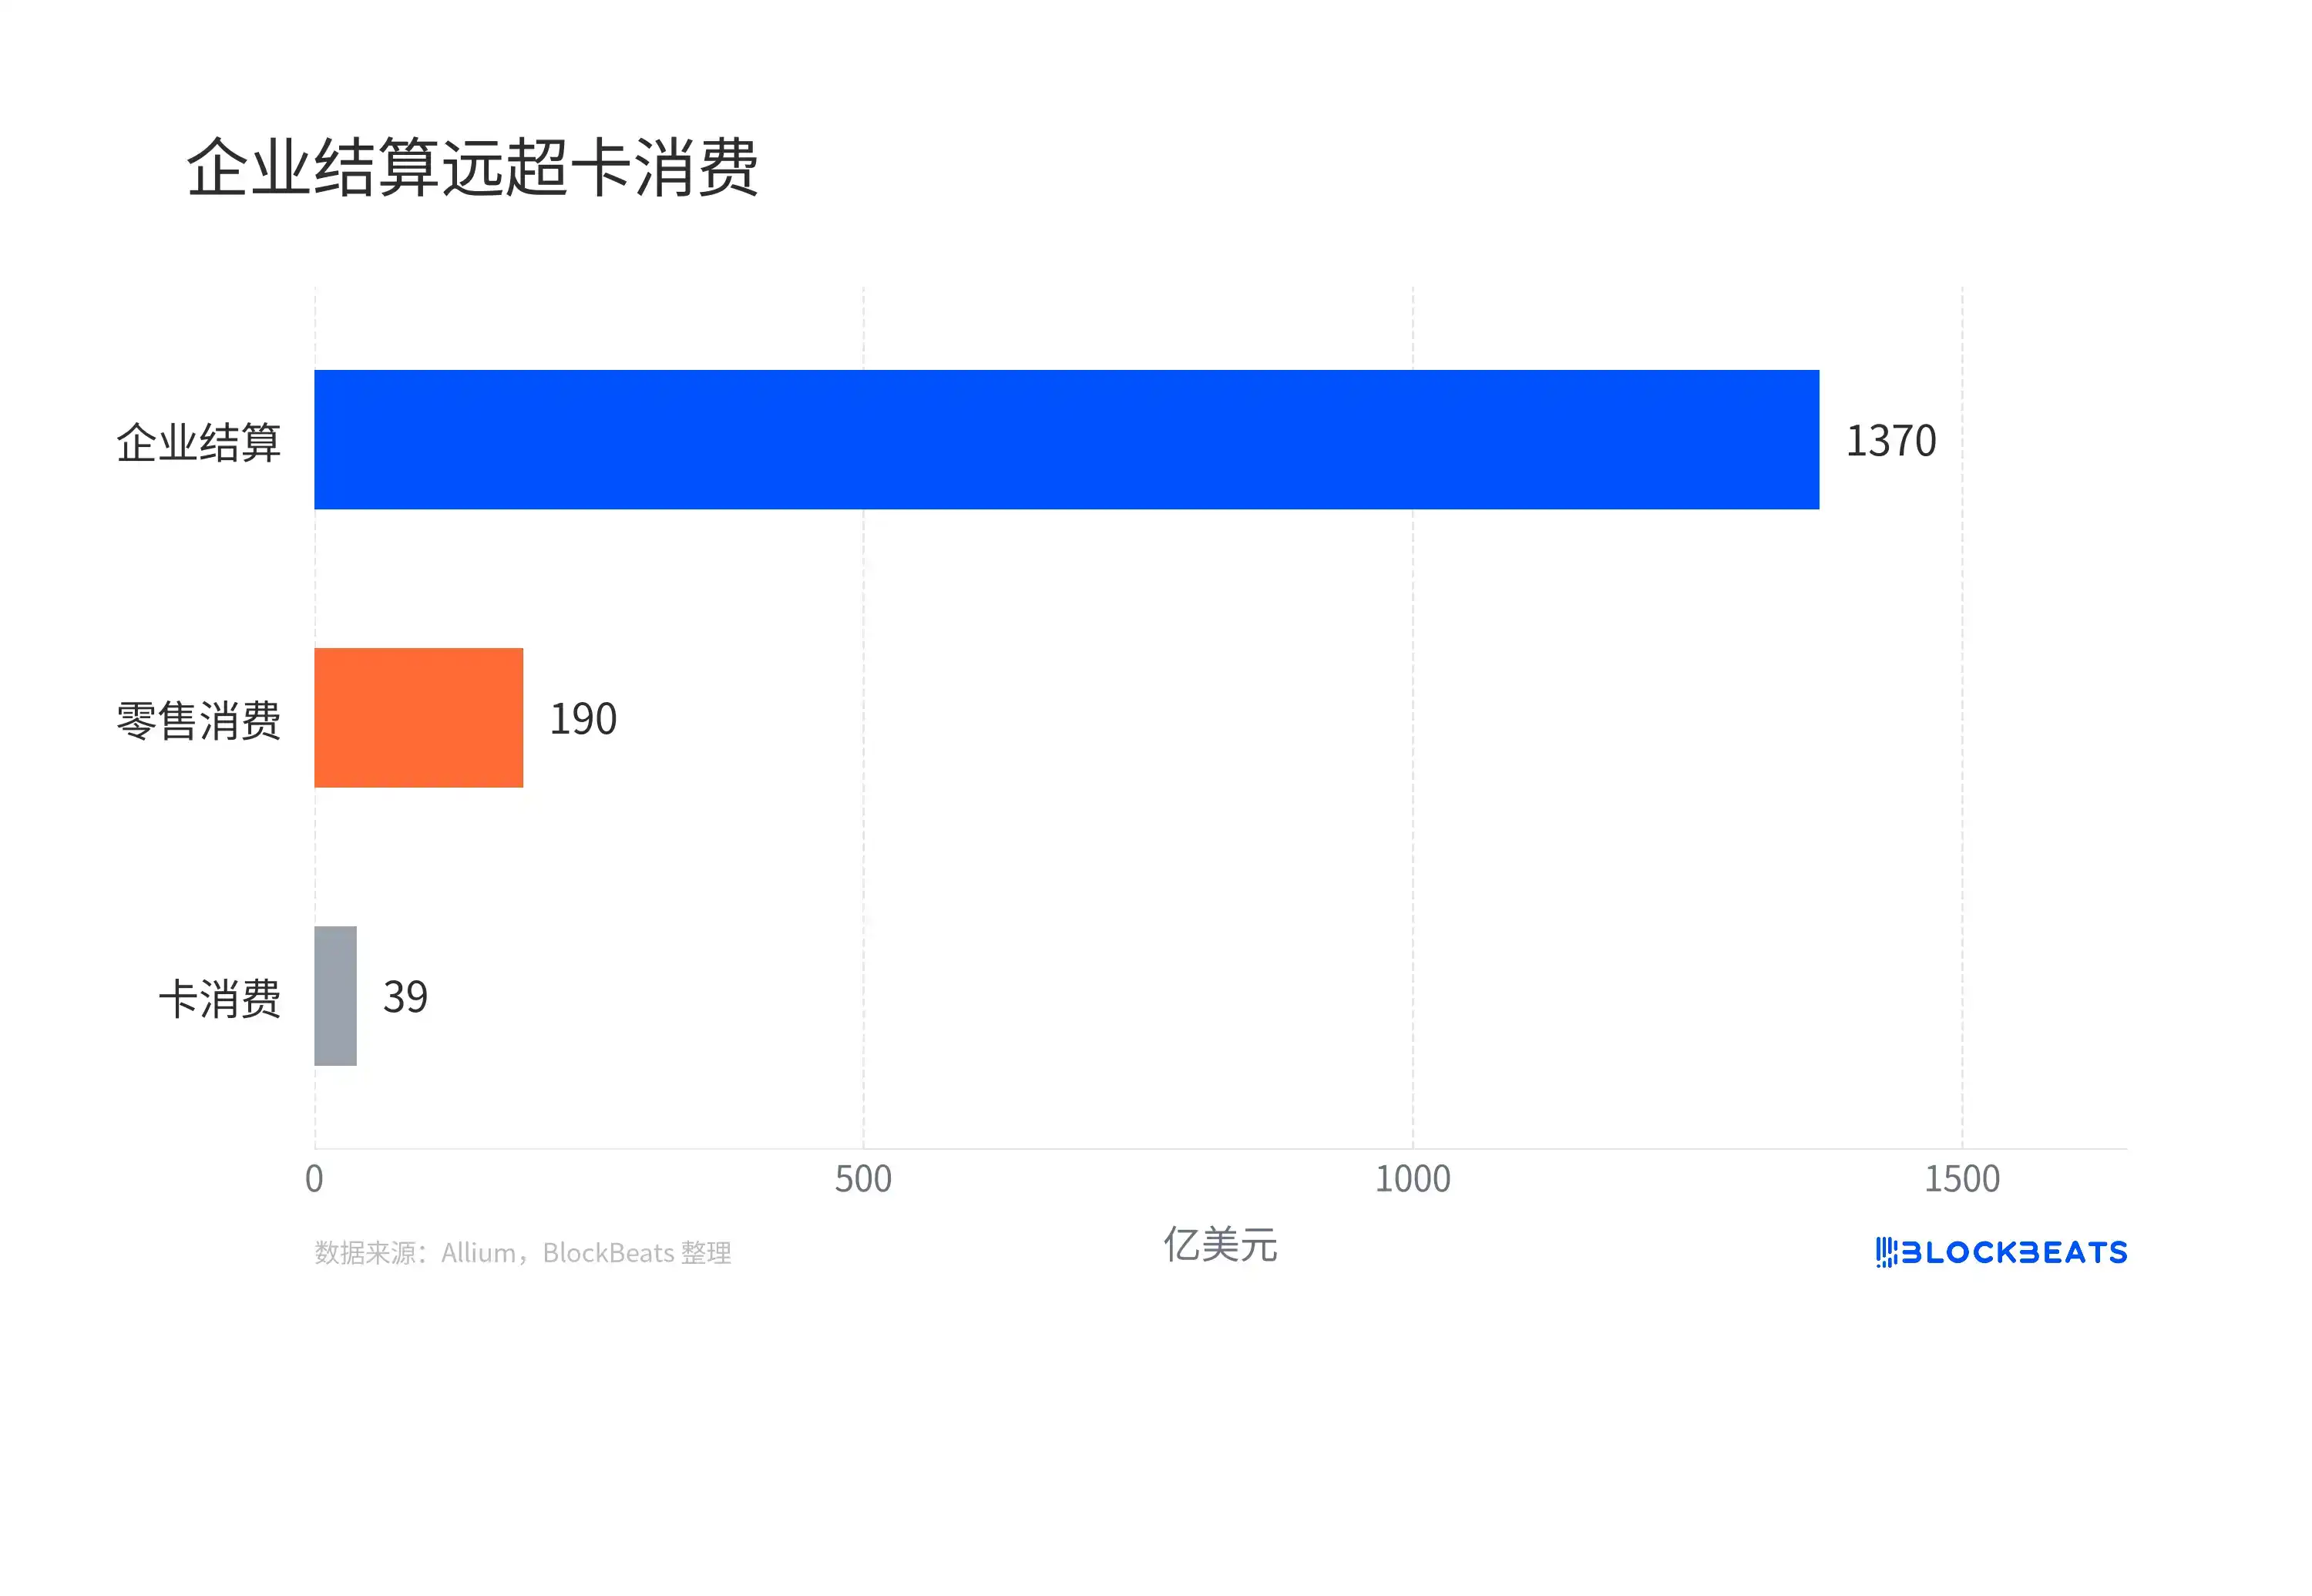
企业结算远超卡消费
供给不动,支付额靠周转提速
供给几乎不动,支付额却上升,核心是流通速度。
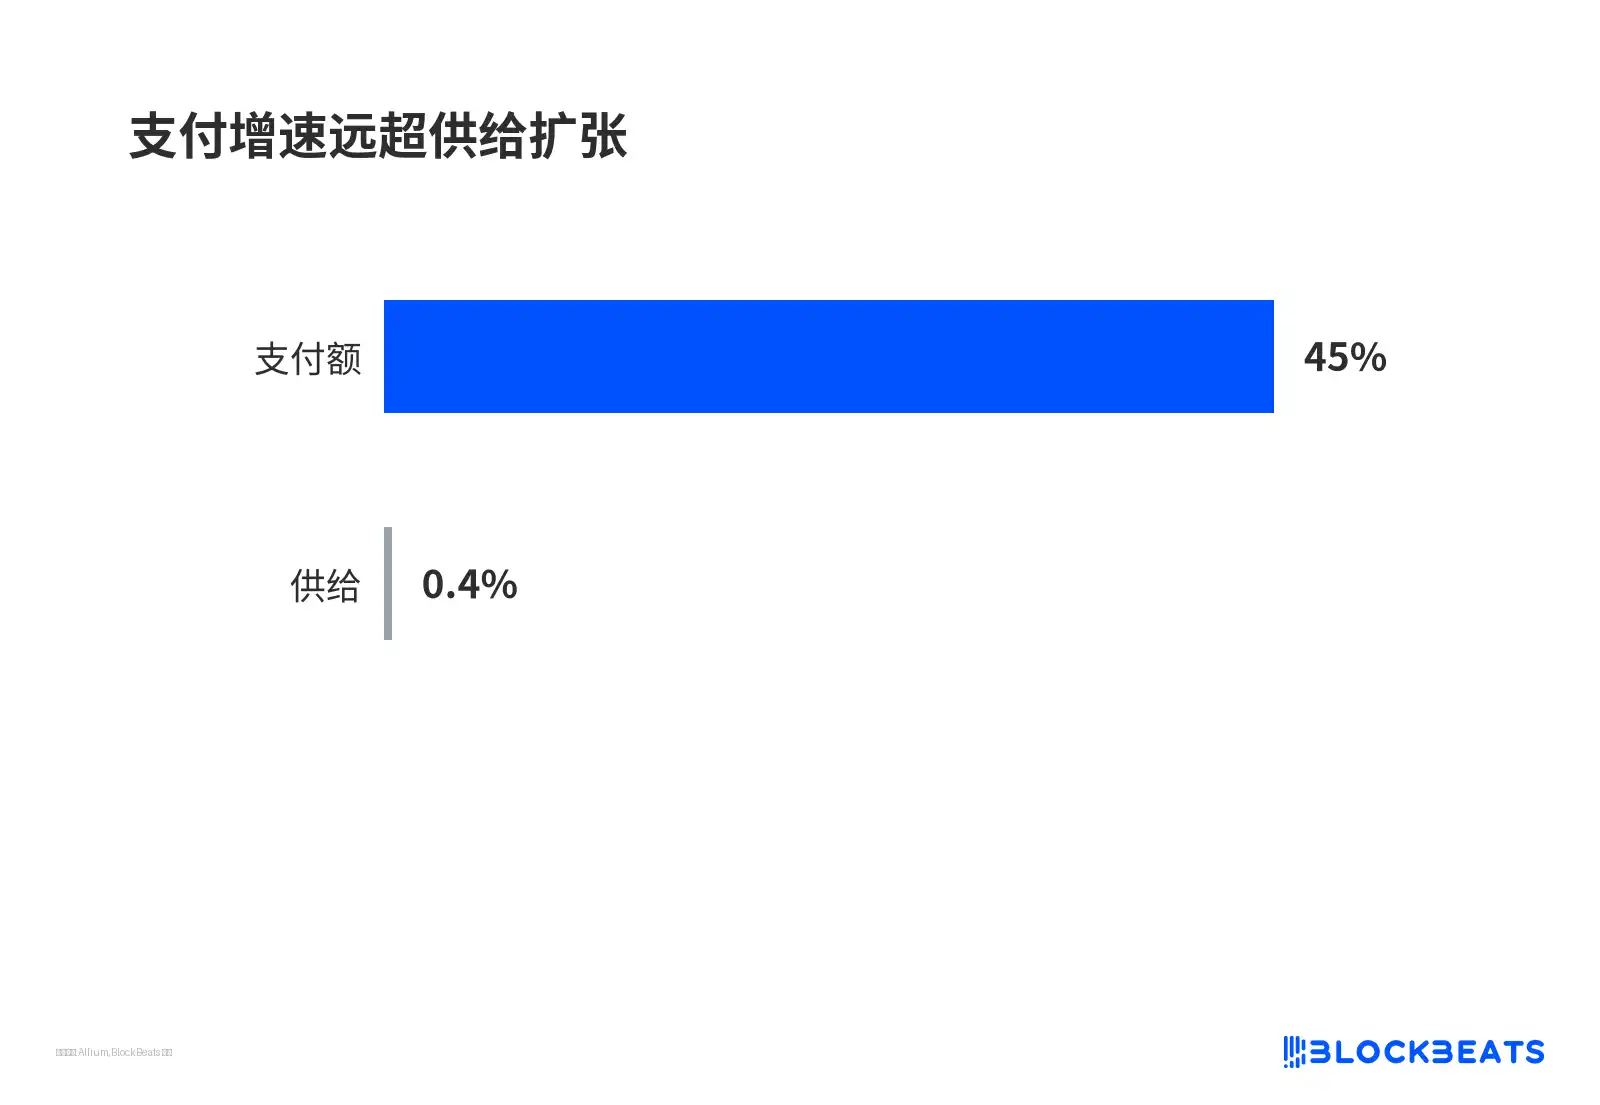
支付增速远超供给扩张
同样约 3050 亿美元的代币转手次数变多,支付总额就能放大。支付笔数增长 71% 至 10.4 亿笔,笔均金额从 544 美元降到 462 美元。9 月单月支付额 720 亿美元,三季度同比增长 51%。
这轮周转主要发生在 USDT 和波场(Tron)网络上。USDT 占支付额 84.2%,波场贡献约三分之二。它更像企业、跨境商户和薪资发放方在链上做更频繁的结算,而不是普通消费者日常买单。一旦企业间结算或跨境活动降温,支付额也可能同样快回落。
对 Circle 这类发行方来说,供给不扩张,发行收入就缺少增量,支付额增长并不会直接变成它的收入。
卡组织瞄准的是受理与风控收费
卡组织看到了机会,但它们抢的是受理、兑换与风控的收费权,并非发币权。万事达 10 月 19 日发布的 Stablecoin Security,是给已有稳定币流增加风控情报的 API,先在北美落地,全球商用目标定在 2027 年。万事达高管安·约翰逊把卖点放在风控与合规,而不是再发行一种新币。
Visa 走受理层。Mesh 首席执行官巴姆·阿齐兹把问题概括为「最后一公里」,钱包里有稳定币,缺的是能直接消费的出口。Mesh 与 Visa 合作后,参与钱包可把稳定币余额转成 Visa 凭证,在约 1.75 亿商户消费,商户仍收本地法币。
上线日期和钱包名单尚未公布。Stripe 与 Plasma 的多币种稳定币卡逻辑相同,把链上余额接回现有受理网,收取兑换、风控和结算费用。三家都不碰铸币权,只做连接和收费。
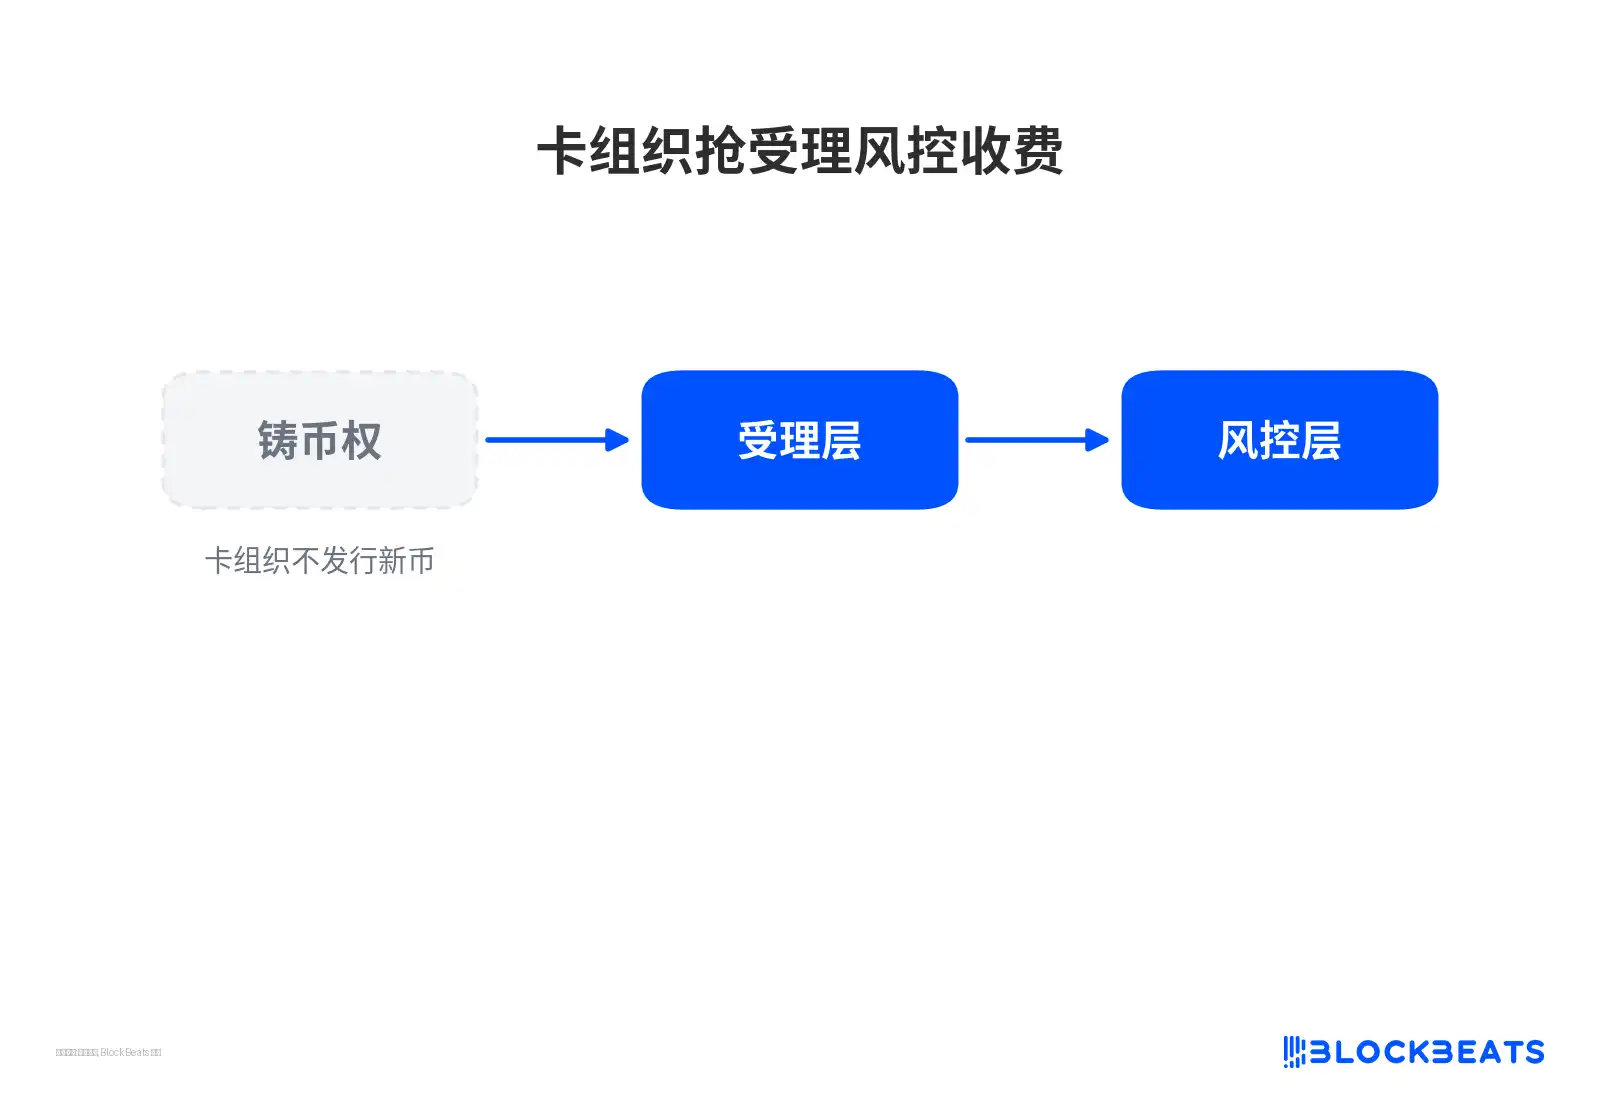
卡组织抢受理风控收费
汇款双雄发币,先守余额再谈规模
西联的 USDPT 由 Anchorage 发行、基于 Solana,5 月上线,10 月链上流通量约 1750 万美元。速汇金的 MGUSD 基于 Stellar,10 月新版全球应用把汇款、现金取款和稳定币整合。两家都想把客户余额留在自家钱包和卡里,减少对代理行和汇款通道的依赖。
但规模仍可忽略。USDPT 相对 3050 亿美元稳定币供给只是零头,速汇金尚未给出可比的链上规模。西联五年股价跌约 70%,9 月 App 活跃用户同比下滑,基本面压力并没有因为发币消失。现在能确认的是战略占位,还不能写成汇款双雄已经靠自有稳定币守住市场。
链上结算提速,替代刷卡还早
当前证据支持的判断是,稳定币存量周转在上升,增量主要在链上企业结算、跨境和薪资,卡消费仍是小数。卡组织本周的产品是在抢受理、兑换与风控的收费权,时间上还晚于数据期。轨道在铺,但不足以证明稳定币已经替代日常刷卡。
最大的不确定性来自 Allium 的支付标签。它基于规则推断,不是商户小票,误分风险会影响 4820 亿美元的成色。本周产品的实际成交、钱包采用率和 MGUSD 规模尚未披露。美国《GENIUS Act》(稳定币联邦法案)的联邦规则仍在收尾,合规轨道在成形,生效节点没有完全落定。
如果四季度卡消费仍停留在几十亿美元,USDPT 和 MGUSD 没有形成量级,而 Allium 支付额继续由 USDT 和波场的企业间结算周转推高,这轮故事仍属于链上结算提速。只有钱包原生支付和卡消费开始放量,收费权才会从受理层向新入口迁移。
为你推荐

商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.