


「广撒网」策略正在失效:加密进入价值投资时代
加密市场正从广撒网式投机转向价值投资时代,数据表明前100代币中位数回报低迷,仅少数具备真实收入、持续回购销毁代币的优质项目能长期跑赢比特币,投资者需聚焦业务基本面、现金流分配与安全边际。
 摘要由 Mars AI 生成
作者:Zeneca
编译:深潮 TechFlow
深潮导读:散户最熟悉的“广撒网”策略正在失效,数据显示从熊市底部到牛市顶点,前 100 代币中位数回报仅为 0.99 倍。Zeneca 用三组周期数据证明,加密市场正从“买什么都涨”转向“少数优质资产持续跑赢”,这对投资者的选币逻辑提出了完全不同的要求。
嘿,各位。我回来了。感谢大家在我远离屏幕和数字世界、好好休息的这段时间里的耐心等待。我很期待重新开始写作,与大家分享我的想法和观点,那就直接开始吧。
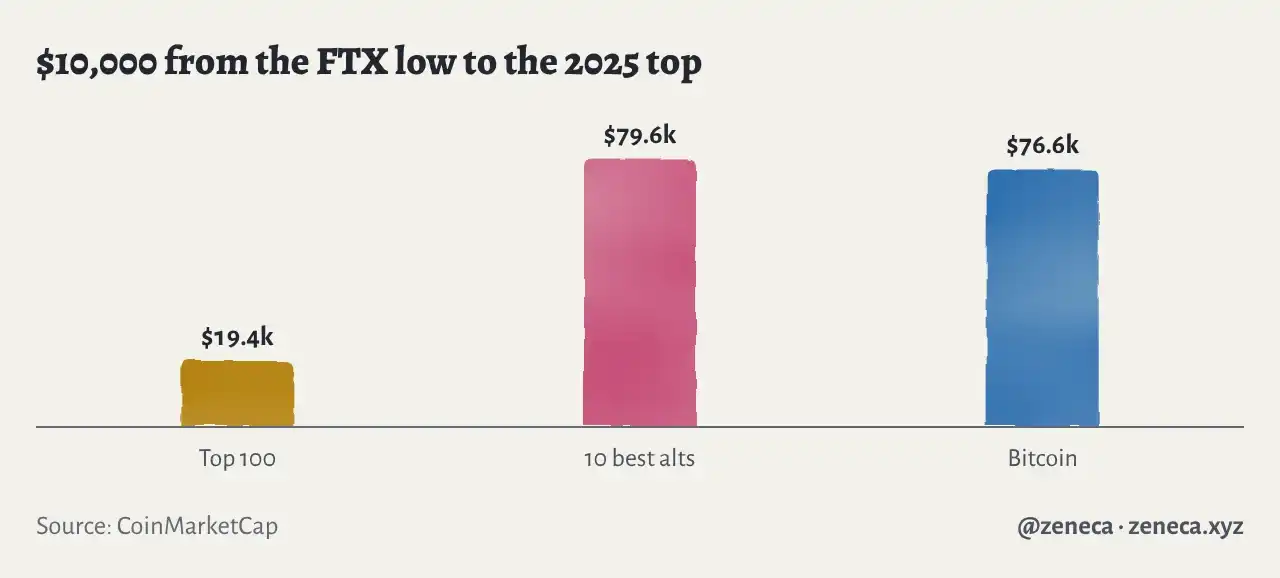
假设你在 2022 年 11 月 20 日,FTX 崩盘大约一周后,手里有一万美元。这个时间点大概是我们所有人能遇到的最接近底部的位置。你把其中的 100 美元投进市值前 100 的每一个币里,然后一路持有,穿越整个牛市、ETF、大选、就职典礼拉升,所有的一切,直到 2025 年 10 月 6 日市场总市值见顶的那一天。你觉得你的收益会是多少?
你的钱大概翻了一倍,变成大约 19,400 美元。这不算差,但对比一下另一种选择就知道了。如果你把同样的一万美元只买比特币然后不管了,它的价值大约是 76,600 美元。前 100 名代币中四分之三的涨幅只来自十个币,而篮子里中位数代币的价值是你投入每一美元的 99 美分。所以即使从熊市底部拿到顶点,你手里超过一半的币是亏的。
跑赢比特币并不容易。
这就是“广撒网祈祷式”策略,我们很多人都是这样学会玩加密的,而且在很长一段时间里它确实非常有效。但它显然已经失效了。上个周期它没奏效,这个周期当然更不会。我认为取而代之的东西更像价值投资,更接近本·格雷厄姆和沃伦·巴菲特的路子,而不是我们以前在加密领域见过的任何东西。
所以这封信就是关于这个转变,以及我因此打算如何布局下一个牛市。
广撒网曾经是正期望的玩法,但自 2017 年以来,每一个周期的回报都比上一个周期更差。
追逐热点也有同样的问题。每个热点的赢家大多再也回不来了,而每天有成千上万个新代币上线,争抢同一批资金。
与此同时,项目方用于回购和销毁自家代币的资金自 2021 年以来增长了大约十倍,而且在熊市中依然坚挺。截至 2026 年 10 月的一年里,有真实回购的代币跑赢比特币的频率大约是其他代币的两倍。
所以我想做格雷厄姆和巴菲特对股票做的事情:持有少数几个把真金白银投入自家代币的好项目,在它们便宜的时候(或者增长还没有被计入价格的时候)买入,然后持有数年。
回购之后的代币怎么处理也很重要。销毁的代币是永久消失了,而作为奖励发出去的代币通常会被直接卖回市场。
ZEC 是我的例外,一个完全没有回购的价值存储型代币(巴菲特会讨厌它,但他也讨厌比特币和黄金,所以无所谓了)。
我们是怎么走到这一步的?
我们这些 2017 年就入场的人都会记得,那时候几乎什么都在涨。前 100 中位数代币在 2018 年 1 月见顶时大概涨了 46 倍,其中大多数跑赢了比特币。所以不管你买的是 CoinMarketCap 上的什么币,几乎随便选都能赚大钱。广撒网策略就是从那时候来的,而且说实话,在那个市场里它可能确实是正确的玩法。
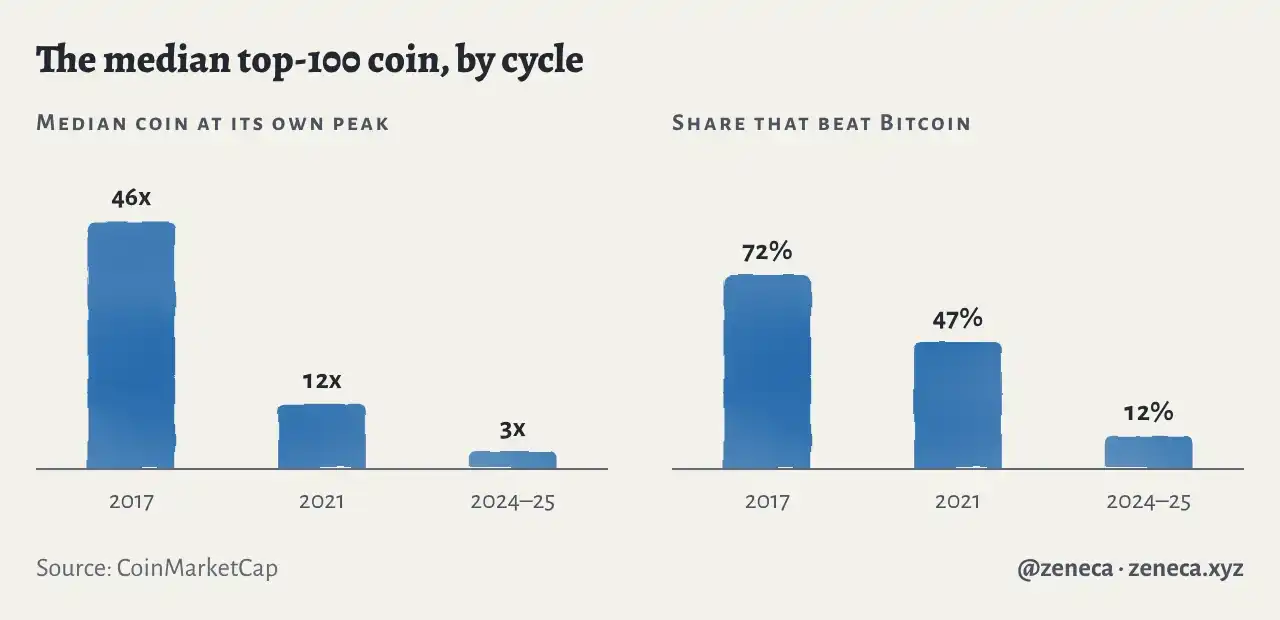
2021 年仍然比较普遍,只是幅度小了,中位数代币的表现和比特币差不多。到了 2024-25 年,前 100 中位数代币即使在最好的时刻也只涨了三倍,只有大约八分之一跑赢了比特币,而且大多数代币在 2024 年年中就已经见顶了,比市场整体见顶早了一年多。如果你感觉自己的山寨币在 2024 年初就见顶了,而所有人都在告诉你这还是牛市,那是因为大多数山寨币确实见顶了。大多数人可能都在等待那个从未到来的“山寨季”中痛苦地坐了一轮过山车,而那个山寨季可能永远也不会再来了。
我们很多人玩的另一种方式是追热点。ICO、DeFi 之夏、NFT、替代 L1、Memecoin、AI 代理,我肯定还漏了一些。早进新赛道,在别人之前出来。这个思路在它失效之前一直很好用。2017 年前 100 名中只有大约十分之一在下一个周期创了新高,而 Memecoin 整体市值大约是 2024 年 12 月峰值时的五分之一。至于 NFT,就别让我提了(🥲)。
不过有一件事很有意思。某些山寨币似乎正在与比特币脱钩,即使在熊市中也是如此。
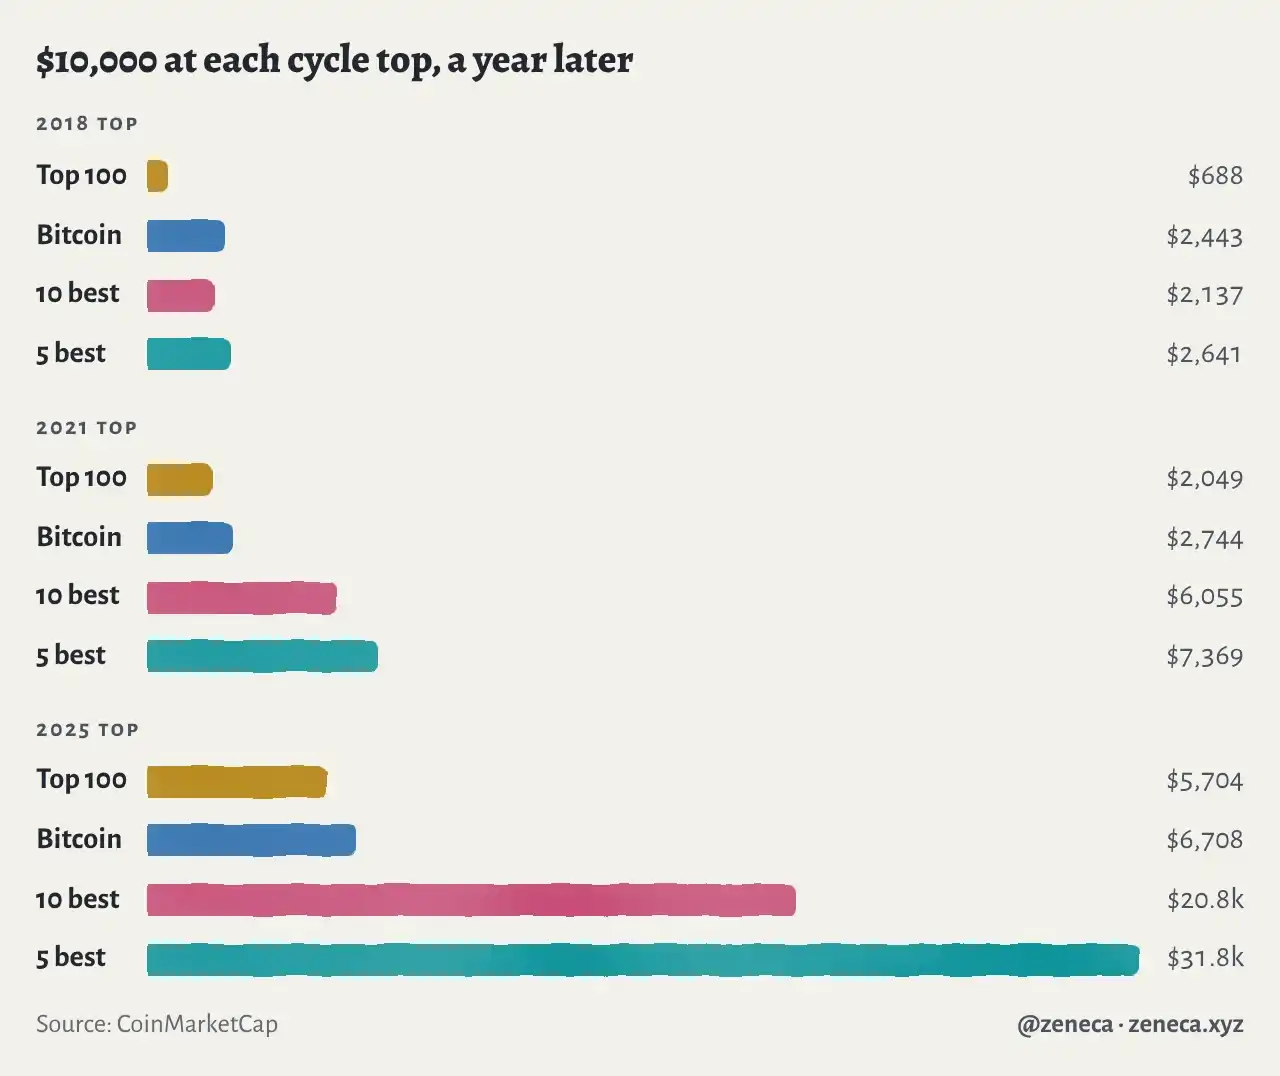
假设你在上个周期顶部,2025 年 10 月 6 日,拿一万美元分散投进前 100 个币里。今天它的价值大约是 5,700 美元(100 个币中只有 6 个是涨的),而如果你全部买比特币,大约值 6,700 美元。但如果你以某种方式知道哪些币会表现最好,把 1,000 美元投进表现最好的十个币里,你会有大约 20,800 美元。把 2,000 美元投进表现最好的五个币里,你会有大约 31,800 美元。
我在前两个周期顶部也做了同样的测试作为对比,分别在 2018 年 1 月 7 日和 2021 年 11 月 8 日买入,持有一年。结果显示出明显的趋势:最好的币正在与 BTC 脱钩。
那么,在没有后见之明的情况下,我们如何找到并挑选“最好”的币?要回答这个问题,我认为我们需要先弄清楚广撒网策略为什么一开始就失效了,以及资金正在流向哪里。
广撒网为什么失效了?
我认为最主要的原因是代币太多了,都在争抢同一批资金。对于本通讯的读者来说,这应该不是什么惊天动地的发现。代币太多这件事,多年来一直很明显。
在 2018 年 1 月的峰值时,CoinMarketCap 上列出的代币总数不到 1,400 个。到了 2026 年 8 月底,仅 Pump.fun 一家每天就上线大约 44,000 个新代币。代币数量增加了几个数量级,而买家数量(以及资金量)显然没有跟上。
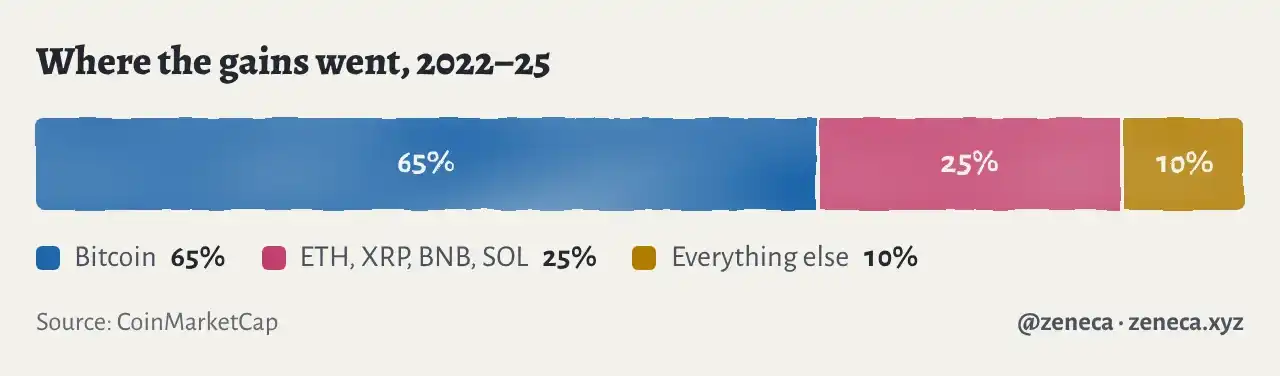
真正进来的大钱大部分流向了最大的那几个名字。从 FTX 低点到 2025 年 10 月峰值期间,比特币拿走了市场新增资金的大约三分之二,ETH、XRP、BNB 和 SOL 拿走了大约四分之一,其他所有币加起来只拿到了大约十分之一。ETF、财务公司和基金不会玩广撒网。它们买几个能向自己投资人解释清楚的东西,然后拿着不动。
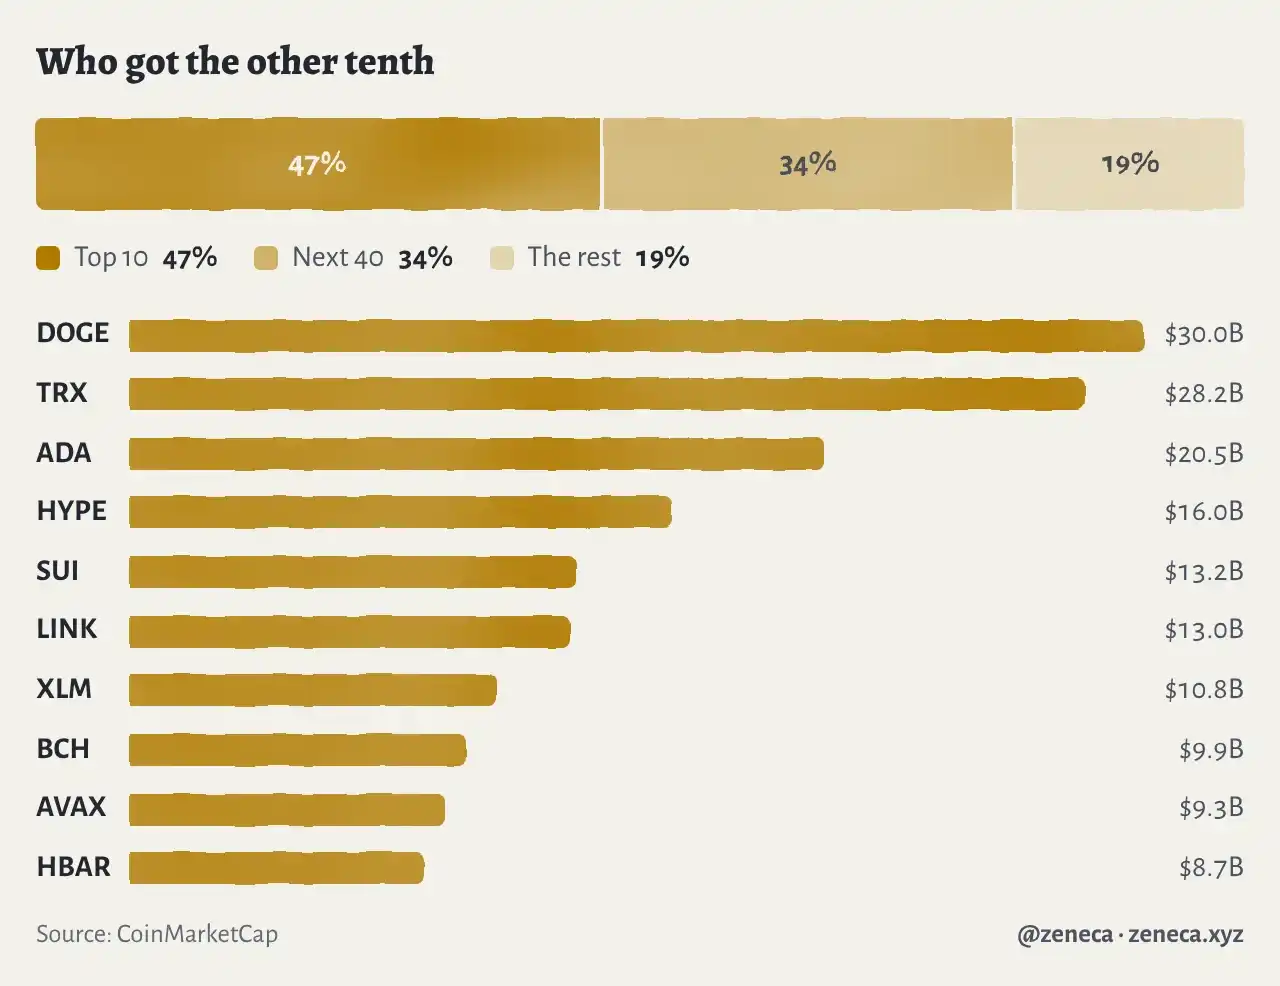
就连这最后一成的涨幅也集中在极少数币上。其中十个币就拿走了将近一半,大多是 DOGE、TRX、ADA、LINK 和 XLM 这类老面孔,HYPE 和 SUI 是仅有的新秀。同一时期,CoinMarketCap 上架的币从大约 21800 个增加到大约 36200 个,而仅 Pump.fun 一家又发行了数百万个,所以绝大多数新币基本什么都没分到。
所以如果下一轮行情跟上一轮差不多,持有太多币种多半只是确保你拿着一大堆哪里都去不了的币。
什么在取代广撒网式的碰运气?
在追求伟大加密梦想的路上,我们很多人一直希望看到加密原生项目愿意在自己的代币上花真金白银。这主要指回购和销毁,把代币从市场上撤掉(也有少数项目如 Aerodrome 把手续费分给锁定代币的人)。
这类代币一直都有,但现在明显更多了,而市场对它们的回应是强劲、喜爱和一涌而入的资金。事实证明,我们喜欢自己持有的代币属于能产生真实收入的协议,而且当它们用一部分收入来支撑币价和持有者时,我们会更加喜欢。
代币回购金额从截至 2021 年 10 月的一年约 1.9 亿美元增加到截至 2026 年 10 月的一年约 18.5 亿美元,而每年花费 100 万美元以上的项目数从 10 个增加到 70 多个。DefiLlama 一直在持续收录协议,所以部分增长只是因为数据覆盖更全,但即便如此这仍然是个相当大的变化。
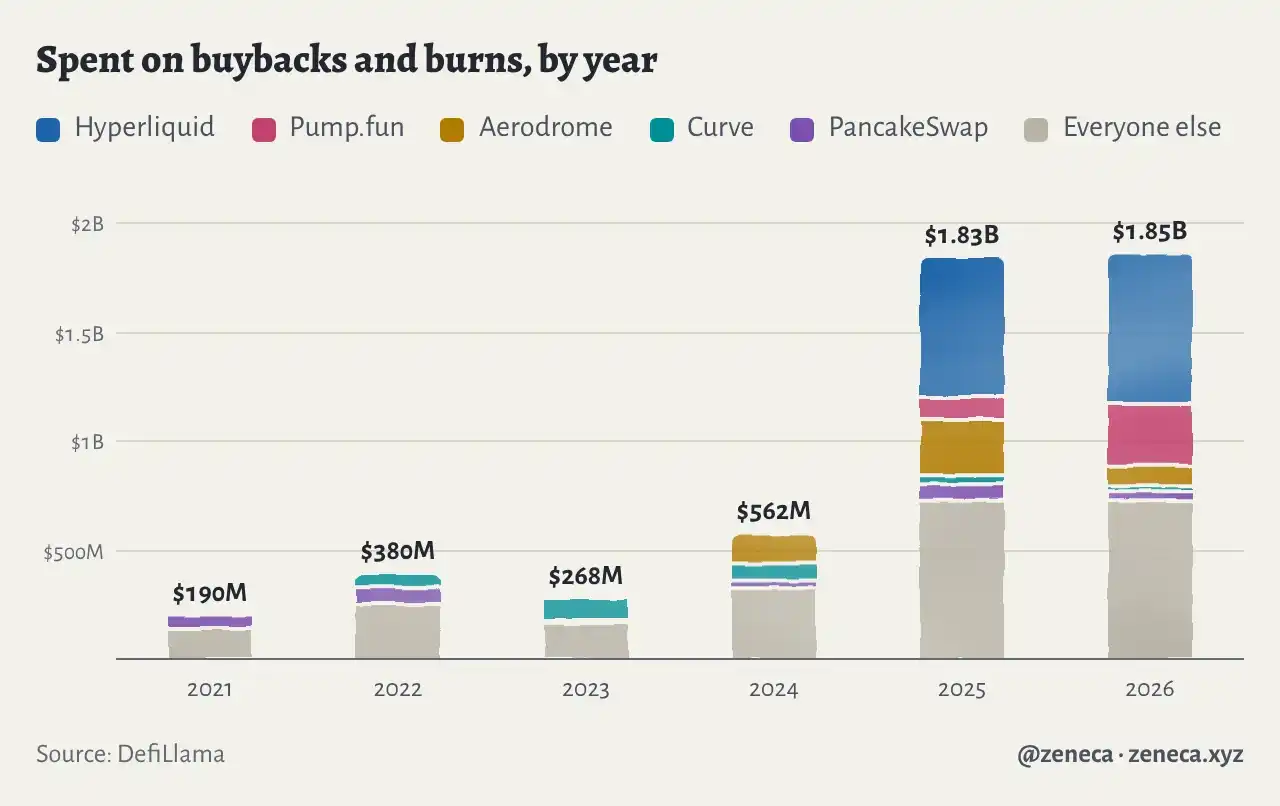
我觉得最有意思的是最后一根柱。过去一年加密总市值跌了超过三分之一,而用于回购和销毁的资金仍然略有上升。价格大幅下跌,现金却持续流入,这基本就是价值投资的核心理念。
本·格雷厄姆有句话,巴菲特经常引用:短期来看市场是投票机,长期来看是称重机。在加密历史的大部分时间里,根本没什么可称的,所以全是投票(模因、叙事、谁有最强的推特军团)。我不认为投票会完全消失,但这是第一次有相当一部分市场可以放上秤看到真实的重量和分量,而我认为更多资金最终会流向那里。
本·格雷厄姆会买什么?
格雷厄姆在 1949 年写了《聪明的投资者》,而在他门下学习的巴菲特以这本书的一个版本为基础建起了伯克希尔·哈撒韦。这是我最喜欢的书之一,我推荐给所有人。基本思路是根据企业赚的钱,以低于其价值的价格买入,然后保持耐心。
格雷厄姆最著名的概念是市场先生,一个假想的生意伙伴,每天都会出现,提出买你手上的股份或把他那份卖给你,价格完全取决于他的心情。你不必跟他交易,也不必同意他,只在他的报价离谱时接手就行。加密市场的市场先生大概是情绪最极端的那个。2025 年 10 月到 2026 年 6 月间整个市场跌掉一半以上,而那种日子正是你该买入好生意的时候。
他的另一个重要概念是安全边际,基本意思是支付远低于你认为的价值,这样即使判断错了也仍然没问题。我在加密领域找到最接近市盈率的东西,是市值除以项目一年用于回购(或销毁)其代币的金额。如果一个代币市值 10 亿美元,每年有 5000 万美元用于回购,那你就付出了 20 倍。在写这篇文章时,一些运营最好、规模最大的项目(HYPE、JUP、PENDLE 和 SKY)都大约在 30 倍左右交易,这给了我们一条粗略的衡量基准线。
巴菲特对格雷厄姆的调整是:“以合理的价格买入出色的公司,远好过以出色的价格买入平庸的公司。”他还说过,如果你拿到一张只有 20 个孔位的卡片,每做一次投资就打一个孔,你会对每一次都思考得更深入,结果也会好得多。
少数几个代币,每一个都真正搞懂,这就是我的版本。
谁真正跑赢了比特币?
我想用实际发生的情况验证这些,于是把 2026 年 10 月 11 日市值超过 3 亿美元的所有币(共 100 个)与比特币做了对比。我看了一年期的表现,也看了自 FTX 低点以来的整段表现(较新的币则从其市值首次超过 1 亿美元算起)。
截至 2026 年 10 月 11 日的一年里,比特币跌了大约四分之一,一年前就存在的 93 个币中有 37 个表现好于比特币。大幅跑赢的那些相当混杂。VVV 涨了约 16 倍,DRV 约 14 倍,ZEC 和 XMR 搭上了隐私赛道的行情,HYPE 翻了一倍多,QNT、NEAR、JST 和 MORPHO 也在其中,还有一些刚上线的小币。
但把它们分成有真实回购支撑的代币和其他所有代币,差异显而易见。回购类代币中大约六成在一年内跑赢比特币,其他代币中只有大约四分之一;整段更长的时间里,回购类大约一半跑赢,其他类大约四分之一。PUMP 一年内的表现大约是比特币的两倍,SKY、UNI 和 RAY 的表现大约都是比特币的 1.7 到 1.9 倍。
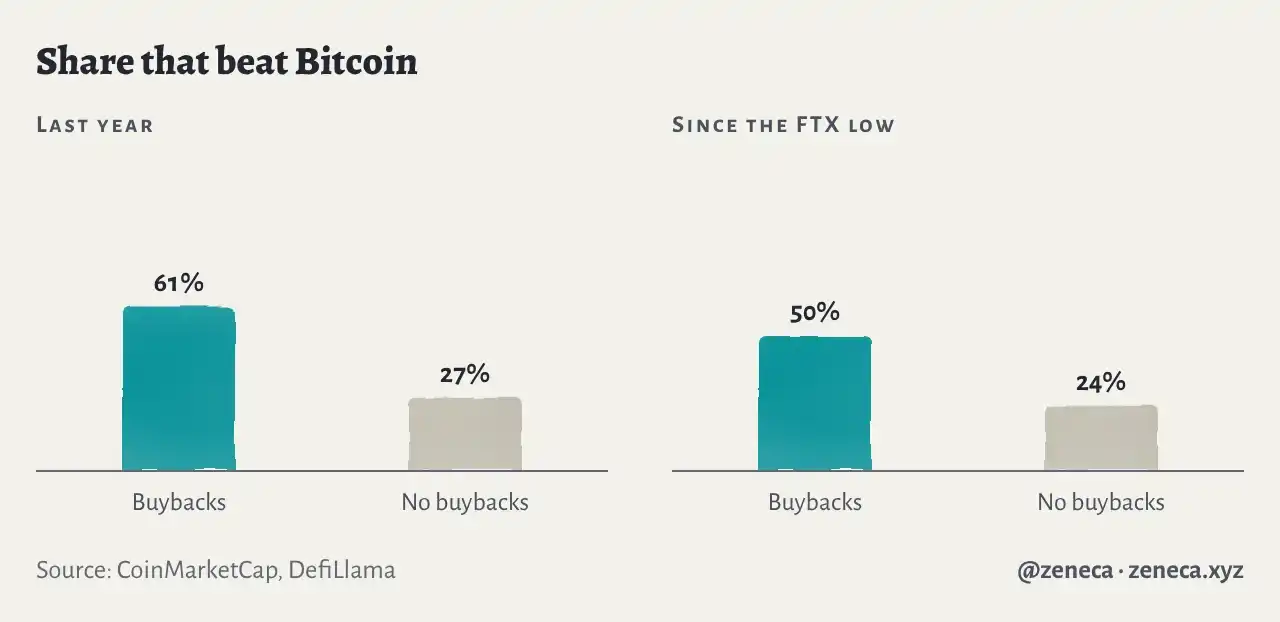
回购也不是万能的。CAKE 和 CRV 多年来一直在回购,但自 FTX 低点以来对比特币仍亏了大约 85% 到 90%;BONK 的发射台花了大量资金回购,代币却依然落后。表现好的那些同时还在增长,或者相对于回购支出足够便宜,或者两者兼具。而不少最大赢家完全没有回购,ZEC 就是最明显的例子。
最让我印象深刻的是其中一些变得多便宜,而它们背后的业务仍在持续运转。这是市场先生最慷慨的时候:
在 PUMP 于 2026 年 6 月 25 日的低点,整个代币的市值大约是 Pump.fun 当时按年化回购金额的三倍。之后它从那里涨了近 5 倍。
在 2026 年 2 月的低点,AERO 的市值不到一年流向锁仓者费用金额的三倍,之后涨了三倍多。
在 2026 年 1 月的低点,HYPE 大约是年回购金额的 11 倍,而 2026 年 10 月大约是 27 倍,它大约翻了四倍。
VVV 在 2025 年 12 月 1 日跌到约 0.95 美元的底部,当时整个代币市值约 4000 万美元,而 Venice 据报道年收入约 1000 万美元。它涨了约 26 倍。
RAY 和 UNI 从低点也都涨了三倍多,SKY 接近翻倍。
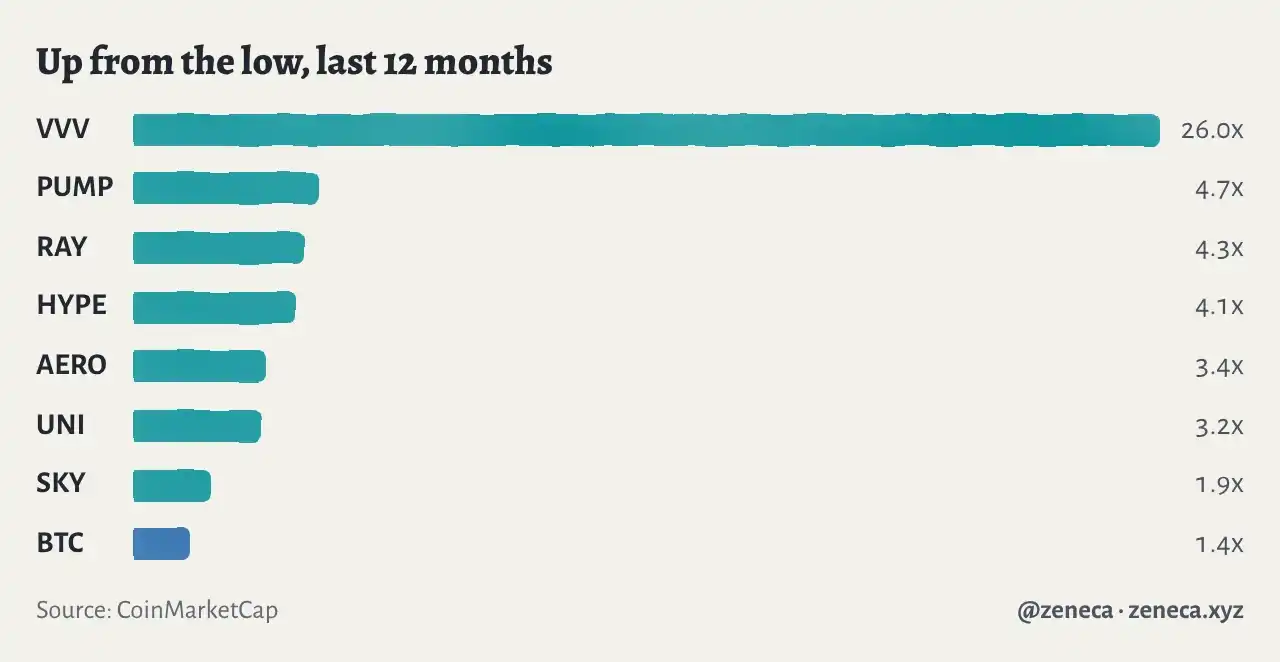
这些低点在当时对大多数人来说都不像是机会。PUMP 最好的买入时机出现在模因币正在消亡、市场处于熊市、创始人还遭到起诉的时候。但这正是市场先生的全部意义所在。情绪最差的时候价格最差,而业务本身并不在意。
换一种你们可能都听过的巴菲特式说法来总结这一切:当别人贪婪时恐惧,只有当别人恐惧时才贪婪。
从历史上看,除了 BTC 之外,很难因为其他代币在别人恐惧时贪婪而感到兴奋。但现在,我们终于看到了真正的商业实体,它们的收入可以追踪,过往记录可以复盘,这让我们得以开始用真正的价值投资视角来看待加密投资。
那么,如何区分一门好生意和一门平庸或糟糕的生意?
以下是我会问的问题,大致按这个顺序。
它真的赚钱吗?
我指的是从客户那里赚来的钱。很多网络发放的新代币价值远高于其实际收入。截至 2026 年 10 月,Bittensor 的子网每年从客户那里获得大约 3000 万美元的收入,而网络发放的新 TAO 是这个数字的十倍以上,所以它目前还通不过这个检验。
这些钱有多少真正进入代币,并且留在那里?
这是大多数代币折戟的地方。费用是用户支付的部分,收入是协议留存的部分(比如 Uniswap 的大部分费用都给了提供流动性的人)。利润是在扣除团队开支、激励措施以及为留住用户而增发的任何新代币之后剩下的部分,只有到了这一步,你才知道有多少真正进入了代币。
Hyperliquid 基本上把所有收入都用于回购 HYPE,Pump.fun 大约把一半收入用于回购并销毁 PUMP。Collector Crypt 是一门非常好的生意,截至 2026 年 10 月的一年里,它的扭蛋卡包带来了约 9400 万美元的收入,但其中只有大约 1% 用于回购并销毁 CARDS。
我很喜欢 CARDS,我认为它是一门好生意,也是一个值得持有的强势代币,但当我看到人们因为它的收入数字而兴奋不已时,总觉得不太对劲。收入当然好,但单独看收入毫无意义,你需要知道这些收入中有多少转化为利润,以及这些收入或利润中有多少被分配回代币生态系统。
然后是代币被回购之后去了哪里,我觉得这一点更容易被忽略。被销毁的代币永远消失了,躺在金库里的代币以后可能还会回来,而作为奖励或返现发放的代币大多会被直接卖回市场,所以买入和卖出大致相互抵消。
Brave 回购 BAT 只是为了付钱给看广告的人,而这些人大多会卖掉,所以这从来都不算真正的回购。自 2026 年 9 月以来,ether.fi 每回购两个 ETHFI,就有一个直接作为返现发给持卡用户,而其中很多人也会卖掉。
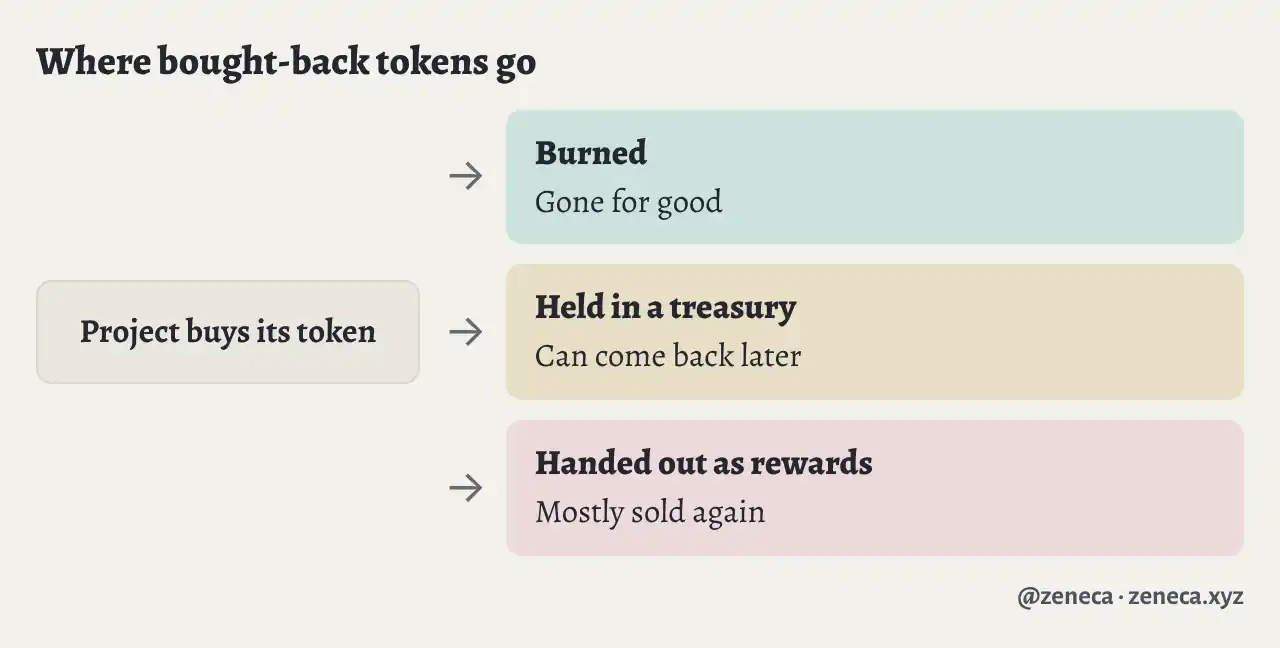
尽管如此,我仍然喜欢 BAT 和 ETHFI 这两个代币,但要记住,当一个项目告诉你它在回购上花了多少钱时,一定要追问这些代币接下来去了哪里。
解锁会吞噬这些吗?
如果团队和投资者卖给你的代币比回购从市场上带走的还多,那回购就没有多大意义。Pump.fun 在 2029 年年中之前,每个月为团队和早期投资者解锁近 4000 万美元的 PUMP,所以它回购的很大一部分其实只是在吸收内部人士的筹码。即便如此,它仍然可能是一个强势代币,但这一点你必须纳入考量。
到 2029 年它还会在吗?
如果我要持有某个东西好几年,它必须也能熬过坏年景。我经常说的一句话是:在这个领域要想活得好的唯一前提,就是先活下来,这对协议和我们自己都同样适用。虽然并非所有活下来的都会表现优异(差得远),但如果一个协议能活下来、持续增长、产生收入,并用其中一部分来支撑它的代币,那么它表现优异的概率就非常大。
那增长呢?
价值投资常常被认为只买便宜又无聊的东西,但巴菲特本人在 1992 年就写过:“增长永远是价值计算中的一个组成部分。”1972 年,他花了大约三倍账面价值的价格买下喜诗糖果,这是格雷厄姆绝对不会做的事,因为查理·芒格说服了他,好生意值得付出溢价。到 2007 年,喜诗已经为伯克希尔赚了大约 13.5 亿美元。
所以我愿意为增长迅速的东西支付更高的估值倍数,前提是增长是真实的,而且价格还没有把所有增长都提前计入。Derive 承担了链上期权交易的大部分份额,2026 年 10 月初的未平仓量是一年前同期的十倍以上,而且自 2026 年 10 月的一次投票之后,其费用的一半每周都在买入 DRV。以大约 48 美分的价格计算,DRV 的估值超过了其过去一年收入的 100 倍,这跟那些运营最好的代币大约 30 倍的交易估值相比,看起来相当疯狂。
我检验增长是否已经计入价格的方法是从结果倒推。如果 DRV 要以同样的约 30 倍估值交易,且费用的一半用于回购,那么 Derive 需要把费用做到近期水平的大约四到六倍。如果你认为这会在几年内实现,那么事后看 DRV 仍可能显得便宜;如果没实现,那你就是为一个已经停止增长的东西付了成长股的价格。
然后还有 ZEC
好吧,来说说 ZEC,它几乎打破了我这封信里的每一条规则。Zcash 每年产生不到 100 万美元的费用,其中没有任何部分进入代币,而每年新产生的 ZEC 价值数亿美元。巴菲特会讨厌它。他在 2011 年的信中说,你可以尽情把玩全世界所有黄金组成的立方体,它永远不会产出任何东西;2018 年他称比特币“大概是老鼠药的平方”。
比特币是显而易见的价值储存手段,如果你只想把钱长期放在某个地方并且睡得安稳,它是明智之选,我也不会跟你争。但这个计划的全部意义在于跑赢比特币,而正如我们在本文开头看到的,这说起来容易做起来难得多,所以在价值储存这个部分,我选择 ZEC。Zcash 基本上就是比特币的货币规则(2100 万上限,每四年减半),外加一个可选的隐私模式,而我认为,随着我们越来越多的钱进入公开链上,隐私会变得越来越有价值。
它显然有真实的风险。由于完全没有现金流,价格纯粹是信仰。但比特币一直以来也纯粹是信仰。比特币基本上就是终极的模因币,而围绕 ZEC 的模因效应足够强,让我有信心持有它。
哪里可能出问题?
和以往一样,可能出问题的地方很多。
投票机可能会在很长一段时间里获胜。如果下一轮行情是 2021 年那种模因币狂热,那么一小撮无聊的回购型代币可能会跑输,而人们会在毫无收入的东西上赚 50 倍。我能接受这一点,但这是交易的一部分。
如果增长停滞,为增长付溢价就可能会出错,所以我会把这些仓位控制在比那些已经在大量回购自身代币的仓位更小的规模。回购本身也可能停止。如果一个团队或 DAO 决定启动回购,他们也可以决定停止(就像我们在 Aave 和 Sky 身上看到的),而且你通常对收入也没有任何法律上的追索权。
我打算怎么操作
把以上所有内容综合起来,下一个牛市的大致计划如下:
持有少数几个背后有真实业务的代币,外加一袋 ZEC 作为价值储存。
只有在能用一句话解释清楚钱如何从客户进入代币,并且在回购之后能追踪代币去向时,才会买入。
在买入任何东西之前,先核对解锁量与回购量。
把价格和回购支出做比较。
只有当增长体现在费用里时,才为增长付溢价,并弄清楚价格已经隐含了什么假设。
在买入之前写下什么情况下会让我卖出,然后只要这些事情都没发生就一直持有。
慢慢建仓,让市场先生的坏日子来替我做功。
用单纯持有比特币来衡量整个投资组合的表现,因为那才是需要超越的基准。
最后的想法
我还想说的是,你不可能抓住所有机会,也不应该试图这么做。会有很多好项目、好代币我永远不会买,其中一些会涨 10 倍,而我却坐在那里拿着一些无聊的东西。这没关系。
我宁愿持有少数几个我真正理解并相信的东西,投入真金白银并给它们时间,也不愿什么都买一点,却不知道自己为什么持有它们。找到属于你自己的那几个,那些你愿意扛过 60% 回撤的标的,因为你知道这个项目在做什么,然后接受你会错过很多其他的机会。
我还有很多想说的,但我想这就是我的计划。这是个相当无聊的计划,我觉得没问题。在下一封信中,我会详细讲讲我的实际投资组合以及它是如何分配的,之后我会深入分析我最看好的代币及其原因,基于商业基本面拆解加密领域一些最优质的代币。
和往常一样,感谢你的阅读,欢迎在下方留下任何问题或评论 :)
免责声明:本通讯所涵盖的内容不应被视为投资建议。我不是财务顾问。这些只是我个人的观点和想法。在交易或投资任何加密货币相关产品之前,你应始终咨询专业/持牌财务顾问。文中分享的部分链接可能是推荐链接。
为你推荐
商务合作:TG:@Lottie96
Copyright 火星财经 All Rights Reserved.